
Blog
- : Sì
- : No
- : Sì
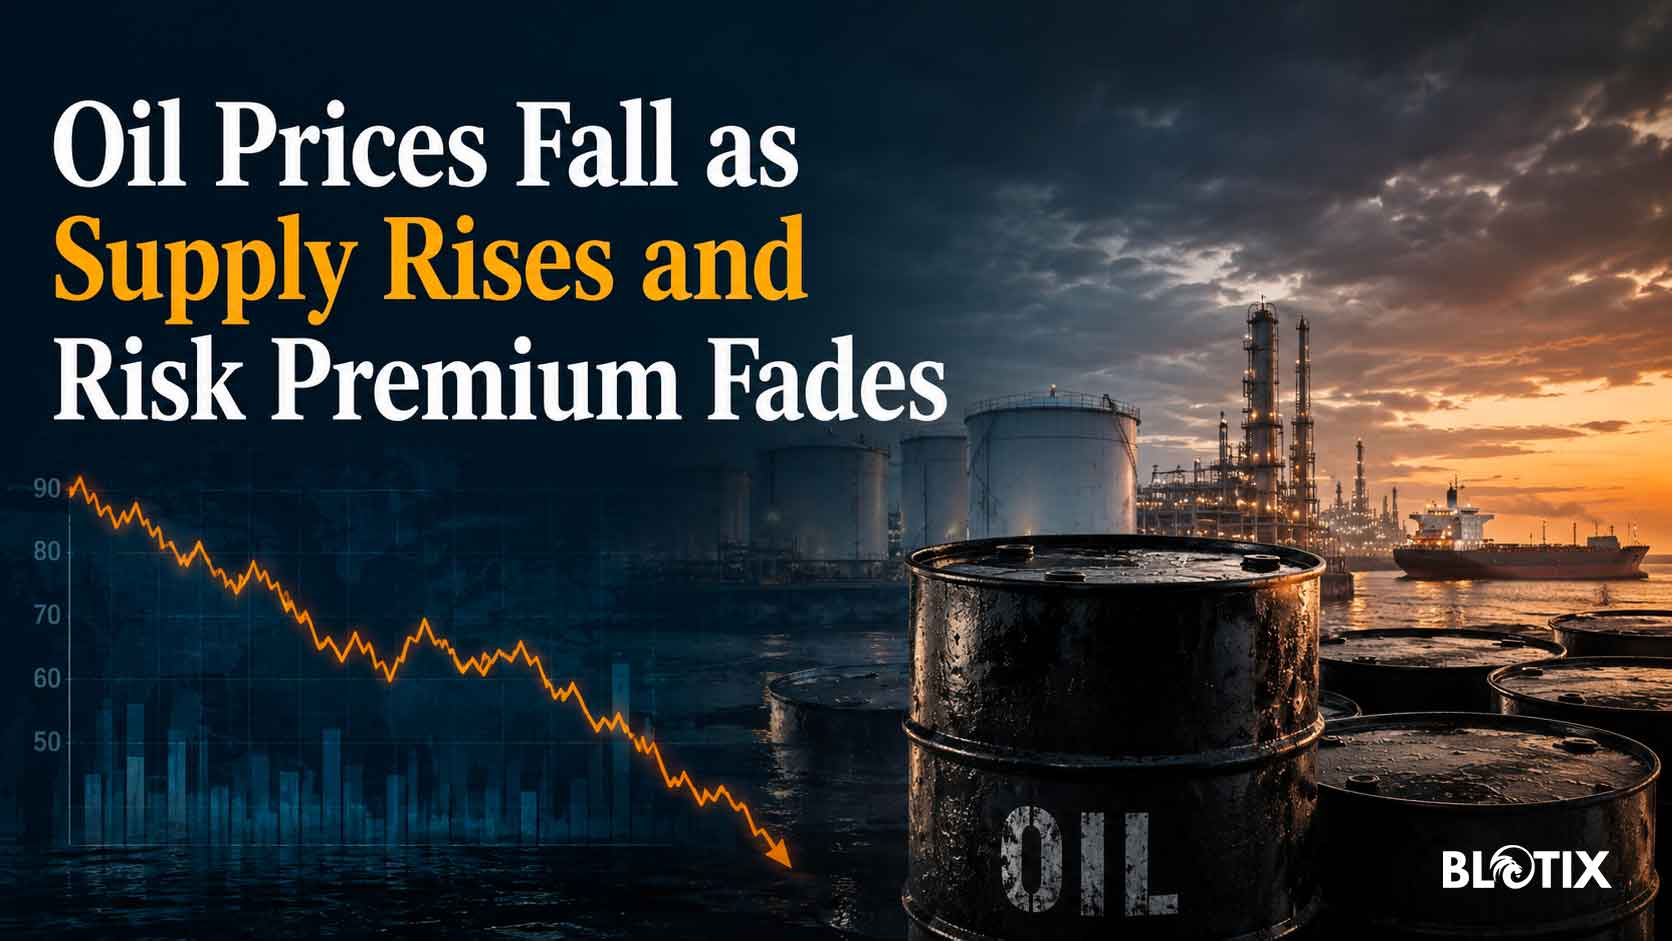
Il petrolio continua a perdere terreno sui mercati internazionali, confermando una fase di debolezza che non dipende da un solo dato, ma da un intreccio di fattori economici, geopolitici e finanziari. Dopo settimane dominate dalla paura di nuove tensioni in Medio Oriente, gli investitori sembrano ora concentrarsi su un elemento molto concreto: l’offerta di greggio sta tornando a crescere più rapidamente di quanto il mercato si aspettasse, mentre la domanda non mostra ancora la forza necessaria per assorbire senza scosse questi volumi aggiuntivi.
Il segnale più evidente arriva dal comportamento dei prezzi. Il WTI americano è scivolato sotto area 68 dollari al barile, tornando su livelli che non si vedevano da mesi, mentre il Brent resta sotto pressione in area 70-72 dollari. Il movimento è significativo perché arriva in un momento in cui, teoricamente, le tensioni geopolitiche dovrebbero ancora sostenere le quotazioni. Invece il mercato sta ridimensionando il cosiddetto premio di rischio, cioè quella componente di prezzo che si aggiunge quando gli operatori temono interruzioni nelle forniture.
A pesare è soprattutto l’aumento delle esportazioni saudite e il ritorno di maggiori flussi dal Golfo Persico. La riapertura parziale delle rotte e il miglioramento del traffico energetico nell’area dello Stretto di Hormuz hanno ridotto il timore di una crisi immediata dell’offerta. Per settimane il mercato aveva incorporato il rischio di una restrizione dei trasporti marittimi, con possibili conseguenze pesanti sui prezzi. Ora, invece, la percezione è cambiata: il greggio circola, le forniture aumentano e gli acquirenti non sembrano inseguire il petrolio a qualsiasi prezzo.
A complicare il quadro ci sono anche le mosse dell’OPEC+. Il gruppo dei Paesi produttori ha già avviato un graduale ritorno di barili sul mercato e gli operatori temono che ulteriori incrementi possano accentuare l’eccesso di offerta. Non si tratta di un crollo improvviso, ma di una lenta pressione al ribasso: ogni nuovo barile immesso in un mercato poco brillante rende più difficile una ripresa stabile delle quotazioni.
Il dato sulle scorte statunitensi offre una lettura più sfumata. Le riserve di greggio negli Stati Uniti sono diminuite più del previsto, un elemento che in condizioni normali avrebbe potuto sostenere i prezzi. Tuttavia, l’aumento delle scorte di benzina segnala che la domanda finale, soprattutto sul fronte dei consumi, non è così robusta. In altre parole, il mercato non guarda soltanto al petrolio estratto o immagazzinato, ma anche alla capacità dell’economia reale di trasformarlo in consumi effettivi.
Questo spiega perché il petrolio scenda mentre altri asset, come oro e Bitcoin, mostrano maggiore forza. L’oro beneficia della ricerca di protezione in una fase ancora incerta, mentre Bitcoin continua ad attirare capitali come asset speculativo e alternativo, soprattutto quando gli investitori si muovono tra aspettative sui tassi, tensioni internazionali e rotazione dei portafogli. Il petrolio, invece, resta legato a una logica più industriale: se l’offerta aumenta e la domanda non accelera, il prezzo tende a indebolirsi.
Un altro segnale importante arriva dalla struttura del mercato. Il Brent mostra segnali di contango, una condizione in cui i prezzi a breve sono inferiori a quelli delle consegne future. È un indizio tecnico, ma molto rilevante: spesso indica che nel breve periodo il mercato ha più petrolio di quanto riesca ad assorbire. Quando ciò accade, gli operatori possono essere incentivati a stoccare greggio per venderlo più avanti, ma solo se il differenziale di prezzo copre i costi di deposito e finanziamento.
Per consumatori e imprese, un petrolio più debole può tradursi in un alleggerimento dei costi energetici, anche se il passaggio ai prezzi finali non è mai automatico né immediato. Per i mercati finanziari, invece, il messaggio è più complesso: il calo del greggio può ridurre le pressioni inflazionistiche, ma può anche segnalare timori sulla crescita globale. La vera domanda, nelle prossime settimane, sarà capire se il ribasso nasce da un’offerta temporaneamente abbondante o da una domanda strutturalmente più debole.
Il petrolio, quindi, non sta semplicemente scendendo. Sta raccontando un cambio di narrativa: meno paura geopolitica, più attenzione ai fondamentali, più cautela sulla domanda e maggiore sensibilità alle decisioni dei produttori. In questo equilibrio fragile, ogni notizia su OPEC+, Stati Uniti, Cina e Medio Oriente potrà ancora spostare rapidamente le quotazioni.
Blotix Press Office
La tokenizzazione non è più soltanto una parola tecnica usata nel mondo crypto, ma uno dei temi centrali del futuro della finanza globale. Secondo il Fondo Monetario Internazionale, portare asset, pagamenti e strumenti finanziari su registri digitali condivisi potrebbe trasformare in profondità il modo in cui il denaro si muove, gli investimenti vengono regolati e i mercati dialogano tra loro. L’idea di fondo è semplice: rappresentare beni reali o finanziari sotto forma di token digitali, trasferibili in modo rapido, tracciabile e programmabile.
La vera novità non riguarda solo la velocità. Oggi molte operazioni finanziarie seguono passaggi separati: prima l’ordine, poi la compensazione, poi il regolamento finale. Questo sistema funziona, ma richiede intermediari, tempi tecnici, controlli successivi e costi. Con la tokenizzazione, invece, più fasi possono avvenire quasi nello stesso momento, all’interno di infrastrutture digitali comuni. Un titolo, una quota di fondo, un’obbligazione o un deposito bancario tokenizzato possono essere trasferiti con maggiore efficienza, riducendo errori, ritardi e passaggi ridondanti.
Per il FMI, questa evoluzione potrebbe rendere la finanza più accessibile, soprattutto nei pagamenti internazionali. Le transazioni transfrontaliere sono ancora spesso lente, costose e dipendenti da una catena complessa di banche corrispondenti. La tokenizzazione, insieme a stablecoin regolamentate e monete digitali di banca centrale, potrebbe ridurre questi attriti e rendere più semplice inviare valore da un Paese all’altro. Per famiglie, imprese e lavoratori migranti, ciò significherebbe pagamenti più rapidi e commissioni più basse.
Il potenziale è rilevante anche per i mercati emergenti. La possibilità di accedere a strumenti finanziari tokenizzati potrebbe ampliare la partecipazione degli investitori, migliorare la liquidità e creare nuovi canali di finanziamento per imprese e governi. In teoria, un’infrastruttura digitale ben regolata potrebbe ridurre alcune barriere storiche, consentendo a più soggetti di partecipare ai mercati globali senza dover passare sempre attraverso strutture tradizionali costose e poco flessibili.
Ma il FMI invita a non confondere innovazione e sicurezza automatica. La tokenizzazione può ridurre alcune inefficienze, ma può anche spostare i rischi. Se oggi molti rischi sono concentrati nei bilanci di banche, fondi e intermediari vigilati, domani una parte crescente potrebbe trasferirsi verso piattaforme tecnologiche, gestori di infrastrutture digitali, fornitori di wallet, custodi e operatori di smart contract. In altre parole, la finanza diventerebbe più veloce, ma anche più dipendente dal corretto funzionamento del codice e delle reti digitali.
Uno dei punti più delicati riguarda la stabilità finanziaria. Quando i passaggi intermedi scompaiono, si riducono anche alcuni “cuscinetti” che nel sistema tradizionale rallentano la propagazione degli shock. Un errore tecnico, un attacco informatico, una crisi di fiducia o una fuga improvvisa di capitali potrebbero diffondersi molto più rapidamente. La stessa efficienza che rende il sistema più agile può trasformarsi, in caso di crisi, in un acceleratore di instabilità.
C’è poi il tema monetario. Se le stablecoin globali denominate in valute forti, in particolare dollari, diventassero molto diffuse nei Paesi con monete deboli, potrebbero favorire fenomeni di sostituzione valutaria. I cittadini e le imprese potrebbero preferire strumenti digitali ancorati a valute estere rispetto alla moneta nazionale. Questo offrirebbe protezione individuale contro inflazione e svalutazione, ma ridurrebbe la capacità delle autorità locali di controllare politica monetaria, flussi di capitale e stabilità del sistema bancario.
La tokenizzazione, quindi, non è una scorciatoia miracolosa, ma una nuova architettura. Può rendere il sistema finanziario più efficiente, inclusivo e trasparente, ma solo se accompagnata da regole solide, standard comuni e cooperazione internazionale. Il rischio principale non è la tecnologia in sé, ma una crescita disordinata, dominata da piattaforme private, infrastrutture non interoperabili e controlli insufficienti.
Il messaggio del Fondo Monetario Internazionale è chiaro: le decisioni prese ora determineranno se la tokenizzazione rafforzerà la finanza globale o la renderà più frammentata. La sfida non sarà scegliere tra vecchio e nuovo, ma costruire un ponte credibile tra innovazione, vigilanza e stabilità. Perché la finanza del futuro potrà essere digitale, ma dovrà restare affidabile.
Blotix Press Office
Visa, M-Pesa e Onafriq stanno sperimentando nella Repubblica Democratica del Congo un progetto che potrebbe segnare una svolta concreta nei pagamenti digitali africani. L’obiettivo è usare le stablecoin per regolare alcune operazioni transfrontaliere legate al mobile money, rendendo più rapido ed efficiente il trasferimento di valore tra piattaforme, operatori e mercati diversi.
La notizia è importante perché non riguarda soltanto il mondo crypto, ma il cuore dell’infrastruttura finanziaria quotidiana. M-Pesa è da anni uno dei simboli più forti della rivoluzione dei pagamenti mobili in Africa: permette a milioni di persone di inviare denaro, ricevere fondi, pagare servizi, acquistare credito telefonico e gestire piccole transazioni anche senza un conto bancario tradizionale. In molti Paesi africani, il mobile money ha anticipato ciò che altrove è arrivato con le app bancarie: una finanza più leggera, più accessibile e più vicina alla vita reale.
Il problema, però, nasce quando il denaro deve attraversare i confini. I pagamenti internazionali restano spesso lenti, costosi e dipendenti da più intermediari. Ogni passaggio può generare commissioni, ritardi, necessità di cambio valuta e rischi operativi. In questo spazio si inserisce il progetto con Visa e Onafriq: usare stablecoin, cioè token digitali ancorati a una valuta stabile come il dollaro, per semplificare il regolamento tra operatori.
La differenza rispetto alle criptovalute speculative è sostanziale. Qui non si parla di Bitcoin usato come investimento volatile, ma di strumenti digitali pensati per mantenere un valore stabile e muovere liquidità in modo programmabile. In pratica, le stablecoin possono funzionare come un ponte tecnico tra sistemi di pagamento diversi, riducendo tempi di regolamento e migliorando la gestione della liquidità. Per un mercato come quello africano, dove le rimesse, i piccoli pagamenti commerciali e i trasferimenti familiari hanno un peso enorme, anche una riduzione minima dei costi può avere effetti rilevanti.
La scelta della Repubblica Democratica del Congo non è casuale. Il Paese rappresenta un mercato complesso, con grandi esigenze di inclusione finanziaria, forti flussi informali e infrastrutture bancarie non sempre capillari. Testare qui una soluzione di regolamento basata su stablecoin significa verificare se la tecnologia può reggere proprio dove il sistema tradizionale mostra più limiti. Se il modello funzionasse, potrebbe essere esteso ad altri corridoi africani, collegando meglio wallet mobili, operatori fintech, reti globali e piattaforme locali.
Per Visa, il progetto si inserisce in una strategia più ampia. Il gruppo sta da tempo studiando l’uso delle stablecoin per i regolamenti internazionali e ha già annunciato l’espansione di iniziative su più regioni, blockchain e valute digitali. La logica è chiara: le grandi reti di pagamento non vogliono restare fuori dalla trasformazione tokenizzata della finanza. Al contrario, provano a integrarla nei propri circuiti, trasformando la blockchain da minaccia alternativa a strato operativo complementare.
Per M-Pesa, invece, il pilot rappresenta un passaggio evolutivo. Dopo aver portato il denaro sul telefono, ora il sistema può provare a collegarsi a una dimensione più globale, dove il mobile money incontra stablecoin, pagamenti internazionali e nuove forme di interoperabilità. È una traiettoria coerente con l’evoluzione del settore: gli utenti vogliono strumenti semplici, ma dietro quella semplicità serve un’infrastruttura sempre più sofisticata.
Restano tuttavia questioni delicate. Le stablecoin richiedono regole chiare sulle riserve, sulla trasparenza, sull’antiriciclaggio, sulla protezione degli utenti e sulla responsabilità degli intermediari. In mercati fragili o poco bancarizzati, l’innovazione può ampliare l’accesso ai servizi finanziari, ma può anche creare nuovi rischi se non viene controllata. La vera sfida sarà quindi trovare un equilibrio tra velocità tecnologica e vigilanza pubblica.
Il pilot tra Visa, M-Pesa e Onafriq non va letto come una semplice sperimentazione crypto. È piuttosto un segnale della direzione in cui si muove la finanza digitale: pagamenti più veloci, regolamenti programmabili, reti mobili integrate con infrastrutture blockchain e un nuovo ruolo per le stablecoin nei flussi internazionali. L’Africa, spesso raccontata come mercato da raggiungere, potrebbe diventare invece uno dei laboratori più avanzati del futuro dei pagamenti.
Blotix Press Office
La finanza europea compie un nuovo passo verso la tokenizzazione degli asset reali con l’arrivo su Solana di SAFO, lo Spiko Amundi Overnight Swap Fund, fondo nato dalla collaborazione tra Spiko e Amundi. La notizia è rilevante perché non riguarda una semplice sperimentazione crypto, ma un prodotto finanziario regolato, pensato per la gestione della liquidità di imprese, istituzioni finanziarie e operatori digitali. In altre parole, la blockchain non viene usata per creare un nuovo token speculativo, ma per rendere più efficiente uno strumento vicino al mercato monetario tradizionale.
SAFO è un fondo tokenizzato concepito per offrire un’alternativa alla liquidità ferma sui conti o agli strumenti classici di tesoreria. La sua logica è quella di consentire agli investitori di accedere a un prodotto assimilabile alla gestione di cassa, ma con caratteristiche operative nuove: trasferibilità continua, maggiore trasparenza del registro degli investitori, possibilità di custodia digitale e processi più rapidi rispetto ai canali finanziari tradizionali.
Il punto centrale è proprio questo: la tokenizzazione non cambia necessariamente la natura economica dell’investimento, ma cambia il modo in cui esso viene rappresentato, trasferito e utilizzato. Una quota del fondo può essere trasformata in un token digitale, registrato su blockchain e movimentabile con procedure più snelle. Per aziende e istituzioni che gestiscono liquidità, margini, collaterale o riserve, questo può significare maggiore flessibilità e un accesso più diretto a strumenti di rendimento.
L’approdo su Solana aggiunge un elemento tecnologico importante. La rete è conosciuta per la velocità delle transazioni e per i costi contenuti, due fattori decisivi quando si parla di strumenti finanziari che potrebbero essere movimentati con frequenza elevata. Se un fondo tokenizzato deve funzionare come infrastruttura di tesoreria digitale, non basta che sia sicuro e regolato: deve anche essere pratico, rapido e compatibile con l’operatività quotidiana degli utenti professionali.
L’iniziativa si inserisce in una tendenza più ampia: portare on-chain strumenti finanziari tradizionali, come titoli di Stato, fondi monetari, obbligazioni e quote di fondi. Questo settore viene spesso indicato con l’espressione RWA, cioè real world assets, asset del mondo reale rappresentati digitalmente. La crescita degli RWA segnala una maturazione del mercato blockchain, che progressivamente si allontana dalla sola narrativa speculativa per avvicinarsi a casi d’uso più concreti, istituzionali e regolati.
La presenza di Amundi, uno dei maggiori gestori patrimoniali europei, dà all’operazione un peso particolare. Per anni la tokenizzazione è stata raccontata soprattutto da startup e piattaforme crypto; oggi, invece, sono sempre più spesso grandi operatori finanziari a sperimentare modelli ibridi tra finanza tradizionale e infrastrutture digitali. Questo non significa che la banca o il fondo tradizionale scompaiano, ma che alcune funzioni operative possono essere rese più efficienti attraverso registri distribuiti, smart contract e nuove forme di regolamento.
Il vantaggio più evidente riguarda la gestione della liquidità. Le imprese, soprattutto quelle attive nel digitale, possono avere bisogno di strumenti capaci di dialogare con stablecoin, wallet, piattaforme on-chain e mercati globali. Un fondo tokenizzato può diventare una sorta di ponte tra cassa tradizionale e finanza digitale, permettendo di impiegare liquidità senza uscire del tutto dall’ecosistema blockchain.
Restano però questioni delicate. I fondi monetari, anche quando tokenizzati, non sono privi di rischi. In caso di tensioni di mercato, la possibilità di trasferire o riscattare quote in modo molto rapido può accentuare movimenti improvvisi. Inoltre, la connessione tra fondi regolati, stablecoin, mercati DeFi e infrastrutture pubbliche può creare nuove interdipendenze. Più il sistema diventa veloce, più deve essere robusto.
Per questo la vera sfida sarà regolatoria e operativa. La tokenizzazione potrà diventare una grande occasione per l’Europa solo se resterà ancorata a trasparenza, vigilanza, corretta custodia degli asset e chiarezza sui diritti degli investitori. SAFO su Solana mostra che la finanza digitale europea non vuole più restare alla finestra. Ora il punto non è capire se la tokenizzazione arriverà, ma come verrà integrata nel sistema finanziario reale.
admin_blx
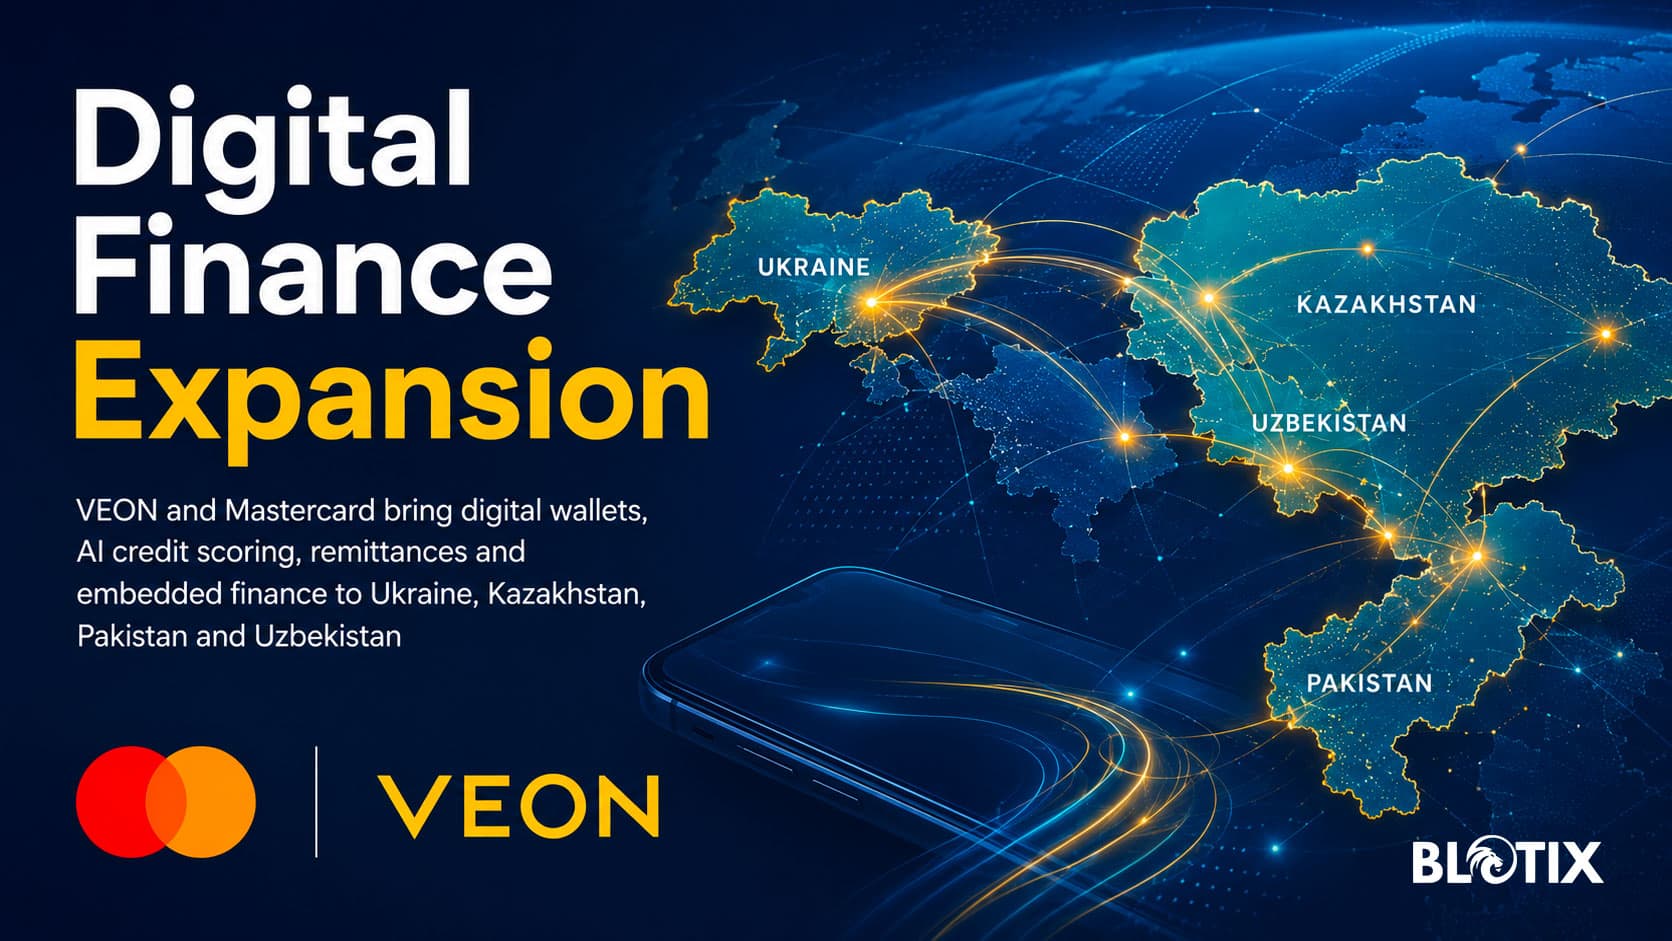
VEON e Mastercard hanno annunciato una collaborazione destinata a incidere sul futuro dei servizi finanziari digitali nei mercati emergenti. L’accordo punta a rendere più accessibili strumenti come portafogli digitali, pagamenti, rimesse, servizi per commercianti, programmi di fidelizzazione, credito digitale e soluzioni di embedded finance. Il progetto partirà da aree strategiche come Ucraina e Kazakistan, con la possibilità di estendersi anche ad altri mercati in cui VEON è presente, tra cui Pakistan e Uzbekistan.
La notizia è rilevante perché mette insieme due mondi che, fino a pochi anni fa, viaggiavano spesso separati: da una parte la connettività mobile, dall’altra i servizi finanziari. VEON è un operatore digitale con una forte presenza in Paesi ad alta crescita, dove milioni di persone usano lo smartphone come principale porta d’accesso alla vita economica. Mastercard, invece, porta in dote una rete globale di pagamenti, tecnologie di sicurezza, esperienza nei servizi finanziari e una capacità consolidata di collegare banche, imprese, esercenti e consumatori.
Il punto centrale dell’operazione non è semplicemente aggiungere una nuova app di pagamento. La vera scommessa è trasformare la connessione mobile in uno strumento di inclusione economica. In molti mercati, infatti, una parte significativa della popolazione resta ancora lontana dai servizi bancari tradizionali. Le cause sono diverse: scarsa storia creditizia, uso prevalente del contante, infrastrutture finanziarie frammentate, distanza fisica dagli sportelli, costi elevati e difficoltà di accesso per piccoli imprenditori, lavoratori autonomi e famiglie.
In questo scenario, l’intelligenza artificiale può svolgere un ruolo decisivo, soprattutto nel credit scoring. Molte persone non ottengono credito perché non possiedono una documentazione bancaria sufficiente o perché non rientrano nei parametri classici utilizzati dagli istituti finanziari. Attraverso modelli più evoluti, basati su dati digitali e comportamenti economici verificabili, diventa possibile valutare meglio l’affidabilità di utenti e microimprese. Naturalmente il tema richiede grande attenzione: l’uso dell’IA nel credito deve essere trasparente, controllabile e rispettoso delle norme sulla protezione dei dati, altrimenti il rischio è sostituire vecchie esclusioni con nuove forme di discriminazione algoritmica.
La collaborazione tra VEON e Mastercard riguarda anche l’embedded finance, cioè l’integrazione dei servizi finanziari dentro piattaforme digitali già utilizzate dagli utenti. In pratica, pagare, ricevere denaro, accedere a un piccolo prestito, ottenere premi fedeltà o gestire un wallet potrebbe diventare parte naturale dell’esperienza mobile quotidiana. Questo modello è particolarmente efficace nei Paesi in cui lo smartphone è più diffuso del conto corrente e dove il digitale può superare barriere che la banca tradizionale non è riuscita ad abbattere.
Un altro fronte importante è quello delle rimesse. In molte economie emergenti, il denaro inviato da familiari, lavoratori migranti o piccoli operatori commerciali rappresenta una risorsa fondamentale. Rendere questi trasferimenti più semplici, sicuri e meno costosi significa incidere direttamente sulla vita delle persone. Per piccoli commercianti e imprese, invece, l’accesso a strumenti digitali di pagamento può favorire maggiore tracciabilità, nuove vendite, migliore gestione della liquidità e progressiva uscita dall’economia informale.
La scelta dei mercati non è casuale. Ucraina, Kazakistan, Pakistan e Uzbekistan sono Paesi diversi tra loro, ma accomunati da una forte domanda di servizi digitali e da ampi spazi di crescita nella finanza accessibile. In questi contesti, la combinazione tra piattaforme locali, capacità di distribuzione, dati, pagamenti globali e tecnologie di sicurezza può creare un ecosistema nuovo, più vicino ai bisogni concreti di cittadini e imprese.
Il progetto conferma una tendenza ormai evidente: il futuro dei pagamenti non sarà costruito soltanto dalle banche, ma anche da operatori telefonici, piattaforme digitali, reti internazionali e tecnologie intelligenti. La finanza diventa sempre più incorporata nella vita quotidiana, invisibile ma presente, semplice per l’utente finale e complessa nella sua architettura tecnica.
La sfida, però, sarà evitare che l’innovazione resti solo una promessa commerciale. Per funzionare davvero, questi servizi dovranno essere convenienti, sicuri, comprensibili e regolati. Dovranno aiutare chi oggi è escluso, non soltanto intercettare nuovi margini di mercato. Se l’equilibrio sarà trovato, l’alleanza tra VEON e Mastercard potrà rappresentare un passaggio importante verso una finanza digitale più inclusiva, in cui il telefono non è solo uno strumento di comunicazione, ma diventa una vera porta d’accesso all’economia.
Blotix Press Office
- Solana introduce le Governance Proposals e apre una nuova stagione per decisioni, validator e deleganti
- Investitori britannici contro Binance la causa sui derivati crypto apre una nuova fase per gli exchange
- Con MiCA l’Europa impone la licenza crypto e apre la nuova fase della finanza digitale regolata
- Bitcoin tra stanchezza del mercato e dubbi sul vero fondo del ciclo crypto