
Blog
- : Sì
- : No
- : Sì
La Cina accelera sullo yuan digitale e compie un nuovo passo nella costruzione della propria infrastruttura monetaria globale. Il progetto dell’e-CNY, la valuta digitale emessa dalla banca centrale cinese, non riguarda più soltanto i pagamenti interni, le sperimentazioni nelle città pilota o l’uso quotidiano tramite app e portafogli digitali. La nuova fase guarda soprattutto ai pagamenti transfrontalieri, al commercio internazionale e alla possibilità di rendere il renminbi più presente nei flussi finanziari globali.
Il punto centrale è l’espansione della piattaforma collegata allo yuan digitale, alla quale hanno aderito diverse istituzioni finanziarie attraverso accordi di partecipazione diretta. L’obiettivo è creare un sistema capace di rendere i trasferimenti internazionali più rapidi, meno costosi e più integrati con le infrastrutture bancarie. In sostanza, Pechino vuole trasformare lo yuan digitale da semplice strumento di pagamento nazionale a canale operativo per scambi tra banche, imprese e sistemi finanziari di diversi Paesi.
Questa mossa va letta dentro una strategia molto più ampia. La Cina da anni lavora per ridurre la dipendenza dai circuiti finanziari dominati dal dollaro e dalle infrastrutture occidentali. Lo yuan digitale non è una criptovaluta nel senso tradizionale del termine, perché non nasce da una rete decentralizzata e non sfugge al controllo pubblico. È una moneta digitale di banca centrale, emessa e governata dalla People’s Bank of China. Proprio per questo rappresenta uno strumento diverso da Bitcoin, Ethereum o dalle stablecoin private. Non punta sulla disintermediazione totale, ma su una nuova forma di sovranità monetaria digitale.
Per le imprese, il possibile vantaggio è evidente. Pagamenti internazionali più veloci possono ridurre tempi di regolamento, commissioni, passaggi intermedi e frizioni operative. Per le banche, l’integrazione con una piattaforma digitale ufficiale può aprire nuovi servizi legati a lettere di credito, finanziamenti commerciali, regolamenti tra istituti e operazioni lungo le rotte economiche della Belt and Road Initiative. Per lo Stato cinese, invece, il vantaggio è strategico: aumentare l’uso internazionale dello yuan senza dover attendere soltanto la lenta crescita dei mercati valutari tradizionali.
La vera sfida, però, resta l’adozione. In Cina i pagamenti digitali sono già dominati da strumenti molto diffusi come Alipay e WeChat Pay. Convincere cittadini, imprese e operatori economici a usare stabilmente l’e-CNY non è automatico. All’estero la difficoltà è ancora maggiore, perché entrano in gioco fiducia, compatibilità tecnica, regole antiriciclaggio, rapporti geopolitici e timori legati alla tracciabilità delle transazioni. Una moneta digitale di banca centrale può offrire efficienza, ma può anche sollevare interrogativi sulla privacy e sul controllo dei flussi finanziari.
Il lancio della nuova infrastruttura transfrontaliera segnala comunque un fatto importante: la competizione sulle valute digitali è ormai entrata in una fase concreta. Gli Stati Uniti puntano molto sul ruolo delle stablecoin private ancorate al dollaro. L’Europa procede con prudenza sul progetto dell’euro digitale. La Cina, invece, cerca di costruire un modello in cui banca centrale, banche commerciali e piattaforme digitali lavorano dentro un ecosistema coordinato. È una visione meno aperta rispetto al mondo crypto, ma molto più istituzionale e geopolitica.
In questo scenario, lo yuan digitale diventa più di un mezzo di pagamento. È uno strumento di politica economica, un’infrastruttura tecnologica e un messaggio al sistema finanziario globale. Pechino vuole dimostrare che la moneta del futuro non sarà soltanto cartacea, bancaria o privata, ma anche programmabile, digitale e integrata nei nuovi circuiti del commercio mondiale. Non è detto che lo yuan digitale riesca rapidamente a conquistare una posizione dominante fuori dalla Cina. Tuttavia, il suo sviluppo obbliga tutti gli altri attori globali a confrontarsi con una domanda ormai inevitabile: chi controllerà le infrastrutture della moneta digitale nel nuovo ordine finanziario internazionale?
Blotix Press Office
Changpeng Zhao, conosciuto nel mondo crypto come CZ, torna al centro del dibattito internazionale con una proposta destinata a far discutere governi, banche centrali, borse valori e regolatori. Il fondatore di Binance ha invitato gli Stati a guardare con maggiore decisione alla blockchain non solo come tecnologia per criptovalute speculative, ma come infrastruttura pubblica capace di trasformare il funzionamento dei mercati finanziari. Secondo CZ, i governi dovrebbero valutare la tokenizzazione dei mercati azionari e la creazione di stablecoin nazionali, cioè valute digitali ancorate alla moneta ufficiale di ciascun Paese.
Il messaggio è semplice ma potente. Se oggi azioni, obbligazioni, fondi e strumenti finanziari viaggiano ancora attraverso sistemi complessi, costosi e spesso lenti, la blockchain potrebbe consentire una circolazione più rapida, trasparente e accessibile. Tokenizzare un mercato azionario significa rappresentare digitalmente un titolo finanziario su una rete blockchain, rendendolo potenzialmente negoziabile in modo più efficiente, anche in frazioni molto piccole e con tempi di regolamento più brevi. Per i piccoli investitori, questo potrebbe aprire l’accesso a strumenti oggi meno raggiungibili. Per gli Stati, potrebbe diventare un modo per ampliare la partecipazione ai mercati dei capitali e attrarre liquidità internazionale.
La proposta sulle stablecoin sovrane è ancora più delicata. Una stablecoin nazionale permetterebbe a una valuta ufficiale di circolare in forma digitale su infrastrutture blockchain, rendendo più facili i pagamenti transfrontalieri, il commercio internazionale, le rimesse e le operazioni finanziarie automatizzate. In un mondo in cui dollaro digitale, euro digitale, yuan digitale e stablecoin private competono per spazio e fiducia, ogni governo rischia di trovarsi davanti a una scelta strategica. Restare fuori dalla nuova infrastruttura del valore potrebbe significare perdere influenza monetaria, tecnologica e commerciale.
Il punto centrale, però, non è soltanto tecnico. La vera questione riguarda il rapporto tra finanza tradizionale e finanza digitale. La tokenizzazione degli asset reali, dai titoli di Stato agli immobili, dall’oro al credito privato, sta già crescendo in molte aree del mercato. Grandi operatori finanziari stanno studiando strumenti on-chain perché vedono nella blockchain non una moda passeggera, ma un possibile livello infrastrutturale della finanza del futuro. In questo scenario, le parole di CZ intercettano una tendenza più ampia: portare su blockchain ciò che oggi vive nei registri bancari, nei sistemi di clearing e nelle piattaforme centralizzate.
Naturalmente, il percorso non è privo di rischi. La tokenizzazione dei mercati azionari richiede regole chiare su proprietà, custodia, responsabilità degli intermediari, tutela degli investitori, antiriciclaggio, sicurezza informatica e vigilanza. Una stablecoin sovrana, inoltre, non può essere trattata come un semplice prodotto digitale. Tocca direttamente temi di politica monetaria, stabilità finanziaria e sovranità nazionale. Per questo la sfida non è soltanto innovare, ma costruire un quadro normativo capace di distinguere i progetti solidi dalle operazioni opache.
Il paradosso è che queste dichiarazioni arrivano mentre Binance continua a confrontarsi con una pressione regolatoria molto forte, soprattutto in Europa, dove l’entrata a regime del quadro MiCA impone agli operatori crypto requisiti più rigorosi per poter offrire servizi nel mercato dell’Unione. Da un lato, quindi, CZ spinge i governi verso una maggiore apertura all’innovazione blockchain. Dall’altro, il settore deve dimostrare di poter convivere con regole più severe, controlli più trasparenti e standard di compliance più elevati.
Il messaggio che emerge è chiaro. La finanza digitale sta uscendo dalla fase pionieristica e cerca una legittimazione istituzionale. Non basta più parlare di crypto come alternativa al sistema. Ora il tema è capire se blockchain, mercati regolamentati e valute sovrane possano convergere in una nuova architettura finanziaria. CZ propone una direzione: portare azioni e monete nazionali sulla blockchain. Ma la risposta finale spetterà ai governi, ai regolatori e alla capacità del settore di dimostrare che innovazione, trasparenza e tutela del risparmio possono stare nello stesso spazio.
Blotix Press Office
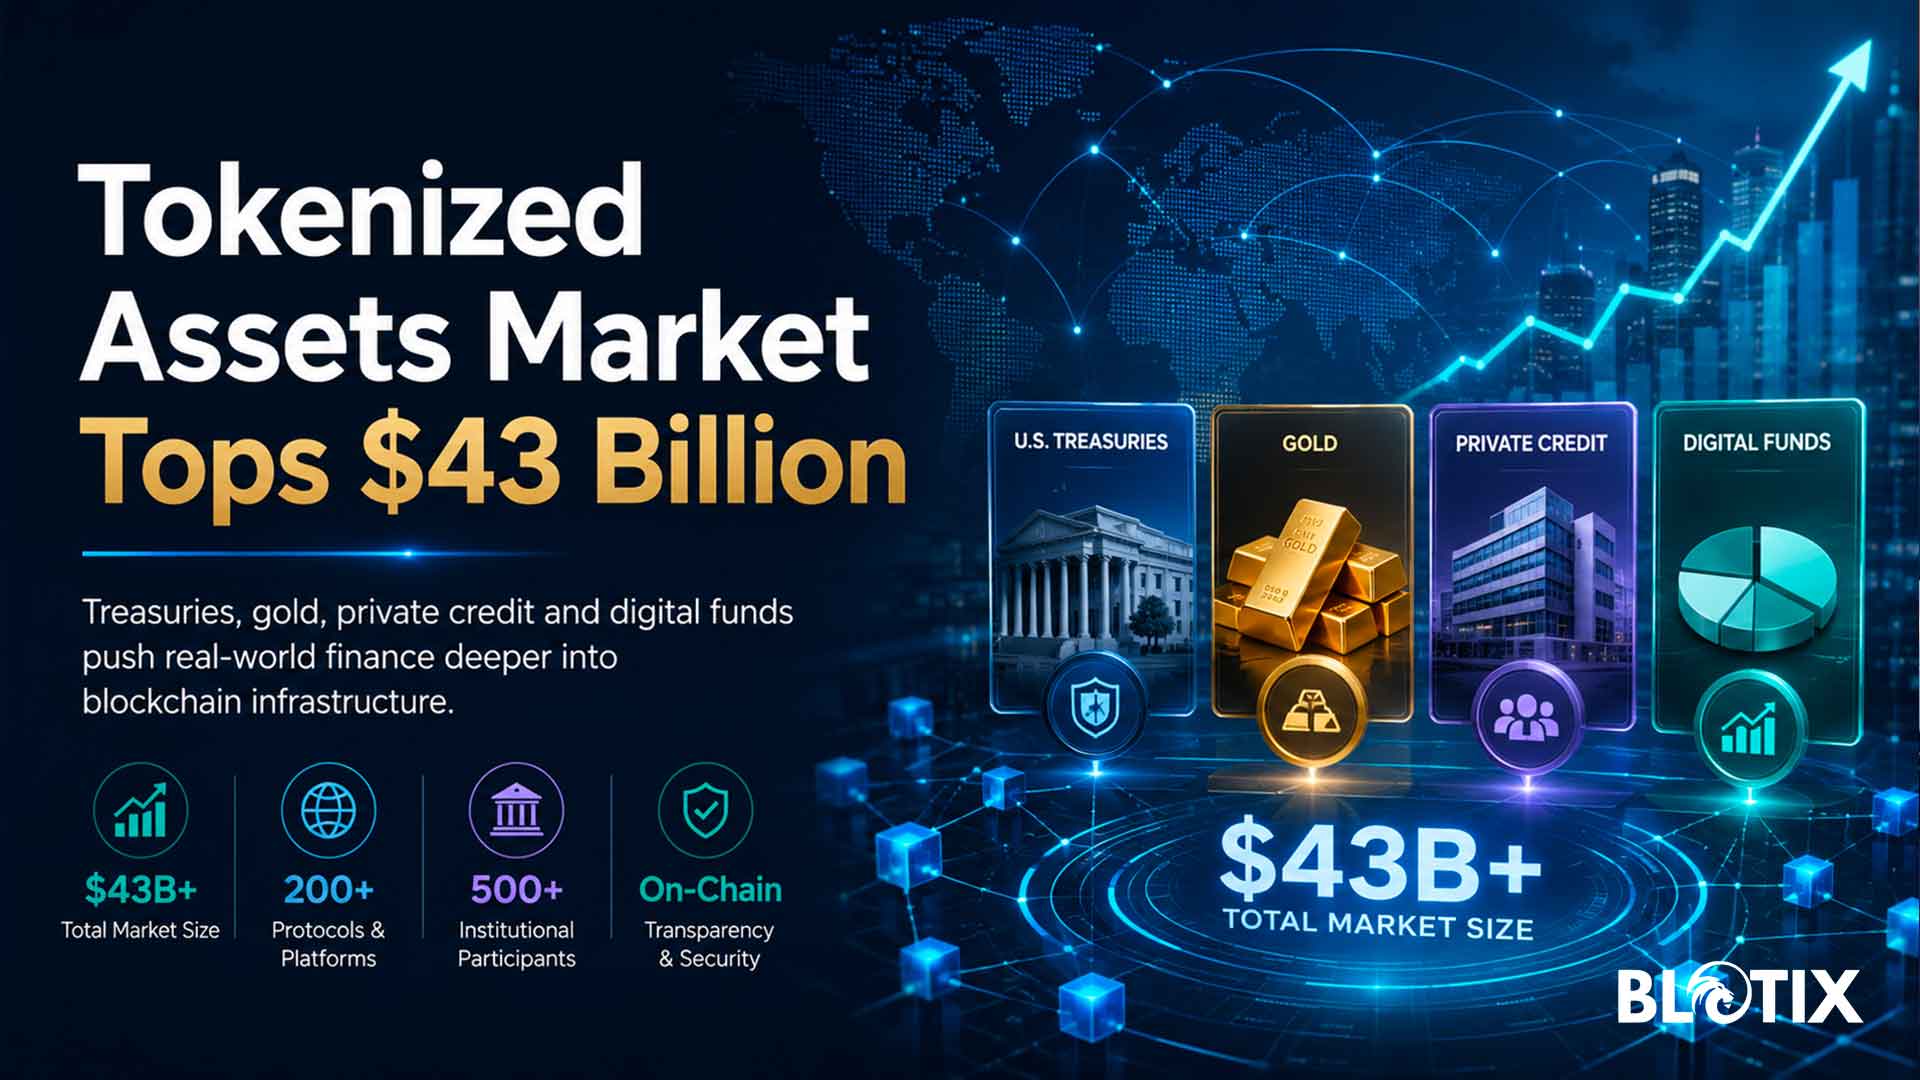
Il mercato degli asset tokenizzati continua a crescere e supera la soglia dei 43 miliardi di dollari, confermando che la tokenizzazione non è più soltanto una promessa tecnologica legata al mondo crypto, ma una delle trasformazioni più concrete della finanza globale. Il dato è rilevante perché indica una progressiva maturazione del settore: sempre più strumenti finanziari tradizionali, come titoli di Stato, fondi monetari, credito privato, materie prime e strumenti azionari, vengono rappresentati su blockchain attraverso token digitali capaci di circolare, essere scambiati e integrarsi con nuove infrastrutture finanziarie.
La tokenizzazione consiste nella rappresentazione digitale di un bene reale o finanziario su una blockchain. In termini semplici, un asset che esiste nel mondo tradizionale viene trasformato in un token, cioè in una unità digitale registrata su un’infrastruttura distribuita. Questo non significa che il bene sparisca o diventi puramente virtuale. Al contrario, il token dovrebbe rappresentare un diritto, una quota, una pretesa economica o una forma di esposizione collegata all’asset sottostante. Il punto decisivo è che questa rappresentazione può rendere più efficiente il trasferimento, la custodia, la verifica e la circolazione del valore.
A trainare la crescita sono soprattutto gli operatori istituzionali. Grandi società finanziarie, gestori patrimoniali, piattaforme blockchain e soggetti specializzati stanno portando on-chain strumenti che fino a pochi anni fa restavano confinati nei circuiti della finanza tradizionale. I Treasury tokenizzati, cioè prodotti collegati ai titoli di Stato statunitensi, sono diventati uno dei segmenti più osservati, perché uniscono il rendimento di strumenti considerati relativamente sicuri con la flessibilità operativa della blockchain. Anche l’oro tokenizzato e alcune forme di credito privato stanno guadagnando spazio, offrendo agli investitori nuove modalità di accesso ad asset già conosciuti.
La crescita del settore segnala un cambio di paradigma. La blockchain non viene più vista soltanto come ambiente speculativo per criptovalute, ma come infrastruttura capace di supportare mercati finanziari più rapidi, programmabili e trasparenti. In teoria, un asset tokenizzato può essere trasferito con minori tempi di regolamento, può essere frazionato in quote più accessibili, può dialogare con smart contract e può essere utilizzato all’interno di applicazioni DeFi o piattaforme istituzionali. Questo apre la strada a una finanza più modulare, nella quale strumenti tradizionali e tecnologia digitale iniziano a convergere.
Il dato dei 43 miliardi, tuttavia, non deve essere letto come una consacrazione definitiva. Il mercato resta giovane, frammentato e ancora molto dipendente dalle regole, dalla qualità degli emittenti, dalla custodia degli asset sottostanti e dalla reale liquidità degli strumenti. Un token può rappresentare un bene, ma ciò non garantisce automaticamente che quel token sia facilmente vendibile, correttamente prezzato o privo di rischi. La differenza tra valore tokenizzato e liquidità effettiva è uno dei nodi più importanti da comprendere.
Proprio per questo la tokenizzazione richiede una valutazione più matura rispetto alla semplice crescita numerica. Non basta sapere quanti miliardi siano stati portati on-chain. Bisogna capire chi emette il token, quale diritto attribuisce, dove sono custoditi gli asset, quali controlli esistono, quali regole si applicano in caso di insolvenza, errore o controversia, e se esiste un mercato secondario realmente attivo. Senza questi elementi, la tokenizzazione rischia di essere percepita come innovazione formale più che sostanziale.
Il coinvolgimento di grandi operatori, però, rende il fenomeno difficile da ignorare. Banche, asset manager, società fintech e infrastrutture di mercato stanno sperimentando modelli che potrebbero incidere profondamente sul modo in cui si emettono, scambiano e custodiscono strumenti finanziari. In futuro, fondi, obbligazioni, azioni private, immobili, crediti e commodities potrebbero circolare attraverso registri digitali interoperabili, con procedure più automatizzate e costi potenzialmente ridotti.
La vera partita sarà regolamentare e infrastrutturale. Perché la tokenizzazione diventi davvero una componente stabile della finanza, serviranno standard comuni, regole chiare, custodia sicura, interoperabilità tra blockchain e sistemi tradizionali, controlli antiriciclaggio efficaci e tutela degli investitori. La tecnologia può semplificare molti passaggi, ma non elimina la necessità di fiducia, responsabilità e trasparenza.
Il superamento dei 43 miliardi rappresenta quindi una soglia simbolica e operativa. Simbolica, perché mostra che gli asset reali tokenizzati non sono più una nicchia marginale. Operativa, perché conferma che la finanza tradizionale sta iniziando a usare la blockchain come infrastruttura e non solo come tema di investimento. La tokenizzazione non sostituirà dall’oggi al domani i mercati esistenti, ma sta già costruendo un nuovo livello di circolazione del valore. Ed è proprio lì, nell’incontro tra asset reali, regole finanziarie e registri digitali, che potrebbe nascere la prossima architettura della finanza globale.
Blotix Press Office
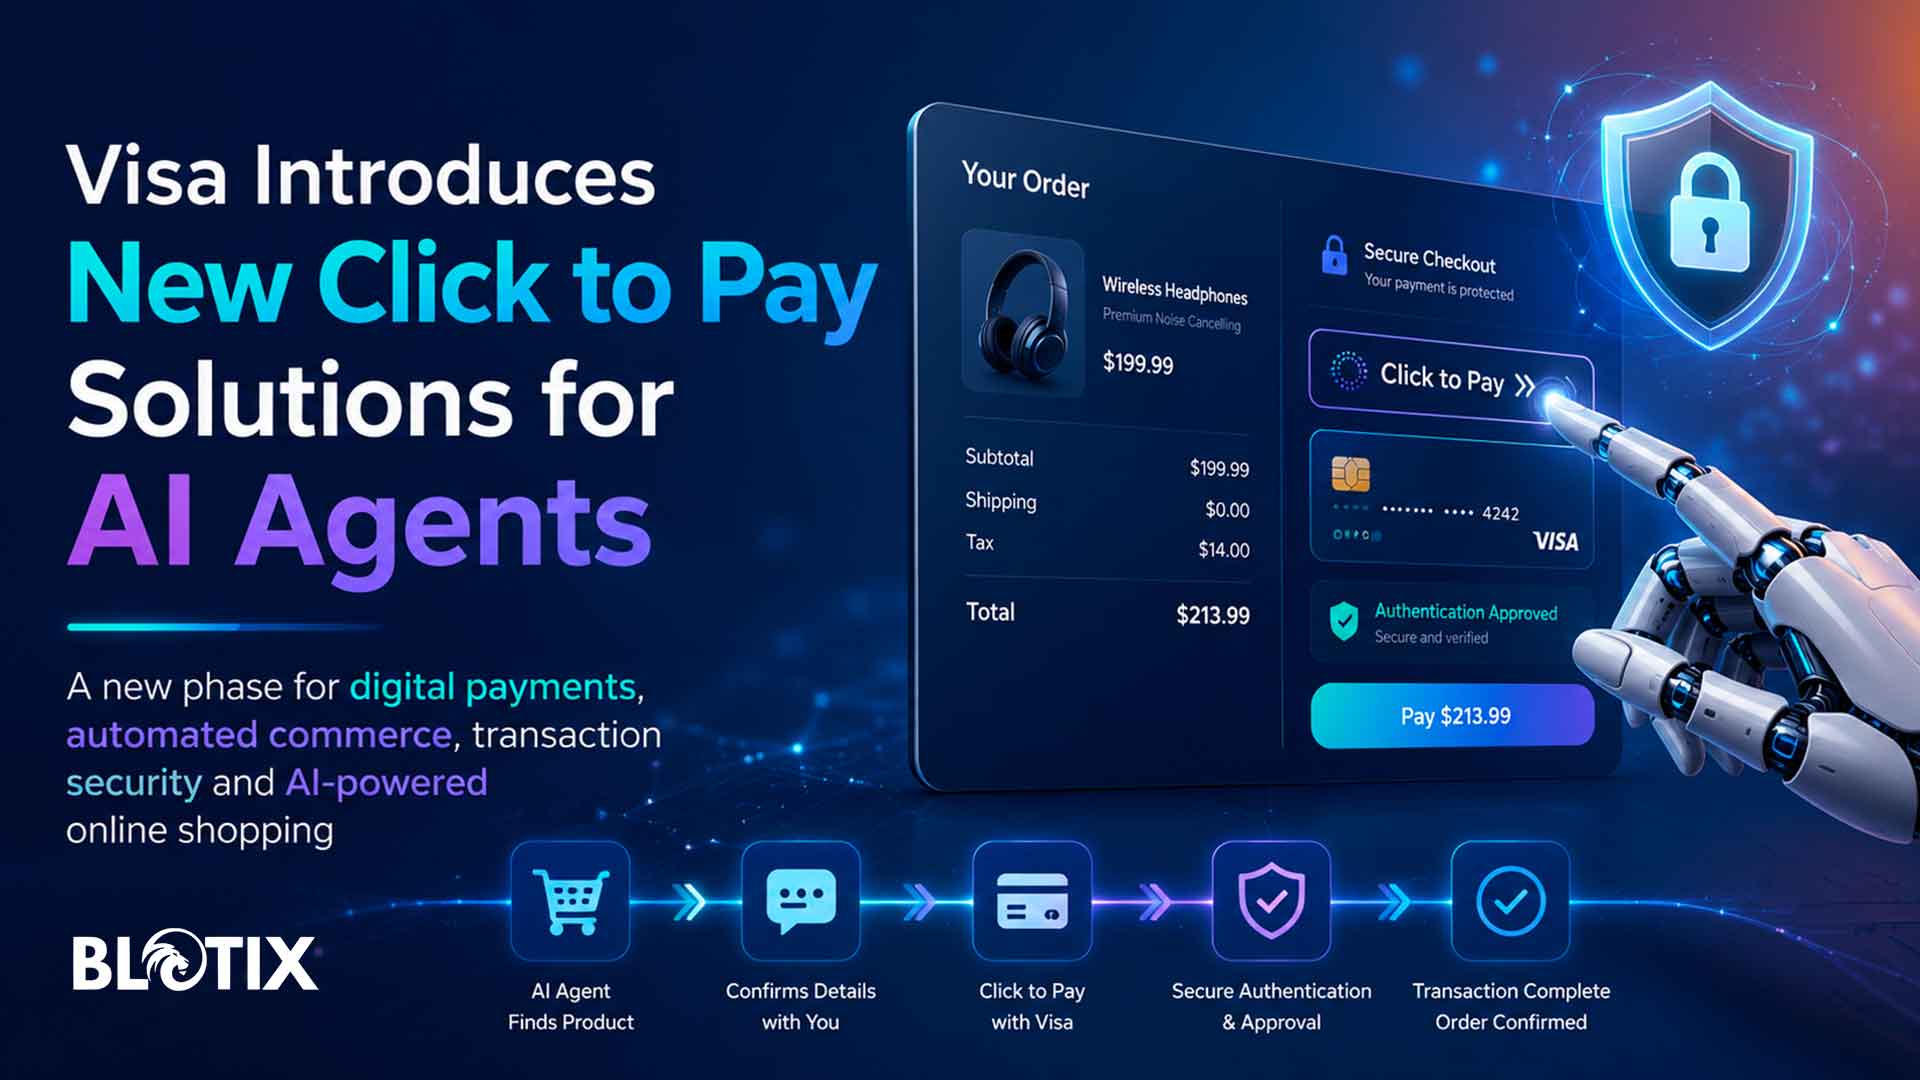
Visa accelera sull’evoluzione dei pagamenti digitali e apre una nuova fase per il commercio online: quella in cui non sarà più soltanto l’utente a scegliere, acquistare e confermare una transazione, ma anche un agente di intelligenza artificiale autorizzato potrà accompagnarlo lungo l’intero percorso d’acquisto. Il lancio di nuove soluzioni legate a Click to Pay per gli agenti AI rappresenta un passaggio rilevante, perché sposta il concetto di pagamento digitale da semplice fase finale dell’e-commerce a infrastruttura intelligente, capace di dialogare con assistenti virtuali, piattaforme di shopping automatizzato e sistemi di raccomandazione evoluti.
Il punto centrale non è soltanto la comodità. Da anni il commercio elettronico cerca di ridurre attriti, passaggi inutili, moduli da compilare e abbandoni del carrello. Con Click to Pay, Visa punta a rendere il pagamento più rapido e sicuro, evitando all’utente di inserire ogni volta i dati della carta. L’arrivo degli agenti AI aggiunge però un elemento nuovo: l’acquisto può nascere da una conversazione, da una richiesta generica o da un bisogno espresso in linguaggio naturale. Un utente potrebbe chiedere al proprio assistente digitale di trovare un volo, prenotare un hotel, acquistare un prodotto o confrontare offerte, lasciando alla macchina una parte sempre più ampia del processo operativo.
Perché questo modello funzioni, tuttavia, serve fiducia. Il pagamento non può essere lasciato a un automatismo privo di controlli, soprattutto quando entra in gioco denaro reale. Visa sta cercando di costruire proprio questo livello di garanzia, combinando tokenizzazione, autorizzazioni, limiti di spesa, riconoscimento degli agenti e compatibilità con protocolli pensati per il commercio agentico. In sostanza, l’obiettivo è permettere alle piattaforme AI di avviare pagamenti senza esporre i dati sensibili della carta e senza trasformare l’automazione in un rischio per consumatori e commercianti.
La vera novità è culturale prima ancora che tecnologica. Fino a oggi l’intelligenza artificiale è stata percepita soprattutto come strumento di ricerca, scrittura, assistenza o raccomandazione. Ora entra in un territorio molto più concreto: quello della decisione economica. Se un agente AI può individuare un prodotto, verificarne la disponibilità, confrontare il prezzo e completare il pagamento, il commercio digitale cambia natura. Non si tratta più soltanto di navigare su un sito, ma di affidare a un intermediario intelligente una parte dell’esperienza di acquisto.
Per i consumatori, il vantaggio potrebbe essere evidente. Meno passaggi, meno password, meno dati da inserire, più velocità e maggiore personalizzazione. Per i merchant, invece, l’opportunità riguarda la possibilità di rendere i propri cataloghi più facilmente accessibili alle piattaforme AI, entrando in nuovi flussi di acquisto che non passano necessariamente dalla visita diretta al sito. In futuro, il negozio online potrebbe non essere più il primo punto di contatto con il cliente. Potrebbe esserlo l’assistente digitale che interpreta il bisogno e seleziona l’offerta più coerente.
Resta però aperto il tema della responsabilità. Chi risponde se l’agente compra il prodotto sbagliato? Come si gestisce una contestazione? Quali autorizzazioni devono essere date prima della transazione? Quali limiti devono essere imposti per evitare abusi, errori o utilizzi fraudolenti? Sono domande decisive, perché il commercio agentico può crescere soltanto se il consumatore mantiene il controllo finale sulle proprie scelte e sui propri strumenti di pagamento.
Visa sembra voler presidiare proprio questo spazio. Non limitarsi a essere un circuito di pagamento, ma diventare una delle infrastrutture di fiducia dell’economia digitale automatizzata. In questo scenario, Click to Pay non è più soltanto una modalità semplificata di checkout, ma una porta d’accesso a un commercio programmabile, dove AI, token, identità digitale e autorizzazioni sicure convergono nello stesso ambiente.
La sfida sarà rendere questa innovazione comprensibile e affidabile. L’utente medio non vuole sapere come funziona un protocollo di pagamento o un sistema di tokenizzazione. Vuole sapere se può fidarsi, se può bloccare una transazione, se può stabilire un limite, se i suoi dati restano protetti e se l’AI non agirà oltre le istruzioni ricevute. Il successo dei pagamenti agentici dipenderà proprio da questo equilibrio tra automazione e controllo umano.
Con questa mossa, Visa conferma che la prossima competizione nei pagamenti non riguarderà solo carte, wallet o stablecoin, ma anche il ruolo degli agenti AI come nuovi intermediari dell’economia quotidiana. Il futuro dell’e-commerce potrebbe essere meno visibile, meno manuale e più conversazionale. Non scomparirà il gesto dell’acquisto, ma cambierà il modo in cui viene preparato, autorizzato ed eseguito. E in questo nuovo passaggio, la fiducia diventerà la vera moneta dell’intelligenza artificiale applicata ai pagamenti.
Blotix Press Office
Il mercato delle altcoin sta attraversando una delle fasi più difficili degli ultimi anni. Secondo le ultime analisi diffuse nel settore, la pressione di vendita sui token alternativi a Bitcoin ed Ethereum avrebbe raggiunto livelli estremi, con un saldo fortemente negativo tra volumi di acquisto e volumi di vendita. Il dato racconta una situazione chiara: molti investitori stanno riducendo l’esposizione agli asset più rischiosi e stanno concentrando la liquidità su poche criptovalute considerate più solide o su strumenti meno volatili.
Le altcoin sono sempre state la parte più dinamica, ma anche più fragile, del mercato crypto. Nei momenti di entusiasmo attirano capitali perché promettono crescita rapida, innovazione tecnologica, nuove narrative e rendimenti elevati. Nei momenti di incertezza, però, sono spesso le prime a subire vendite aggressive. Questo accade perché molte di esse hanno liquidità inferiore, comunità meno strutturate, modelli economici ancora deboli e una forte dipendenza dal sentiment generale. Quando il mercato perde fiducia, gli investitori tendono a uscire prima proprio dagli asset percepiti come più speculativi.
La fase attuale mostra un fenomeno più profondo della semplice correzione dei prezzi. Non si tratta soltanto di una giornata negativa o di una flessione temporanea. Le vendite nette prolungate indicano che una parte del mercato ha smesso di credere in una ripresa rapida delle altcoin. Dopo anni di promesse, l’attenzione degli investitori si è fatta più selettiva. Non basta più avere un token, una community attiva o una narrativa legata all’intelligenza artificiale, al gaming, alla DeFi o ai real world assets. Il mercato chiede utilità concreta, sostenibilità economica, liquidità reale e capacità di attrarre capitale anche fuori dai cicli speculativi.
Uno degli elementi più importanti è la rotazione della liquidità. Bitcoin continua a essere considerato il punto di riferimento dell’intero ecosistema, mentre Ethereum conserva un ruolo centrale per infrastruttura, smart contract e applicazioni decentralizzate. Molte altcoin, invece, faticano a mantenere attenzione e volumi. In un contesto di mercato più prudente, i capitali tendono a concentrarsi dove esistono maggiore profondità, maggiore riconoscibilità e minore rischio percepito. Questo indebolisce ulteriormente i token minori, creando un circolo in cui meno liquidità significa più volatilità, e più volatilità spinge altri investitori a vendere.
Anche il contesto macroeconomico contribuisce alla debolezza. Quando i mercati tradizionali offrono alternative interessanti o quando l’incertezza su tassi, inflazione e crescita economica resta elevata, gli asset più speculativi diventano meno appetibili. Le altcoin vivono soprattutto di fiducia, aspettative e propensione al rischio. Se questi tre elementi si riducono, il mercato diventa più severo. Gli investitori non comprano più tutto indistintamente, ma iniziano a distinguere tra progetti solidi, token senza prospettiva e asset sostenuti solo da entusiasmo momentaneo.
Questa pressione di vendita non significa necessariamente la fine del mercato altcoin. Storicamente, le fasi di capitolazione hanno spesso preceduto momenti di selezione e ricostruzione. Tuttavia, il mercato che potrebbe emergere da questa fase sarà probabilmente diverso da quello dei cicli precedenti. La stagione in cui quasi ogni token poteva crescere solo perché inserito in una narrativa di moda sembra molto più fragile. La prossima fase potrebbe premiare meno la quantità e più la qualità: infrastrutture realmente utilizzate, protocolli con ricavi, ecosistemi attivi, integrazioni istituzionali e modelli di governance credibili.
Il punto decisivo sarà capire se la vendita attuale rappresenti soltanto paura o anche pulizia del mercato. In un settore cresciuto rapidamente, molte altcoin sono nate senza un reale bisogno economico, con tokenomics deboli e promesse difficili da mantenere. La pressione di vendita può quindi essere letta anche come una selezione naturale. I progetti privi di utilità concreta rischiano di essere abbandonati, mentre quelli capaci di costruire valore reale potrebbero uscire rafforzati da una fase di mercato più dura.
Per gli investitori, il messaggio è chiaro. Il mercato crypto non può più essere letto come un blocco unico. Bitcoin, Ethereum, stablecoin, real world assets, DeFi e altcoin speculative rispondono a logiche diverse. Comprare una altcoin non significa semplicemente esporsi alla crescita del settore crypto, ma assumere un rischio specifico legato al progetto, alla liquidità, alla domanda reale e alla capacità del token di sopravvivere oltre l’euforia.
La pressione di vendita ai massimi da anni rappresenta quindi un segnale importante. Non certifica la morte delle altcoin, ma segnala la fine di una fiducia automatica. Il mercato sta chiedendo prove, non promesse. Sta distinguendo tra tecnologia, narrazione e valore economico. In questa fase, la vera sfida per le altcoin non sarà soltanto recuperare prezzo, ma dimostrare di avere una ragione concreta per esistere in un ecosistema sempre più competitivo, regolato e selettivo.
Blotix Press Office
- Binance risponde alle indiscrezioni sulla licenza MiCA mentre l’Europa ridisegna le regole del mercato crypto
- La tregua geopolitica spinge le Borse ma il mercato crypto resta in attesa rialzista
- Bitcoin supera 65.500 dollari mentre cala la tensione tra USA e Iran
- Wall Street entra nella nuova era della blockchain tra tokenizzazione, stablecoin e mercati digitali