
Blog
- : Sì
- : No
- : Sì
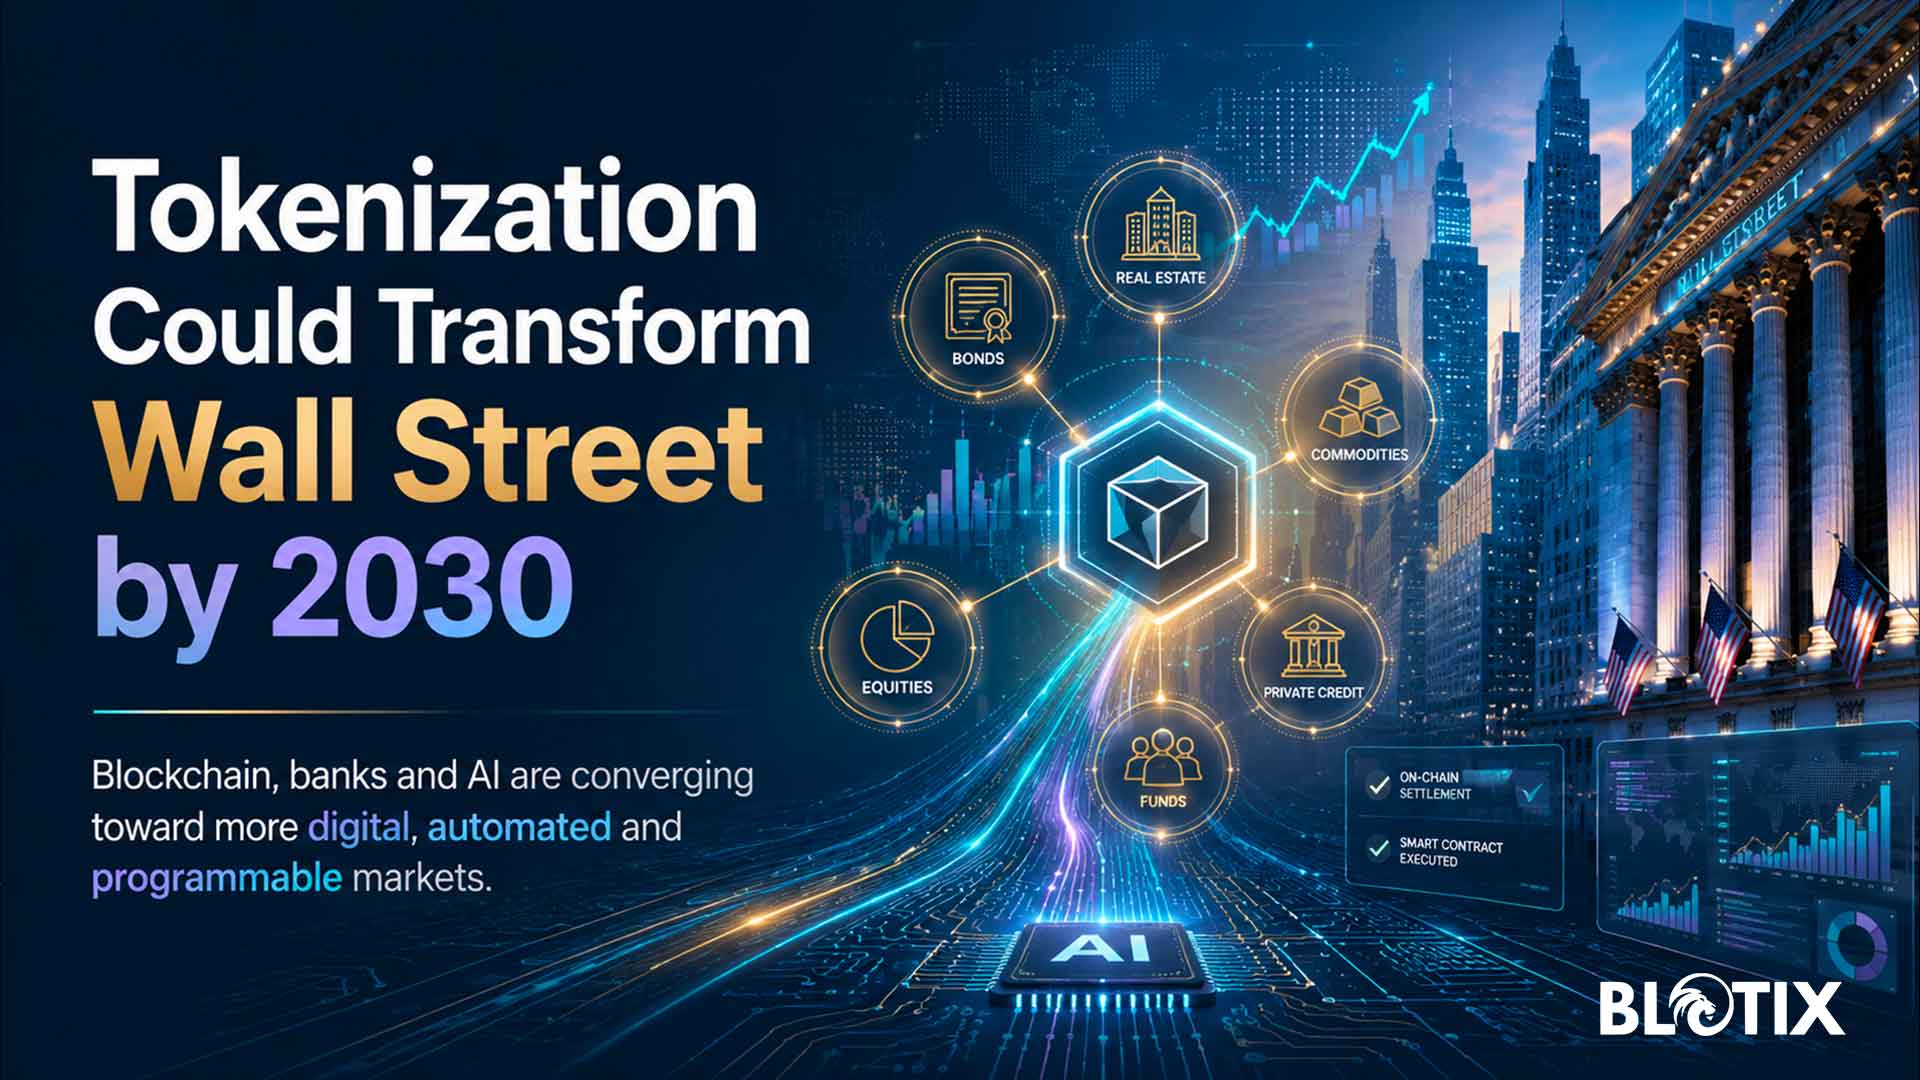
La tokenizzazione non è più soltanto una parola da addetti ai lavori del mondo crypto. Sta diventando una delle trasformazioni più importanti della finanza globale e, secondo alcuni protagonisti del settore, potrebbe arrivare a cambiare Wall Street entro pochi anni. L’idea è semplice nella forma, ma enorme nelle conseguenze: portare azioni, obbligazioni, fondi, quote societarie e altri asset finanziari su infrastrutture blockchain, rendendoli più facili da scambiare, registrare, trasferire e utilizzare in modo digitale.
Secondo Edwin Mata, fondatore e CEO di Brickken, la distinzione tra finanza tradizionale e mondo blockchain è destinata a ridursi sempre di più. La previsione è molto ambiziosa: entro il 2030 Wall Street potrebbe funzionare interamente su binari onchain. Non significa che le banche spariranno o che i mercati regolamentati verranno sostituiti da piattaforme improvvisate. Significa, piuttosto, che la blockchain potrebbe diventare l’infrastruttura invisibile su cui viaggiano pagamenti, regolamenti, registri di proprietà e strumenti finanziari.
Il punto centrale è che la tokenizzazione non riguarda più solo il mercato delle criptovalute. Sempre più istituzioni guardano agli asset reali tokenizzati come a un modo per rendere la finanza più efficiente. Un titolo finanziario registrato su blockchain può essere trasferito più rapidamente, controllato con maggiore trasparenza e integrato con sistemi digitali automatici. In teoria, questo può ridurre tempi, costi e complessità operative, soprattutto nei mercati dove oggi esistono molti passaggi intermedi tra compratore, venditore, banca, broker, depositario e soggetti incaricati della registrazione.
La spinta istituzionale è già visibile. Grandi operatori finanziari stanno sperimentando fondi tokenizzati, titoli di Stato digitali e strumenti collegati ad asset reali. Il fondo BUIDL di BlackRock viene spesso indicato come uno dei segnali più importanti di questa fase, perché mostra che anche la finanza tradizionale più solida sta studiando seriamente le infrastrutture blockchain. Non siamo più nel periodo in cui il tema veniva liquidato come moda speculativa. Oggi la domanda è diversa: quali parti dei mercati possono essere rese più efficienti attraverso registri digitali condivisi?
Un altro aspetto decisivo riguarda l’intelligenza artificiale. Se gli asset finanziari diventano tokenizzati, possono essere letti e gestiti più facilmente da sistemi automatici. In futuro, gli investitori potrebbero non usare più soltanto piattaforme con grafici, tabelle e dashboard complesse. Potrebbero interagire con agenti AI capaci di cercare rendimento, valutare rischio, confrontare opportunità e allocare capitale in modo dinamico. La finanza diventerebbe così più automatizzata, più continua e forse anche più accessibile, ma non necessariamente più semplice da controllare.
Proprio qui emergono i rischi. Una finanza tokenizzata e guidata da agenti AI richiede regole chiare, sicurezza tecnica, trasparenza sui sottostanti e tutela degli investitori. La blockchain può rendere più efficiente la circolazione degli asset, ma non elimina il problema della fiducia. Bisogna sapere chi emette il token, quale bene rappresenta, chi custodisce l’asset reale, quali diritti ha l’investitore e cosa accade in caso di errore, insolvenza o attacco informatico. Senza questi elementi, la tokenizzazione rischia di diventare una veste digitale elegante per vecchi problemi finanziari.
C’è poi il nodo regolatorio. In Europa, il regolamento MiCA ha introdotto un quadro più definito per gli asset digitali, ma secondo alcuni operatori rischia anche di rendere più difficile la vita alle startup più piccole, aumentando costi e barriere di ingresso. Gli Stati Uniti, intanto, sembrano muoversi con maggiore aggressività sul fronte dell’innovazione finanziaria, soprattutto quando si tratta di attrarre capitali e infrastrutture. La sfida, dunque, non è soltanto tecnologica: è anche geopolitica e normativa.
La tokenizzazione potrebbe davvero “inghiottire” Wall Street? La formula è forte, forse volutamente provocatoria. Ma coglie una tendenza reale: la finanza sta cercando infrastrutture più veloci, programmabili e interoperabili. Se la blockchain diventerà parte ordinaria dei mercati, probabilmente smetteremo persino di nominarla. Come accaduto con internet, la tecnologia più importante è quella che a un certo punto scompare sullo sfondo e diventa semplicemente il modo normale in cui il sistema funziona.
Blotix Press Office
Oro e argento dal boom iniziale al forte ribasso cosa sta cambiando nel mercato dei metalli preziosi
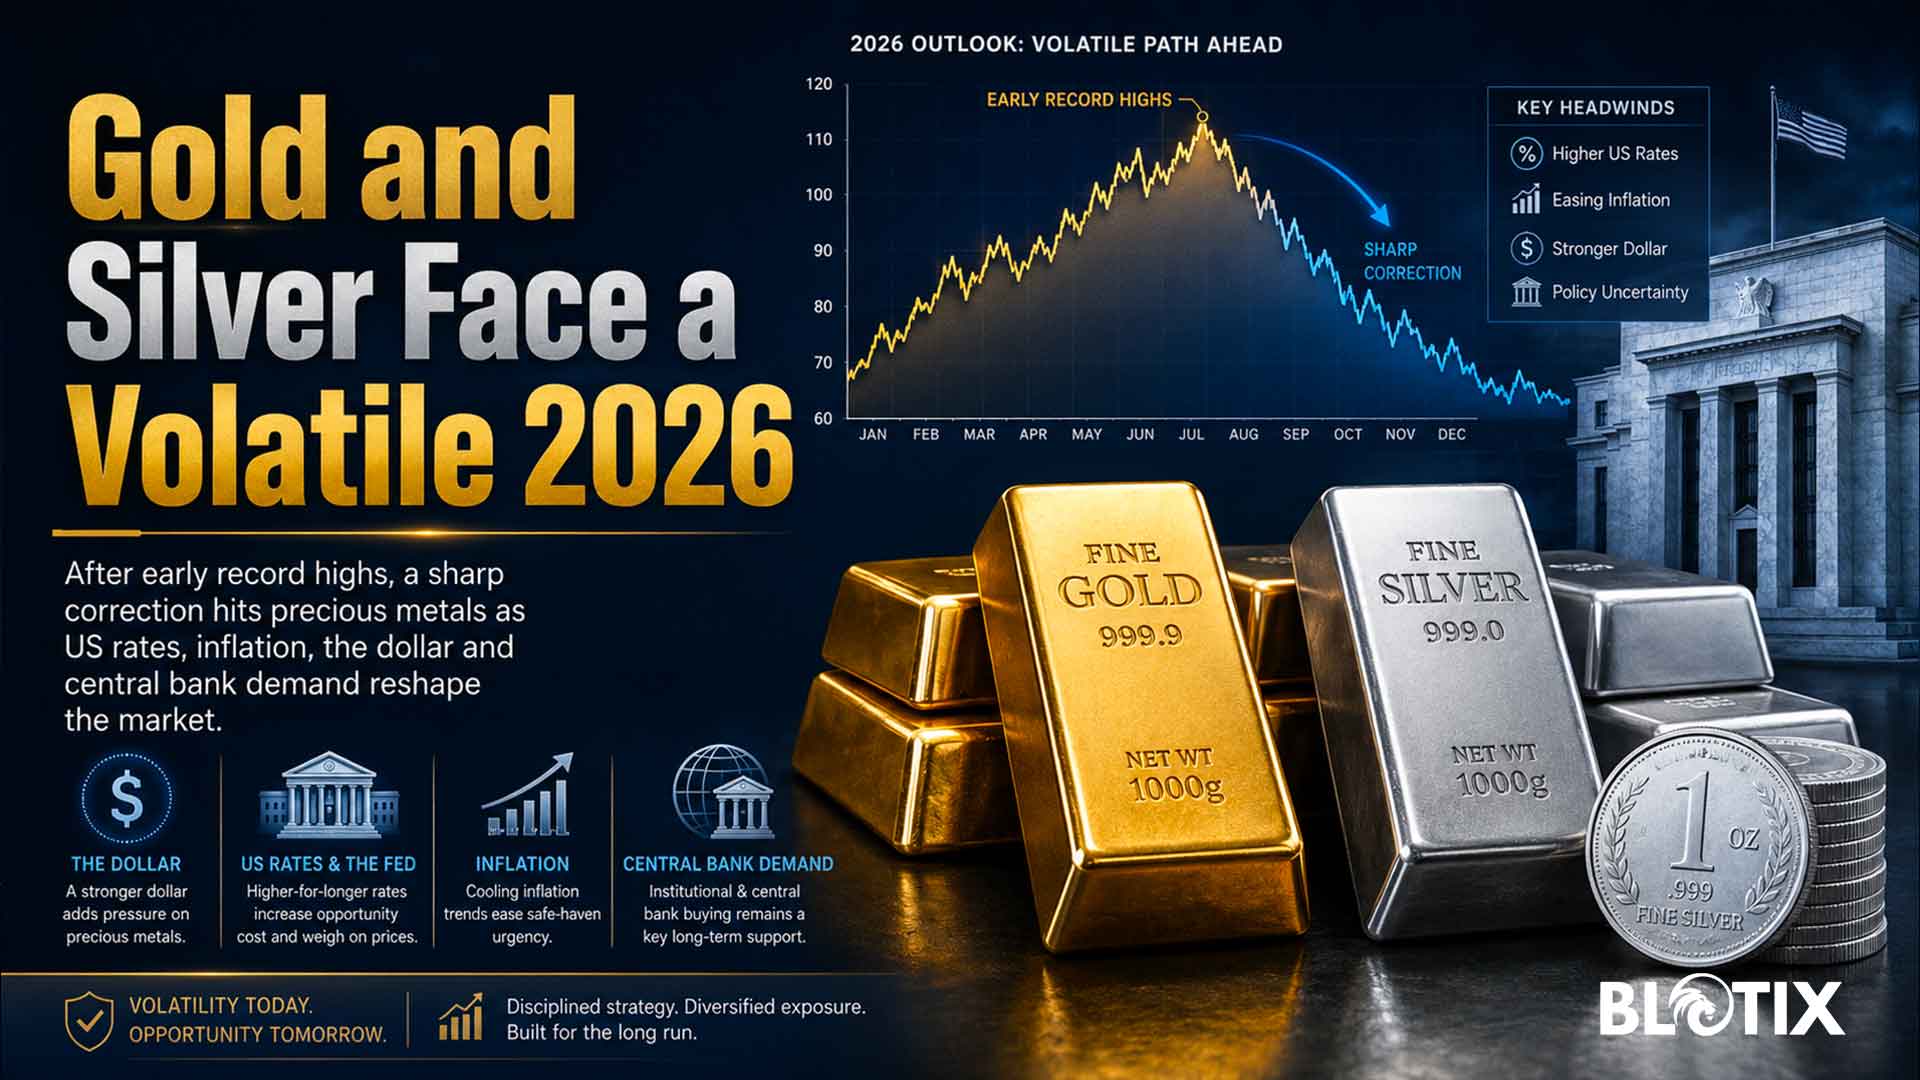
Nel 2026 oro e argento sono tornati al centro dell’attenzione dei mercati, ma non nel modo lineare che molti investitori si aspettavano. Dopo una partenza fortissima, con nuovi massimi storici e un entusiasmo alimentato da inflazione, incertezza geopolitica e domanda delle banche centrali, i due metalli preziosi hanno imboccato una fase di correzione molto dura. Il risultato è un mercato più nervoso, meno prevedibile e soprattutto più selettivo, nel quale il vecchio rifugio sicuro non basta più a garantire stabilità immediata.
L’oro aveva iniziato l’anno con grande forza, confermando il proprio ruolo di bene rifugio nei momenti di tensione internazionale e di sfiducia verso le valute tradizionali. Molti investitori lo avevano acquistato per proteggersi dall’inflazione, dalla debolezza del dollaro e dalle oscillazioni dei mercati azionari. Anche l’argento aveva corso con decisione, sostenuto sia dalla componente finanziaria sia dal suo utilizzo industriale, soprattutto nei settori legati alla transizione energetica, all’elettronica e alle nuove tecnologie. Per alcune settimane sembrava che i metalli preziosi potessero continuare la loro corsa senza ostacoli.
Poi lo scenario è cambiato. La risalita delle aspettative sui tassi di interesse americani ha riportato prudenza sui mercati. Quando il costo del denaro resta alto o rischia di salire ancora, gli investitori tendono a guardare con maggiore interesse agli strumenti che offrono rendimento, come obbligazioni e titoli di Stato. L’oro, invece, non produce cedole né interessi. Per questo, in una fase di tassi elevati, può perdere parte del suo fascino, almeno nel breve periodo. Non significa che il suo ruolo venga meno, ma che il prezzo può subire pressioni anche forti.
Il caso dell’argento è ancora più delicato. A differenza dell’oro, l’argento vive una doppia identità: è metallo prezioso, ma anche materia prima industriale. Questa caratteristica lo rende più dinamico nelle fasi positive, ma anche più fragile quando il mercato teme un rallentamento economico. Se la domanda industriale rallenta o se gli investitori riducono l’esposizione agli asset più volatili, l’argento può scendere più rapidamente dell’oro. È proprio quello che si è visto nella correzione del 2026, con movimenti molto ampi e una maggiore sensibilità al clima generale dei mercati.
Anche i titoli delle società minerarie hanno risentito della fase negativa. Le aziende più esposte all’oro hanno mostrato una maggiore capacità di tenuta, mentre quelle legate in modo più diretto all’argento hanno sofferto maggiormente. Questo dimostra che non tutti gli strumenti collegati ai metalli preziosi si muovono allo stesso modo. Comprare oro fisico, investire in ETF, acquistare azioni minerarie o esporsi all’argento significa assumere rischi diversi, anche quando il tema di fondo sembra identico.
La domanda ora è se questa correzione rappresenti una semplice pausa dopo una corsa eccessiva oppure l’inizio di una fase più lunga di debolezza. Molto dipenderà dalle prossime mosse della Federal Reserve, dall’andamento dell’inflazione e dalla forza del dollaro. Se i tassi dovessero restare elevati più a lungo, oro e argento potrebbero continuare a muoversi con difficoltà. Se invece tornasse l’aspettativa di una politica monetaria più morbida, i metalli preziosi potrebbero ritrovare sostegno.
Il punto centrale è che il 2026 sta mostrando una verità spesso dimenticata: anche i beni rifugio possono essere volatili. Oro e argento restano asset importanti in una strategia di diversificazione, ma non sono strumenti immuni dalle correzioni. Il loro valore non dipende solo dalla paura dei mercati, ma anche da tassi, dollaro, domanda globale, banche centrali e aspettative economiche. Per questo, più che inseguire i record, oggi serve leggere il contesto. La fase attuale non cancella il ruolo storico dei metalli preziosi, ma ricorda che anche il rifugio, quando il mercato cambia vento, può attraversare tempeste profonde.
Blotix Press Office
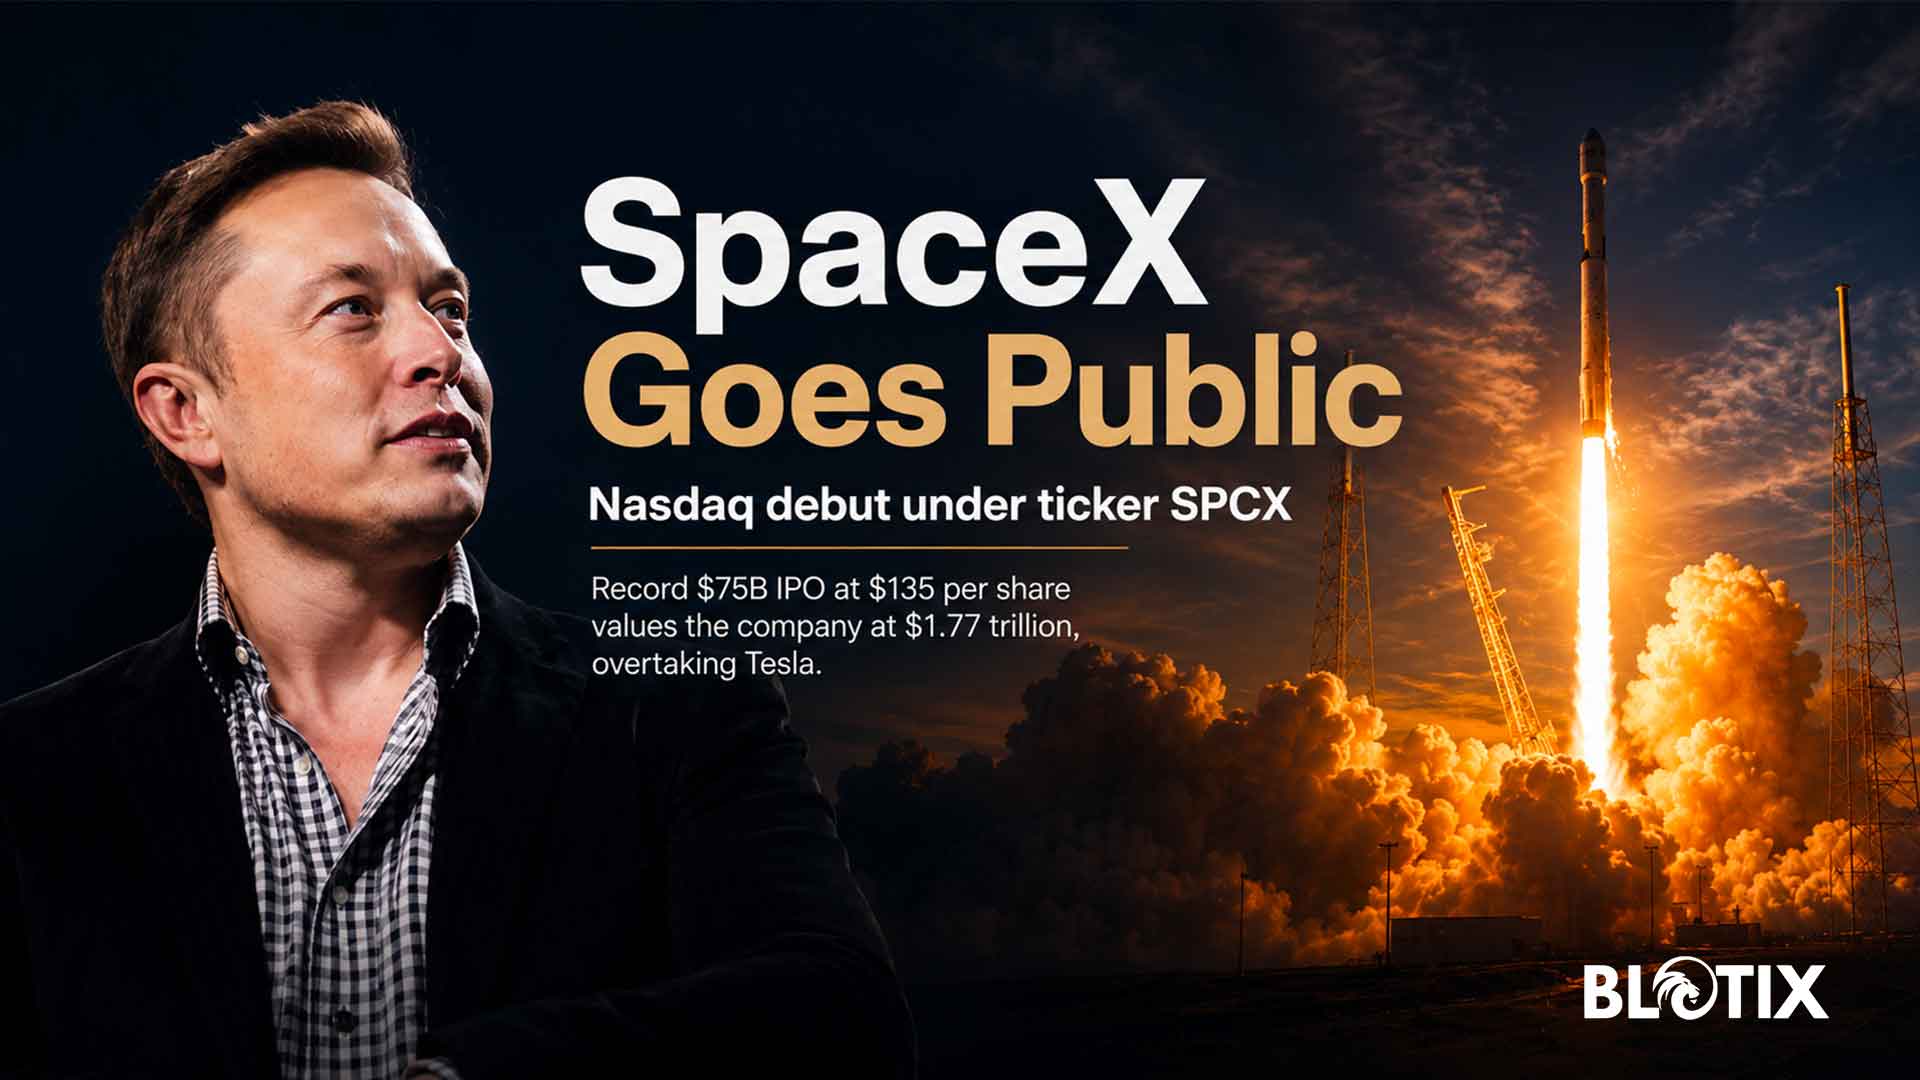
SpaceX debutta al Nasdaq con il simbolo SPCX e trasforma il proprio ingresso in Borsa in un evento destinato a segnare la storia dei mercati finanziari. La società fondata da Elon Musk arriva alla quotazione con un prezzo di offerta fissato a 135 dollari per azione e una valutazione iniziale di circa 1.770 miliardi di dollari. È una cifra enorme, sufficiente a proiettare l’azienda tra i maggiori gruppi quotati al mondo e a collocarla davanti a Tesla per valore di mercato.
L’operazione è imponente anche per la quantità di capitale raccolto. SpaceX ha collocato circa 555,6 milioni di azioni, ottenendo intorno a 75 miliardi di dollari. Si tratta della più grande offerta pubblica iniziale mai realizzata, superiore anche alla storica quotazione di Saudi Aramco del 2019, che aveva raccolto circa 29 miliardi. Il messaggio è chiaro: Wall Street non guarda più allo spazio come a un settore futuristico e distante, ma come a una delle grandi infrastrutture economiche del XXI secolo.
Il debutto di SpaceX rappresenta molto più di una normale IPO. La società non vende soltanto razzi, satelliti e servizi di lancio. Vende una visione industriale che unisce esplorazione spaziale, comunicazioni globali, difesa, internet satellitare, logistica orbitale e, in prospettiva, colonizzazione di altri pianeti. Il mercato sta prezzando proprio questa combinazione: un’azienda capace di stare contemporaneamente dentro la nuova economia digitale, la competizione geopolitica e la corsa privata allo spazio.
Il cuore del valore di SpaceX è Starlink, la rete satellitare che fornisce connessione internet in aree difficili da raggiungere e che ha assunto un ruolo sempre più rilevante anche in contesti strategici e militari. La capacità di offrire comunicazioni globali, indipendenti dalle infrastrutture terrestri tradizionali, rende SpaceX un soggetto economico e geopolitico insieme. Non è più soltanto una società tecnologica, ma una piattaforma che incide su sicurezza, informazione, connettività e autonomia strategica.
La quotazione arriva in un momento in cui gli investitori cercano nuove grandi storie di crescita. Dopo anni dominati da intelligenza artificiale, semiconduttori e cloud, SpaceX porta in Borsa una narrazione diversa, fondata su infrastrutture fisiche, satelliti, lanci riutilizzabili e ambizioni interplanetarie. È una combinazione rara, perché unisce la concretezza dell’industria pesante alla forza simbolica dell’innovazione estrema. Proprio questo spiega l’entusiasmo del mercato e l’enorme domanda che ha accompagnato l’offerta.
Resta però il tema della valutazione. Un valore iniziale di 1.770 miliardi di dollari implica aspettative altissime. Gli investitori non stanno comprando soltanto i risultati attuali, ma soprattutto la promessa di una crescita futura molto ampia. Ciò significa che ogni ritardo nei programmi spaziali, ogni problema regolatorio, ogni incidente operativo o ogni rallentamento di Starlink potrebbe pesare sul titolo. Le grandi IPO tecnologiche insegnano che l’entusiasmo iniziale può essere potente, ma anche fragile.
Elon Musk resta il centro di gravità dell’intera operazione. La sua figura è una forza commerciale, mediatica e finanziaria, ma anche un fattore di rischio. SpaceX arriva al mercato pubblico con un’identità fortemente legata al suo fondatore, come già accaduto con Tesla. Per molti investitori questo è un elemento di fiducia, perché Musk è associato a imprese considerate impossibili e poi trasformate in realtà industriali. Per altri, invece, la dipendenza da una personalità così dominante può generare volatilità e incertezza.
Il confronto con Tesla sarà inevitabile. Fino a oggi Tesla era il simbolo più potente dell’impero industriale di Musk. Con la quotazione di SpaceX, il baricentro potrebbe spostarsi. L’azienda spaziale entra in Borsa con una valutazione superiore e con un potenziale narrativo ancora più ampio: non soltanto automobili elettriche e batterie, ma infrastrutture orbitali, reti satellitari e missioni spaziali. È il passaggio da una società che ha cambiato la mobilità terrestre a una società che vuole cambiare il rapporto dell’uomo con lo spazio.
Per i mercati, SPCX diventa subito un titolo da osservare. La sua inclusione futura negli indici principali potrebbe attirare fondi passivi, ETF e investitori istituzionali. Allo stesso tempo, la forte attenzione del pubblico retail potrebbe amplificare movimenti di prezzo, entusiasmo e correzioni. La quotazione di SpaceX apre quindi una nuova stagione, ma non elimina i rischi tipici delle valutazioni estreme.
Il debutto al Nasdaq segna in ogni caso una svolta storica. SpaceX porta in Borsa la più grande IPO mai vista e trasforma lo spazio in una classe di investimento globale. Da oggi la corsa orbitale non appartiene più soltanto a governi, agenzie spaziali e grandi contratti pubblici. Entra pienamente nei portafogli degli investitori, nei listini finanziari e nella competizione quotidiana dei mercati. È il momento in cui lo spazio diventa Wall Street.
Blotix Press Office
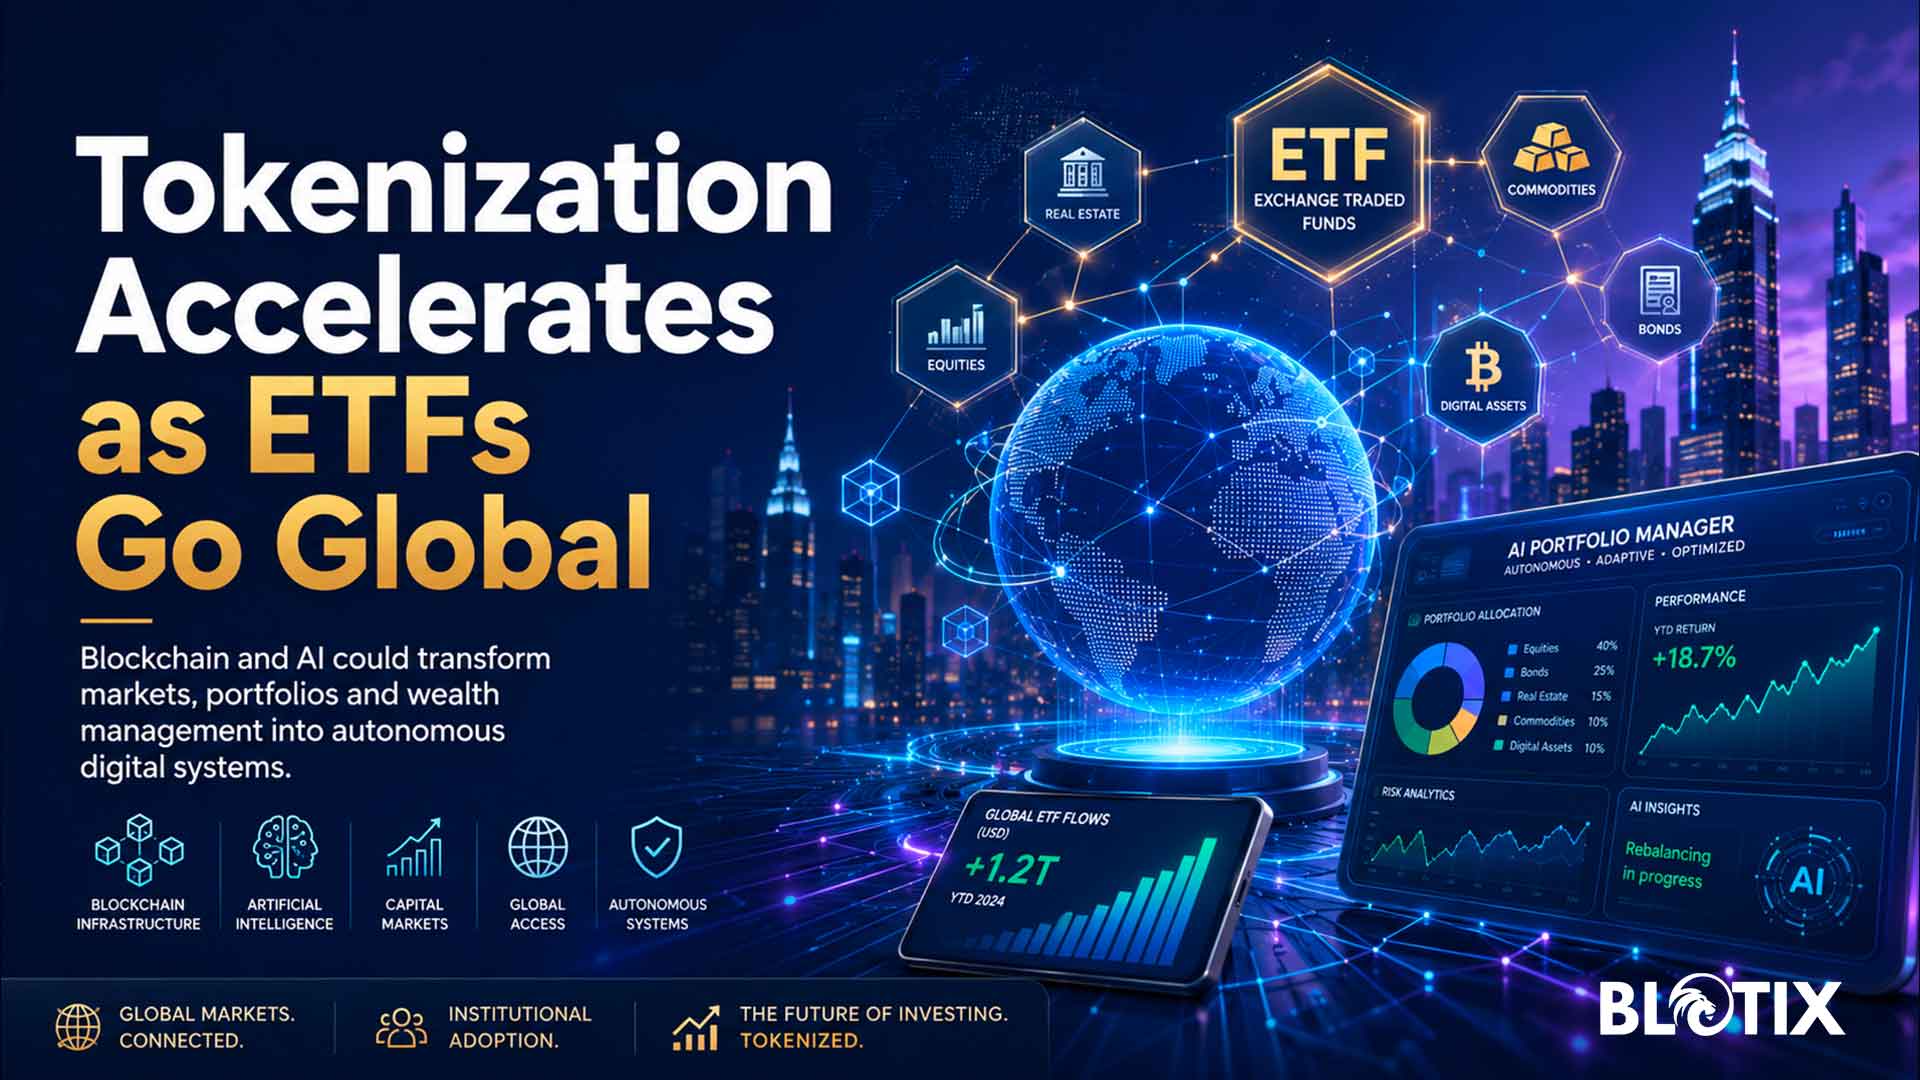
La tokenizzazione degli asset finanziari sta entrando in una fase decisiva e potrebbe rappresentare per i mercati globali ciò che gli ETF sono stati negli ultimi vent’anni: una trasformazione silenziosa, inizialmente tecnica, poi capace di cambiare il modo in cui milioni di investitori accedono al capitale. Il paragone è forte, ma rende bene l’idea. Gli ETF, nati come strumenti di nicchia e accolti all’inizio con diffidenza, sono diventati una delle architetture più importanti della finanza contemporanea. Oggi valgono quasi 20 trilioni di dollari a livello globale e hanno reso più semplice, economico e immediato investire in indici, settori, obbligazioni, materie prime e strategie diversificate.
Secondo questa lettura, la tokenizzazione potrebbe seguire un percorso simile, ma con una velocità ancora maggiore. Portare azioni, obbligazioni, fondi, titoli di Stato e altri strumenti finanziari su blockchain significa trasformare asset tradizionali in strumenti digitali programmabili, trasferibili e utilizzabili all’interno di infrastrutture aperte. Non si tratta soltanto di creare una nuova versione tecnologica di prodotti già esistenti. Il punto è più profondo: la blockchain può rendere i mercati più continui, più automatizzati e potenzialmente più efficienti, perché consente regolamento rapido, maggiore tracciabilità e integrazione diretta con applicazioni digitali.
Il mercato degli asset tokenizzati è già cresciuto in modo significativo. Secondo i dati richiamati da CoinDesk, gli asset reali tokenizzati hanno superato i 33 miliardi di dollari e il settore potrebbe raggiungere dimensioni di diversi trilioni nei prossimi anni. Alcune stime parlano di 5,5 trilioni di dollari entro il 2030, mentre altre proiezioni arrivano a ipotizzare quasi 19 trilioni entro il 2033. Sono previsioni, non certezze, ma indicano una direzione precisa: la finanza tradizionale non guarda più alla blockchain solo come a un territorio speculativo, bensì come a una possibile infrastruttura dei mercati futuri.
La novità più interessante riguarda però l’incontro tra tokenizzazione e intelligenza artificiale. Se gli asset finanziari diventano disponibili su blockchain, allora possono essere letti, monitorati e utilizzati da sistemi automatici in modo molto più fluido. Gli agenti AI potrebbero, in futuro, analizzare i dati di mercato, valutare il rischio, ribilanciare portafogli e allocare capitale in tempo reale, operando direttamente su strumenti tokenizzati. In questo scenario, il portafoglio non sarebbe più soltanto un insieme statico di investimenti, ma una struttura dinamica, capace di adattarsi continuamente al mutare delle condizioni economiche.
La prospettiva è ambiziosa. Per funzionare davvero, servono però infrastrutture solide, regole chiare e prodotti affidabili. Non basta tokenizzare un asset per renderlo automaticamente migliore. Occorre garantire custodia, liquidità, trasparenza, conformità normativa, collegamento sicuro con il sottostante reale e protezione degli investitori. È qui che si gioca la differenza tra innovazione finanziaria e semplice entusiasmo tecnologico. La tokenizzazione può rendere i mercati più accessibili, ma può anche creare nuovi rischi se viene costruita senza standard adeguati.
Ondo Finance, società attiva nel settore, sta puntando proprio su questa evoluzione. La sua strategia parte da prodotti tokenizzati collegati ai titoli di Stato statunitensi e guarda all’espansione verso azioni, ETF e altri strumenti finanziari. L’obiettivo dichiarato è costruire una piattaforma capace di offrire portafogli onchain gestiti in modo intelligente. In altre parole, non solo asset digitali, ma una nuova forma di gestione patrimoniale nativa per l’ambiente blockchain.
Il paragone con gli ETF è utile perché ricorda che le grandi rivoluzioni finanziarie spesso cominciano come innovazioni operative. All’inizio sembrano dettagli per addetti ai lavori; poi, quando diventano semplici da usare, liquide e regolamentate, cambiano il comportamento degli investitori. La tokenizzazione oggi si trova ancora in una fase iniziale, ma il suo potenziale è evidente. Se blockchain e intelligenza artificiale convergeranno davvero, i mercati potrebbero passare da una logica di investimento digitale a una logica di investimento autonomo, continuo e programmabile.
Il futuro non è già scritto. Molto dipenderà dalle autorità di regolazione, dalla fiducia degli investitori istituzionali, dalla sicurezza delle piattaforme e dalla capacità di collegare innovazione e tutela. Ma una cosa appare ormai chiara: la tokenizzazione non è più soltanto un tema cripto. Sta diventando una questione centrale per la finanza globale, perché riguarda il modo stesso in cui capitale, tecnologia e intelligenza automatica potranno incontrarsi nei prossimi anni.
Blotix Press Office
Ethereum prova a compiere un nuovo passo verso la privacy nativa, uno dei temi più delicati e decisivi per il futuro della blockchain. La proposta EIP-8182, recentemente avanzata nel dibattito tecnico della comunità, punta a introdurre trasferimenti privati di ETH e token ERC-20 direttamente sul protocollo, senza obbligare gli utenti a ricorrere a strumenti esterni o applicazioni specializzate. È una svolta importante perché tocca il cuore stesso di Ethereum: una rete pubblica, trasparente e verificabile, ma proprio per questo esposta al problema della visibilità permanente di ogni operazione.
Oggi, infatti, chiunque utilizzi Ethereum lascia una traccia consultabile. Ogni pagamento, ogni saldo, ogni interazione con un’app DeFi, ogni trasferimento di token può essere osservato e analizzato. La blockchain garantisce trasparenza, ma questa trasparenza può diventare un limite quando riguarda stipendi, donazioni, strategie aziendali, pagamenti commerciali o semplici movimenti personali. La pseudonimia non basta più, perché l’analisi dei dati on-chain consente spesso di collegare indirizzi, comportamenti e identità reali.
La proposta EIP-8182 nasce proprio per rispondere a questo problema. L’idea è creare un grande ambiente condiviso per le transazioni private, uno “shielded pool” gestito a livello di protocollo. In parole semplici, gli utenti potrebbero effettuare trasferimenti riservati senza dover passare da servizi separati, wallet particolari o formati di indirizzo difficili da usare. La privacy diventerebbe così una funzione più naturale dell’esperienza Ethereum, non un’opzione tecnica riservata a pochi utenti esperti.
Il punto centrale è la dimensione del gruppo di anonimato. Gli strumenti di privacy già esistenti, come mixer o protocolli dedicati, soffrono spesso di un limite strutturale: gli utenti sono divisi tra piattaforme diverse, con pool piccoli e quindi meno efficaci. Più ristretto è il numero delle persone che usano un sistema privato, più facile diventa ricostruire i flussi. Uno standard comune, invece, potrebbe concentrare la liquidità e rendere la privacy più robusta, accessibile e integrata.
La spinta verso la privacy non riguarda soltanto gli utenti retail. Ethereum guarda sempre più anche al mondo istituzionale, dove banche, fondi, imprese e operatori finanziari non possono permettersi di esporre pubblicamente ogni movimento. Per una società, rendere visibili pagamenti, relazioni commerciali, posizioni di tesoreria o strategie operative può rappresentare un rischio competitivo e legale. Senza un livello adeguato di riservatezza, l’adozione istituzionale della blockchain resta incompleta.
La questione, tuttavia, è complessa. Privacy non significa opacità assoluta, e il settore crypto conosce bene le tensioni con autorità di controllo, antiriciclaggio e regolatori. Dopo i casi legati ai mixer e alle accuse di utilizzo illecito di alcuni strumenti, ogni proposta sulla riservatezza viene osservata con attenzione. Ethereum deve quindi trovare un equilibrio difficile: proteggere gli utenti dalla sorveglianza totale, senza trasformare la privacy in uno scudo incontrollabile per attività illegali.
Proprio per questo EIP-8182 non va letta come un aggiornamento già definitivo. La proposta deve ancora essere valutata dagli sviluppatori principali di Ethereum, che dovranno esaminarne sicurezza, fattibilità tecnica, compatibilità con il protocollo e possibili effetti collaterali. L’eventuale inclusione in un futuro aggiornamento della rete richiederà tempo, confronto e consenso. Nel mondo Ethereum, le modifiche profonde non vengono introdotte in modo automatico, ma attraverso un processo tecnico e comunitario articolato.
Il significato politico e industriale della proposta, però, è già evidente. Ethereum sta cercando di superare una contraddizione storica: essere una infrastruttura finanziaria globale senza offrire un livello di riservatezza paragonabile a quello richiesto dalla vita economica reale. Nessuna impresa vuole operare con il conto corrente esposto al pubblico. Nessun cittadino dovrebbe vedere ogni pagamento trasformato in dato permanente e analizzabile da chiunque.
Se la proposta dovesse avanzare, Ethereum potrebbe rafforzare la propria posizione come infrastruttura per pagamenti, DeFi, tokenizzazione e applicazioni istituzionali. La privacy diventerebbe non un lusso tecnico, ma una condizione di maturità. La sfida sarà costruirla senza compromettere sicurezza, trasparenza verificabile e rispetto delle regole. È qui che si gioca il futuro della blockchain: non soltanto nella velocità o nei costi, ma nella capacità di rendere la finanza digitale realmente utilizzabile, sicura e compatibile con le esigenze concrete di persone, imprese e istituzioni.
Blotix Press Office
- Dai contratti pre-IPO su SpaceX nasce la nuova sfida degli exchange crypto alla finanza tradizionale
- Bitcoin recupera terreno mentre i mercati scommettono sulla distensione tra Stati Uniti e Iran
- La Duma approva la riforma fiscale crypto e la Russia prepara il controllo sugli asset digitali
- Dagli ETF crypto alle stablecoin la finanza digitale cerca stabilità e infrastrutture reali