
Blog
- : Sì
- : No
- : Sì
La fiscalità delle criptovalute sta diventando uno dei nuovi campi di competizione tra Stati. Dopo anni in cui il dibattito su Bitcoin, Ethereum e asset digitali si è concentrato soprattutto su prezzo, volatilità e regolamentazione degli exchange, oggi una parte crescente dell’attenzione si sposta su un tema più concreto: dove conviene vivere quando si possiedono grandi quantità di crypto e si vuole trasformare una parte del patrimonio digitale in liquidità reale.
In questo scenario, Monaco torna al centro della mappa globale della ricchezza. Il Principato è da tempo considerato una delle giurisdizioni più attrattive per gli individui ad alto patrimonio, grazie a un sistema fiscale estremamente favorevole per i residenti. Il punto che interessa oggi molti investitori crypto è semplice: l’assenza di una tassazione ordinaria sulle plusvalenze personali può rendere Monaco una destinazione particolarmente appetibile per chi ha accumulato guadagni importanti su Bitcoin o altre criptovalute. In un mercato in cui alcuni investitori hanno visto crescere in modo esponenziale il valore dei propri wallet, la differenza fiscale tra vendere in un Paese ad alta imposizione e vendere in una giurisdizione fiscalmente leggera può valere milioni di dollari.
Il confronto più immediato è con gli Stati Uniti, dove le crypto sono trattate fiscalmente come beni patrimoniali. Quando un investitore vende, scambia o utilizza criptovalute realizzando un guadagno, quel guadagno può diventare imponibile. La distinzione decisiva riguarda il periodo di detenzione. Le plusvalenze di breve periodo, cioè su asset detenuti per non più di un anno, possono essere tassate come reddito ordinario, con aliquote che per i contribuenti più ricchi arrivano a livelli molto elevati. Per chi movimenta capitali importanti, il tema fiscale non è quindi un dettaglio amministrativo, ma una variabile strategica della gestione patrimoniale.
Non sorprende, allora, che molti grandi detentori di Bitcoin guardino con interesse anche ad altre destinazioni considerate crypto-friendly, come Emirati Arabi Uniti ed El Salvador. Gli Emirati, e in particolare Dubai e Abu Dhabi, hanno costruito negli ultimi anni un ecosistema molto aggressivo sul piano dell’innovazione finanziaria, attirando imprenditori, fondi, exchange, family office e società legate alla blockchain. L’attrattiva non riguarda soltanto il possibile vantaggio fiscale per le persone fisiche, ma anche la presenza di infrastrutture, zone franche, operatori regolamentati e un ambiente internazionale abituato a gestire grandi patrimoni.
El Salvador rappresenta invece un caso diverso, più simbolico e politico. Il Paese ha legato una parte della propria immagine internazionale a Bitcoin, trasformandolo in un elemento di identità economica e di posizionamento globale. Per alcuni investitori, questo significa guardare a El Salvador non solo come destinazione fiscale, ma come laboratorio di sperimentazione monetaria, turistica e finanziaria. Tuttavia, proprio perché ogni ordinamento ha regole specifiche su residenza, attività commerciale, licenze, società e compliance, non basta leggere una headline per decidere uno spostamento patrimoniale.
Il punto centrale è che la residenza fiscale sta diventando una componente della strategia crypto. Non basta possedere Bitcoin. Bisogna sapere dove si è fiscalmente residenti, quando si realizza la plusvalenza, come si documenta l’origine dei fondi, attraverso quali intermediari si convertono gli asset e quali obblighi dichiarativi restano nel Paese di provenienza. Per gli high net worth individuals, la vera partita non è soltanto “cash out” senza imposte, ma farlo in modo ordinato, tracciabile, bancabile e compatibile con le regole antiriciclaggio.
Questo fenomeno mostra anche una trasformazione più ampia. Le criptovalute, nate come strumenti decentralizzati e spesso raccontate come alternative al sistema finanziario tradizionale, stanno entrando nella dimensione classica della pianificazione patrimoniale internazionale. Il vecchio mondo dei trust, delle holding, delle residenze fiscali e dei family office incontra il nuovo mondo dei wallet, delle stablecoin e della custodia digitale. La ricchezza crypto non vuole più restare solo on-chain: vuole diventare casa, liquidità, investimento, protezione patrimoniale e libertà di movimento.
Monaco, UAE ed El Salvador non sono quindi soltanto nomi su una lista di Paesi “tax friendly”. Sono segnali di una nuova geografia della finanza digitale. Chi possiede grandi quantità di Bitcoin non guarda più solo al prossimo halving o al prossimo ETF, ma anche al Paese in cui vivere, alla banca che accetterà i fondi, al quadro normativo che consentirà di trasformare valore digitale in patrimonio reale. La nuova frontiera delle crypto passa anche da qui: non solo dalla tecnologia, ma dalla fiscalità, dalla residenza e dalla capacità degli Stati di attrarre la ricchezza mobile del XXI secolo.
Blotix Press Office
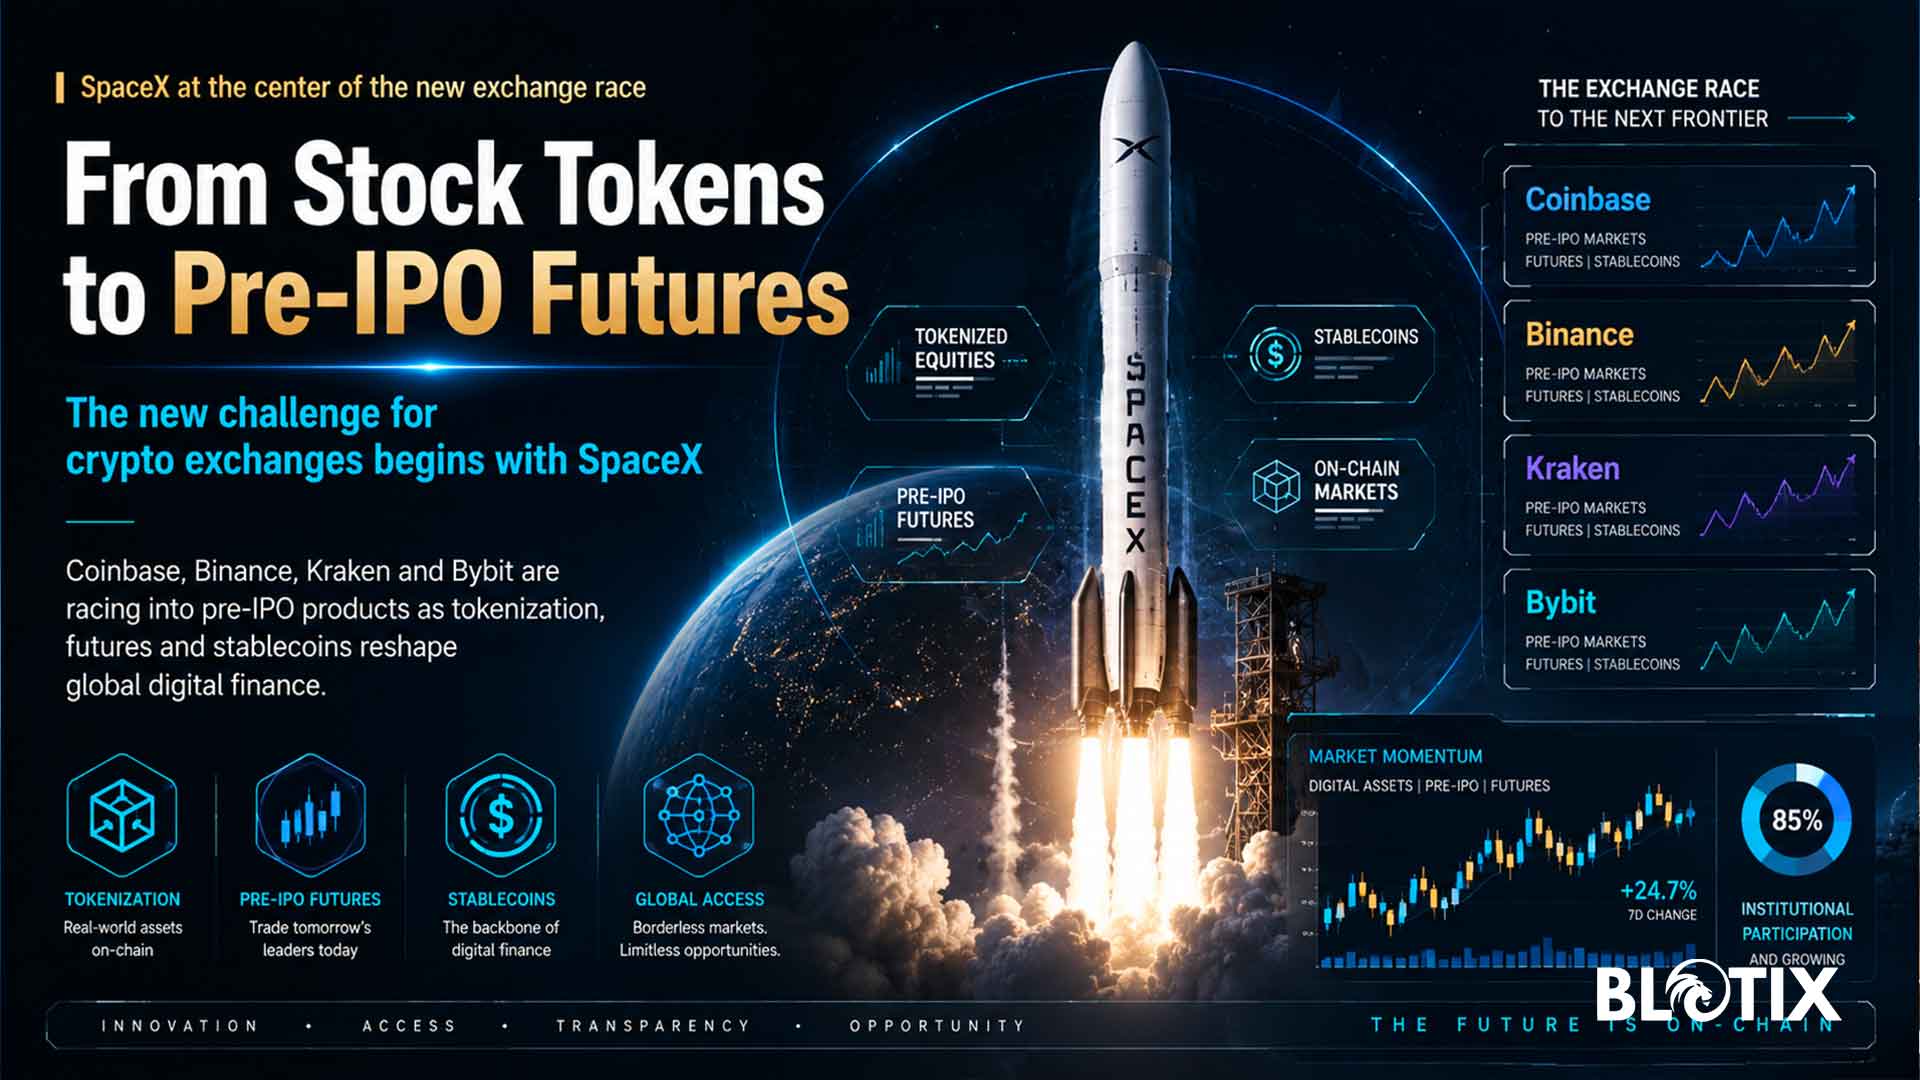
La nuova frontiera degli exchange crypto non riguarda più soltanto Bitcoin, Ethereum o le memecoin. La vera corsa si sta spostando verso un terreno molto più ambizioso: portare dentro le piattaforme crypto l’accesso a società non ancora quotate, a partire da nomi globali come SpaceX. È un passaggio importante perché mostra come il settore degli asset digitali stia provando a trasformarsi da mercato parallelo e speculativo a infrastruttura finanziaria capace di intercettare anche strumenti tipici della finanza tradizionale.
Negli ultimi giorni diversi grandi operatori hanno iniziato a proporre prodotti legati al mondo pre-IPO, cioè alla fase che precede la quotazione in Borsa di una società. Coinbase ha aperto la strada con contratti perpetual futures legati alla valutazione pre-IPO di SpaceX, regolati in USDC e destinati a utenti idonei fuori dagli Stati Uniti. Binance ha lanciato strumenti simili con contratti perpetual pre-IPO su SpaceX, mentre Kraken, attraverso xStocks, punta su token che rappresentano esposizione a titoli azionari e IPO tokenizzate. Anche Bybit si è inserita nella partita, confermando che la competizione tra exchange non si gioca più solo sulle commissioni, sulla liquidità o sul numero di token quotati, ma sulla capacità di offrire accesso a mercati prima riservati a fondi, banche d’affari e grandi investitori istituzionali.
Il punto centrale è l’idea di rendere più accessibile un segmento tradizionalmente chiuso. Le grandi IPO, soprattutto quelle di società iconiche come SpaceX, sono spesso dominate da investitori professionali, venture capital, private equity e clienti selezionati delle banche d’investimento. Il piccolo investitore arriva di solito dopo, quando il titolo è già quotato e il prezzo incorpora una parte importante dell’attesa del mercato. Gli exchange crypto provano invece a inserirsi prima, offrendo strumenti che permettono di scommettere sulla valutazione futura o di ottenere esposizione tokenizzata al titolo.
Tuttavia, questa innovazione richiede prudenza. Non tutti questi prodotti danno realmente diritto alla proprietà delle azioni sottostanti. In alcuni casi si tratta di derivati, cioè strumenti finanziari che replicano o seguono l’andamento atteso di un valore, senza attribuire al cliente la titolarità diretta della partecipazione. In altri casi si parla di tokenized equities, cioè rappresentazioni digitali di azioni o strumenti collegati ad azioni, spesso strutturati attraverso soggetti regolamentati, custodi e piattaforme specializzate. La differenza è essenziale: acquistare un’azione, comprare un token rappresentativo o negoziare un perpetual future non sono la stessa cosa.
Questa distinzione sarà decisiva per il futuro del mercato. Da un lato, la tokenizzazione può rendere più liquidi, accessibili e globali strumenti che oggi sono frammentati e difficili da raggiungere. Dall’altro, il rischio è che molti utenti confondano l’esposizione economica con il possesso effettivo. Un trader può credere di “comprare SpaceX”, mentre in realtà sta negoziando un contratto legato alla possibile valutazione della società. La promessa di democratizzare l’accesso ai mercati privati è forte, ma deve essere accompagnata da trasparenza, regole chiare e comunicazioni comprensibili.
Il fenomeno segnala anche un cambiamento più profondo. Gli exchange crypto stanno diventando piattaforme multi-asset, dove convivono criptovalute, stablecoin, derivati, materie prime, indici, azioni tokenizzate e prodotti pre-IPO. La logica è semplice: trattenere l’utente dentro un unico ambiente digitale, evitando che debba spostare capitale tra broker tradizionali, banche, exchange e app di investimento. In questa visione, la stablecoin diventa moneta operativa, la blockchain diventa infrastruttura di regolamento e l’exchange diventa una sorta di mercato globale sempre aperto.
Per gli investitori retail, il vantaggio apparente è enorme: accesso più rapido, negoziazione 24 ore su 24, frazionamento dell’investimento e possibilità di partecipare a storie societarie che un tempo sembravano irraggiungibili. Ma proprio questa facilità può aumentare il rischio. I prodotti pre-IPO sono legati a valutazioni incerte, aspettative speculative e mercati poco trasparenti. Se poi si aggiunge la leva finanziaria tipica dei perpetual futures, il potenziale guadagno può accompagnarsi a perdite molto rapide.
La corsa degli exchange alle IPO tokenizzate racconta quindi la nuova fase della finanza digitale. Le crypto non vogliono più essere soltanto un’alternativa al sistema tradizionale, ma una porta d’accesso a tutto il mercato finanziario. Il caso SpaceX è solo il primo grande simbolo di questa trasformazione. La vera domanda non è più se la finanza tradizionale entrerà nella blockchain, ma quanto velocemente le piattaforme crypto riusciranno a riscrivere il modo in cui gli investitori accedono ad azioni, IPO e asset globali.
Blotix Press Office
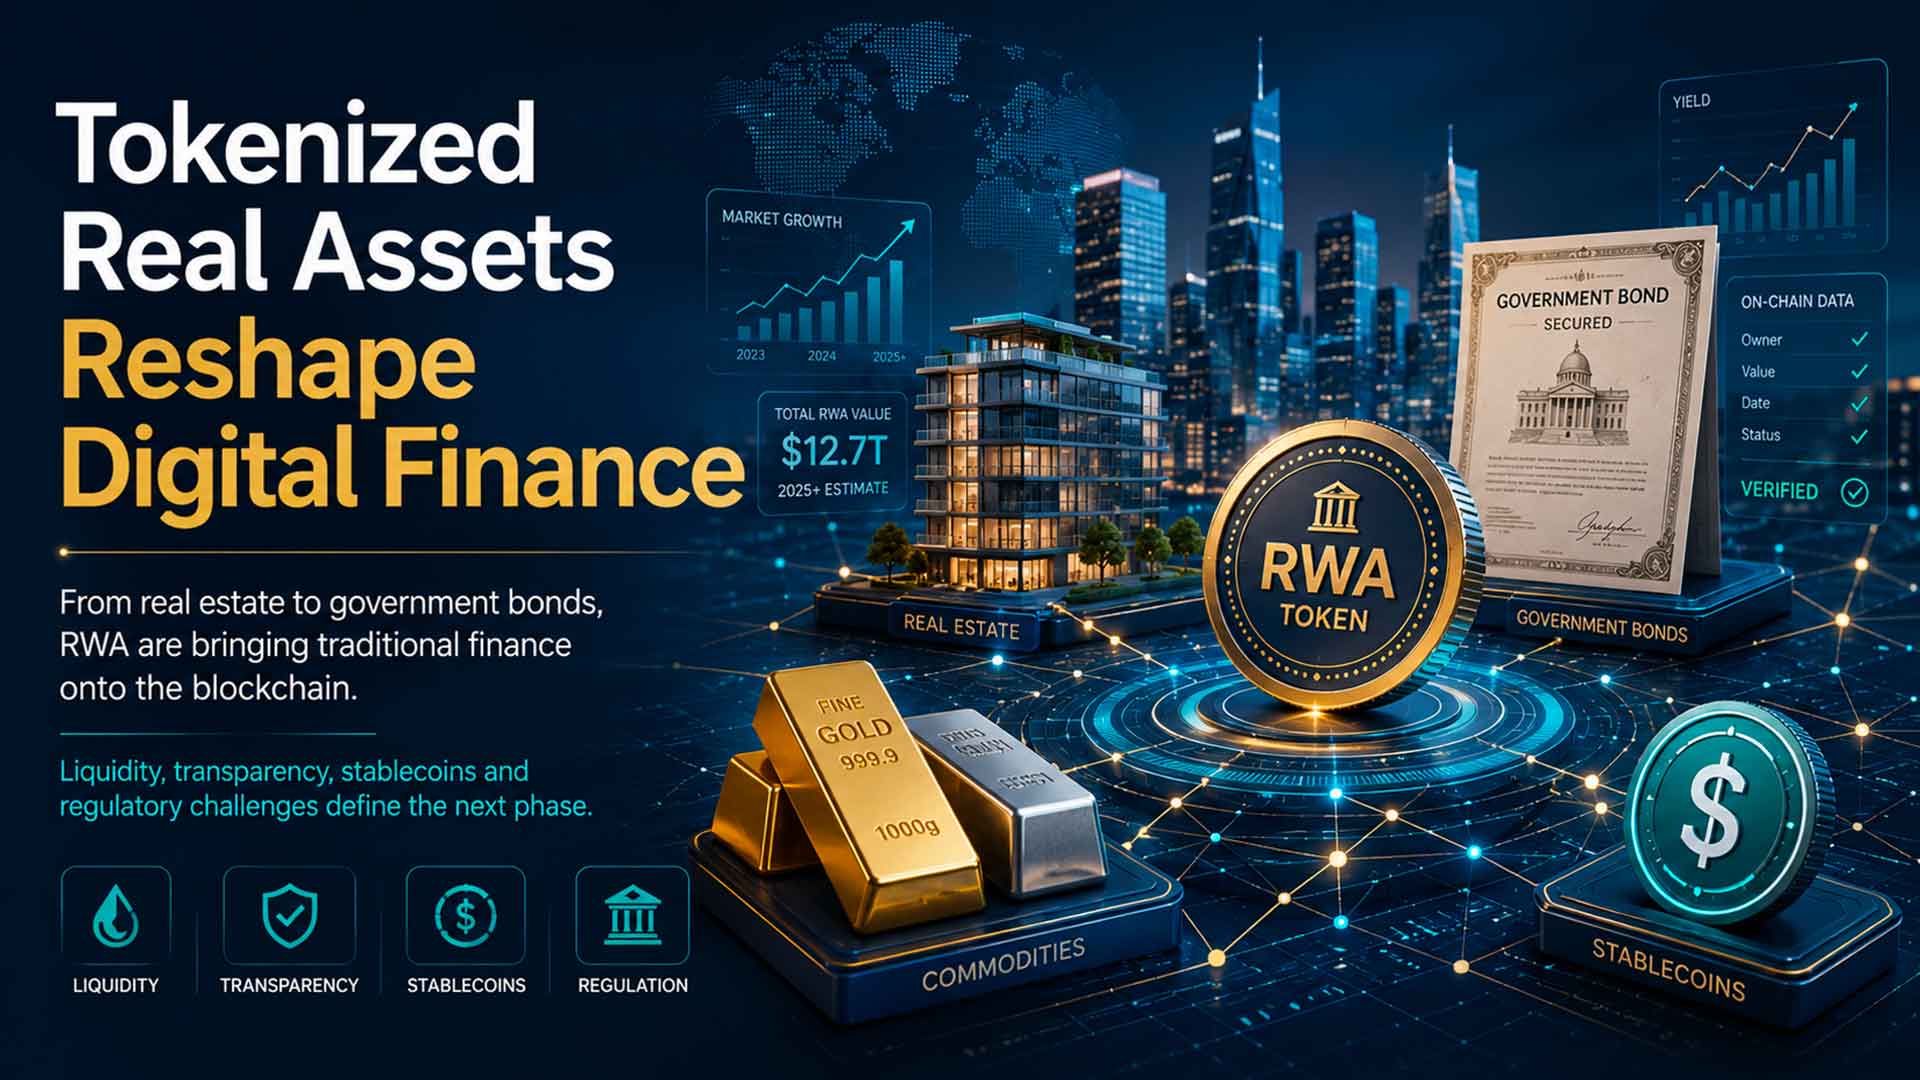
La tokenizzazione degli asset reali sta diventando uno dei passaggi più concreti della nuova finanza digitale. Dopo anni in cui il mercato crypto è stato raccontato soprattutto attraverso Bitcoin, meme coin, speculazione e volatilità, oggi l’attenzione si sta spostando verso un terreno più maturo: portare sulla blockchain beni, strumenti finanziari e diritti economici collegati al mondo reale. È qui che entrano in gioco i Real World Assets, spesso indicati con la sigla RWA, cioè asset reali trasformati in rappresentazioni digitali negoziabili, tracciabili e gestibili attraverso infrastrutture blockchain.
Il dato più rilevante è che questo mercato non è più una semplice promessa. Il valore degli asset reali tokenizzati ha superato soglie significative e continua ad attirare banche, fondi, piattaforme fintech e operatori della finanza tradizionale. A trainare la crescita non sono soltanto immobili o opere d’arte, come si immaginava nei primi anni della tokenizzazione, ma soprattutto strumenti più vicini ai mercati istituzionali, come titoli di Stato, credito privato, fondi monetari, commodity e prodotti finanziari regolamentati. Questo significa che la blockchain sta smettendo di essere percepita come un universo separato e comincia a diventare un’infrastruttura tecnica al servizio della finanza globale.
La ragione è semplice. Tokenizzare un asset significa renderlo più efficiente da movimentare, frazionare e controllare. Un bene reale, una quota di fondo o un titolo possono essere rappresentati da un token digitale che incorpora diritti, informazioni, regole di trasferimento e tracciabilità. In questo modo diventa possibile ridurre alcuni passaggi intermedi, velocizzare il regolamento delle operazioni, aumentare la trasparenza e aprire l’accesso a mercati che spesso sono rimasti riservati a grandi investitori. La finanza tokenizzata promette quindi un sistema più liquido, più continuo e più programmabile.
Il punto centrale, tuttavia, non è solo tecnologico. La vera partita riguarda la fiducia. Un token collegato a un asset reale vale davvero solo se esiste un collegamento giuridico chiaro tra il bene sottostante e la sua rappresentazione digitale. Non basta creare un token sulla blockchain per generare valore. Occorrono custodia, documentazione, verifica, compliance, regole antiriciclaggio, controlli sugli emittenti e tutela degli investitori. Proprio per questo la crescita dei RWA interessa sempre di più gli operatori regolamentati, perché la tokenizzazione può funzionare solo se riesce a unire innovazione tecnica e solidità legale.
In questo scenario, le stablecoin svolgono un ruolo decisivo. Sono spesso il ponte operativo tra mercati digitali e mercati tradizionali, perché consentono pagamenti rapidi, liquidità continua e regolamento quasi immediato delle transazioni. Se i RWA rappresentano gli asset, le stablecoin possono diventare il carburante del sistema, permettendo acquisti, scambi, rendimenti e trasferimenti in modo più fluido rispetto ai circuiti finanziari tradizionali. È per questo che molti osservatori vedono nella combinazione tra stablecoin e asset tokenizzati una delle basi della prossima fase della finanza digitale.
Resta però una distinzione importante. La tokenizzazione non elimina automaticamente i rischi. Li trasforma. Il rischio non è più soltanto quello del prezzo, ma anche quello dell’emittente, della custodia, della corretta rappresentazione dell’asset, della liquidità effettiva e della regolamentazione applicabile. Un mercato può essere digitale e trasparente, ma restare fragile se manca una struttura giuridica adeguata. Per questo la fase attuale può essere letta come un passaggio di selezione: sopravvivranno i progetti capaci di dimostrare sostanza, controlli e utilità reale, mentre le iniziative puramente narrative avranno sempre meno spazio.
La crescita degli asset reali tokenizzati segnala quindi un cambiamento profondo. La blockchain non viene più usata solo per creare monete digitali native, ma per ridisegnare il modo in cui il valore reale viene rappresentato, trasferito e gestito. È una trasformazione che riguarda banche, fondi, imprese, investitori e regolatori. La finanza del futuro potrebbe non essere completamente decentralizzata, ma sarà sempre più digitale, verificabile e programmabile. La domanda non è più se gli asset reali arriveranno sulla blockchain, ma quali regole, quali garanzie e quali operatori guideranno questo passaggio. In quella risposta si giocherà il confine tra innovazione finanziaria e nuova infrastruttura globale del valore.
Blotix Press Office
Gli investitori cinesi guardano sempre più alle criptovalute come strumento per raggiungere mercati esteri, asset tecnologici e opportunità finanziarie difficili da intercettare attraverso i canali tradizionali. Il fenomeno nasce dall’incontro tra tre fattori: il rallentamento dell’economia interna, i rigidi controlli sui capitali imposti da Pechino e la crescente disponibilità di strumenti digitali che permettono di ottenere esposizione a società, token e prodotti finanziari fuori dalla Cina.
In Cina l’accesso ai mercati internazionali è da tempo sottoposto a vincoli severi. I residenti hanno limiti annuali al cambio di valuta, gli investimenti esteri sono vigilati con attenzione e le autorità cercano di evitare fughe incontrollate di capitale. Questo sistema ha una logica precisa: proteggere la stabilità finanziaria interna, difendere lo yuan e impedire movimenti speculativi che possano indebolire il controllo dello Stato sull’economia. Tuttavia, proprio questa rigidità ha spinto molti investitori a cercare canali alternativi.
Le stablecoin, in particolare quelle ancorate al dollaro come USDT e USDC, sono diventate uno degli strumenti più utilizzati in questa nuova geografia finanziaria. A differenza di Bitcoin, che resta volatile, le stablecoin offrono una maggiore stabilità di prezzo e possono essere trasferite rapidamente tra wallet, exchange e piattaforme offshore. Per un investitore che vuole uscire dal perimetro domestico, il passaggio può apparire semplice: convertire valuta locale in crypto, spostare il valore su una piattaforma estera e ottenere esposizione ad asset internazionali. In realtà, dietro questa apparente semplicità si nasconde un terreno complesso, dove si intrecciano regolamentazione, antiriciclaggio, rischio di controparte e possibili violazioni delle norme valutarie.
La novità più interessante riguarda l’accesso a società tecnologiche americane non ancora quotate o difficilmente raggiungibili. Alcune piattaforme crypto stanno offrendo prodotti legati a nomi molto noti come SpaceX, OpenAI e altre aziende simbolo dell’innovazione statunitense. In alcuni casi si tratta di token che promettono un’esposizione economica alla futura quotazione o alla valutazione privata di queste società. In altri casi si tratta di strumenti sintetici, derivati o prodotti non ufficialmente riconosciuti dalle società sottostanti. Questa distinzione è fondamentale, perché acquistare un token collegato a una società non significa necessariamente possedere una quota reale di quella società.
Il rischio principale è proprio la confusione tra esposizione finanziaria e proprietà effettiva. Un investitore può pensare di partecipare alla crescita di una grande azienda tecnologica americana, mentre in realtà sta comprando un prodotto costruito da un intermediario crypto, con regole proprie, liquidità incerta e garanzie non sempre chiare. Se la piattaforma è poco trasparente, se il token non è realmente coperto da asset sottostanti o se intervengono blocchi regolamentari, il valore dell’investimento può diventare difficile da recuperare.
Il fenomeno mostra anche una tensione più ampia tra finanza digitale e sovranità statale. Da un lato, la blockchain consente trasferimenti rapidi, globali e relativamente flessibili. Dall’altro, gli Stati cercano di mantenere il controllo sui flussi finanziari, soprattutto quando riguardano economie grandi e strategiche come quella cinese. Le crypto diventano così non solo un asset speculativo, ma anche un’infrastruttura di mobilità del capitale. È qui che la questione diventa politica oltre che finanziaria.
Per Pechino, l’espansione delle stablecoin in dollari rappresenta un problema ulteriore. Ogni volta che un investitore cinese usa una stablecoin ancorata al dollaro per accedere a mercati esteri, rafforza indirettamente il ruolo della moneta americana nell’economia digitale. La Cina, che da anni lavora sullo yuan digitale e sulla maggiore internazionalizzazione della propria valuta, osserva con cautela questo sviluppo. Le stablecoin non sono soltanto strumenti tecnici: possono diventare veicoli di dollarizzazione digitale, capaci di aggirare alcuni confini del sistema bancario tradizionale.
Per gli investitori, invece, l’attrattiva resta evidente. In un contesto interno segnato da crisi immobiliare, crescita più debole e minore fiducia nei mercati domestici, l’idea di accedere a tecnologia americana, IPO globali e asset digitali appare molto potente. Le crypto diventano una porta laterale verso il mondo, un modo per cercare rendimento dove i canali tradizionali sembrano chiusi o troppo lenti.
La corsa degli investitori cinesi verso le crypto racconta quindi una trasformazione profonda. Non siamo più davanti soltanto a una speculazione su Bitcoin, ma a una nuova forma di finanza transfrontaliera, dove stablecoin, exchange offshore, tokenizzazione e mercati privati si combinano in un unico ambiente digitale. Il punto decisivo sarà capire se questa evoluzione verrà regolata, assorbita dal sistema finanziario ufficiale o contrastata con strumenti sempre più rigidi.
In ogni caso, il messaggio è chiaro: quando i capitali cercano rendimento e libertà di movimento, la tecnologia trova sempre nuove strade. Le crypto stanno diventando una di queste strade, ma non senza rischi. Perché più aumenta la promessa di accesso globale, più cresce anche la necessità di trasparenza, controllo e consapevolezza degli strumenti utilizzati.
Blotix Press Office
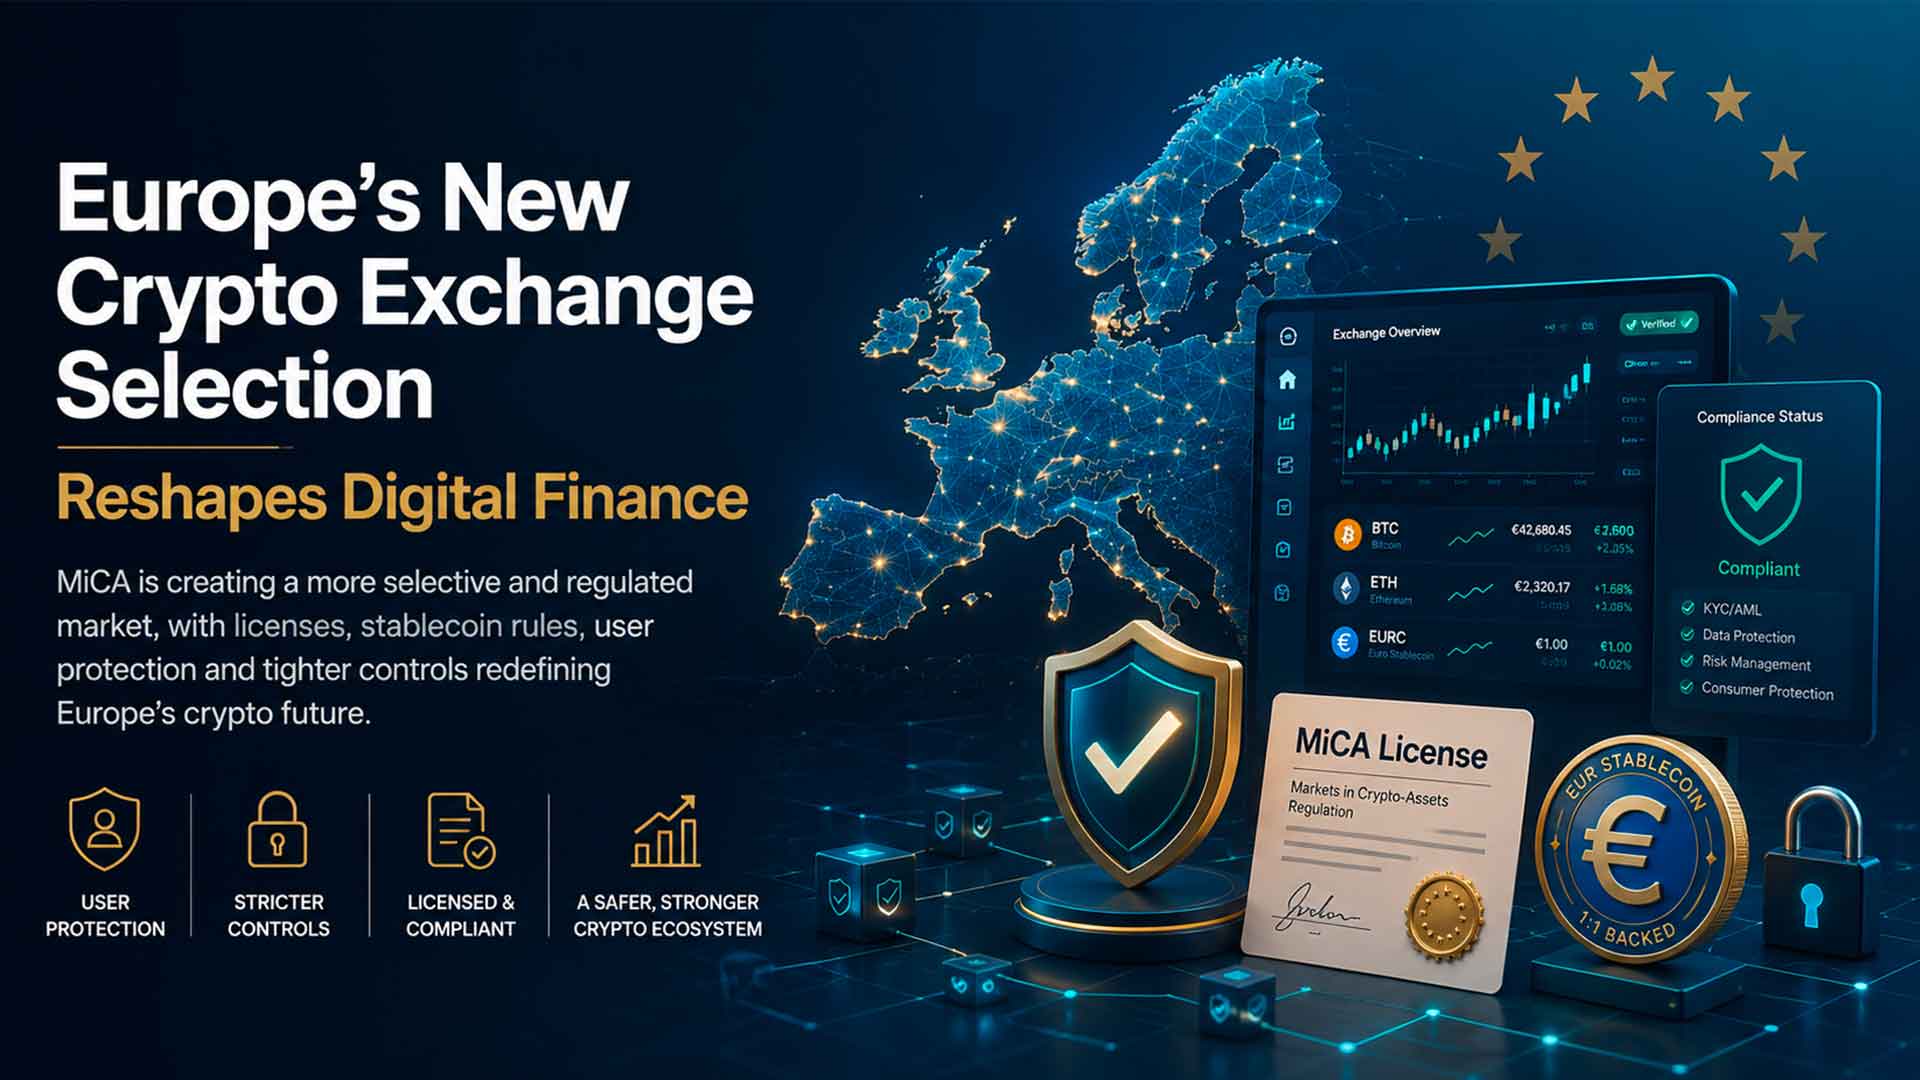
Il mercato europeo delle criptovalute si prepara a una selezione durissima. Con l’avvicinarsi della piena applicazione del regolamento MiCA, la normativa europea sui mercati delle cripto-attività, molti exchange rischiano di non poter più operare regolarmente nell’Unione Europea se non avranno ottenuto le autorizzazioni necessarie. Il dato che colpisce è netto: solo una parte molto ridotta delle piattaforme risulta effettivamente pronta a svolgere attività di scambio secondo i nuovi requisiti europei. È un passaggio che segna la fine della fase pionieristica del settore e l’inizio di una stagione molto più regolata, nella quale la semplice presenza online non basterà più per offrire servizi ai clienti europei.
Per anni gli exchange crypto hanno rappresentato la porta d’ingresso principale verso Bitcoin, Ethereum, stablecoin e token digitali. Milioni di utenti hanno acquistato, venduto e custodito criptovalute attraverso piattaforme spesso globali, veloci e facili da usare, ma non sempre inquadrate dentro regole chiare. Il problema è emerso con forza dopo fallimenti, blocchi dei prelievi, scandali societari e crisi di liquidità che hanno mostrato quanto possa essere fragile un mercato quando manca una vigilanza effettiva. L’Europa ha scelto di rispondere con una disciplina organica, imponendo standard comuni in materia di autorizzazione, trasparenza, tutela del cliente, governance, antiriciclaggio e gestione dei rischi.
Il MiCA non vieta le criptovalute, ma cambia radicalmente il modo in cui gli operatori possono offrirle al pubblico. Le piattaforme devono dimostrare di avere una struttura adeguata, procedure interne solide, controlli sui fondi dei clienti e una chiara separazione tra attività regolamentate e attività non coperte dalle garanzie europee. Questo significa che un exchange non potrà più limitarsi a dichiarare di essere affidabile. Dovrà provarlo davanti alle autorità competenti, ottenere una licenza e rispettare obblighi continuativi. Per gli utenti, questa trasformazione può tradursi in maggiore sicurezza, ma anche in una riduzione dell’offerta disponibile.
Il dato sui pochi exchange pienamente autorizzati evidenzia una frattura profonda tra la velocità del mercato crypto e i tempi della compliance. Molti operatori avevano costruito il proprio successo su crescita rapida, marketing aggressivo, listini molto ampi e accesso internazionale quasi immediato. Il nuovo scenario europeo richiede invece capitale organizzativo, consulenza legale, sistemi di controllo, procedure di segnalazione e piena collaborazione con i regolatori. Per le società più piccole o meno strutturate, il costo dell’adeguamento può diventare insostenibile. Per i grandi operatori, invece, la licenza europea può trasformarsi in un vantaggio competitivo, perché consente di operare in tutti gli Stati membri con un passaporto regolamentare unico.
La stretta riguarda anche le stablecoin, che sono diventate essenziali per la liquidità del mercato crypto. In Europa, gli emittenti devono rispettare requisiti specifici su riserve, trasparenza e stabilità. Questo può incidere sulle coppie di scambio disponibili e sulla scelta degli strumenti utilizzati dagli utenti per entrare e uscire dal mercato. Non è un dettaglio tecnico, perché le stablecoin sono il ponte tra finanza tradizionale e finanza digitale. Se quel ponte viene regolato in modo più severo, cambia l’intera architettura degli scambi.
Per gli investitori, il messaggio è chiaro: la scelta dell’exchange diventa una decisione sempre più importante. Non conteranno solo commissioni basse, app intuitive o numero di token disponibili. Conteranno autorizzazione, trasparenza, custodia, affidabilità societaria e chiarezza dei servizi offerti. La nuova fase potrebbe penalizzare le piattaforme opache, ma rafforzare quelle capaci di dimostrare solidità reale. Il mercato crypto europeo entra così in una fase meno rumorosa e più istituzionale, dove la fiducia non sarà più costruita solo sulla narrativa tecnologica, ma sulla capacità di rispettare regole comuni.
La conseguenza più importante è culturale. La finanza digitale non viene più trattata come un territorio parallelo, separato dal sistema finanziario tradizionale. Al contrario, viene progressivamente integrata dentro un quadro di responsabilità. Questa integrazione non elimina la volatilità delle criptovalute, né cancella i rischi degli investimenti digitali, ma rende più difficile operare senza controlli. Per alcuni sarà una perdita di libertà. Per altri sarà il prezzo necessario per trasformare le crypto da mercato sperimentale a infrastruttura finanziaria credibile. In ogni caso, il tempo degli exchange senza regole sta finendo, e l’Europa vuole diventare il primo grande laboratorio mondiale di una crypto-economia regolata.
Blotix Press Office
- Criptovalute sequestrate e guerra finanziaria l’Iran usa Shakespeare per colpire Washington
- Le stablecoin entrano nella finanza globale e la sfida si sposta su pagamenti, custodia e compliance
- Bitcoin ed Ethereum recuperano terreno mentre il mercato crypto cerca stabilità tra tassi e volatilità
- L’oro perde forza e tocca i minimi di undici settimane tra tassi Fed, dollaro forte e rincaro del petrolio