
Blog
- : Sì
- : No
- : Sì
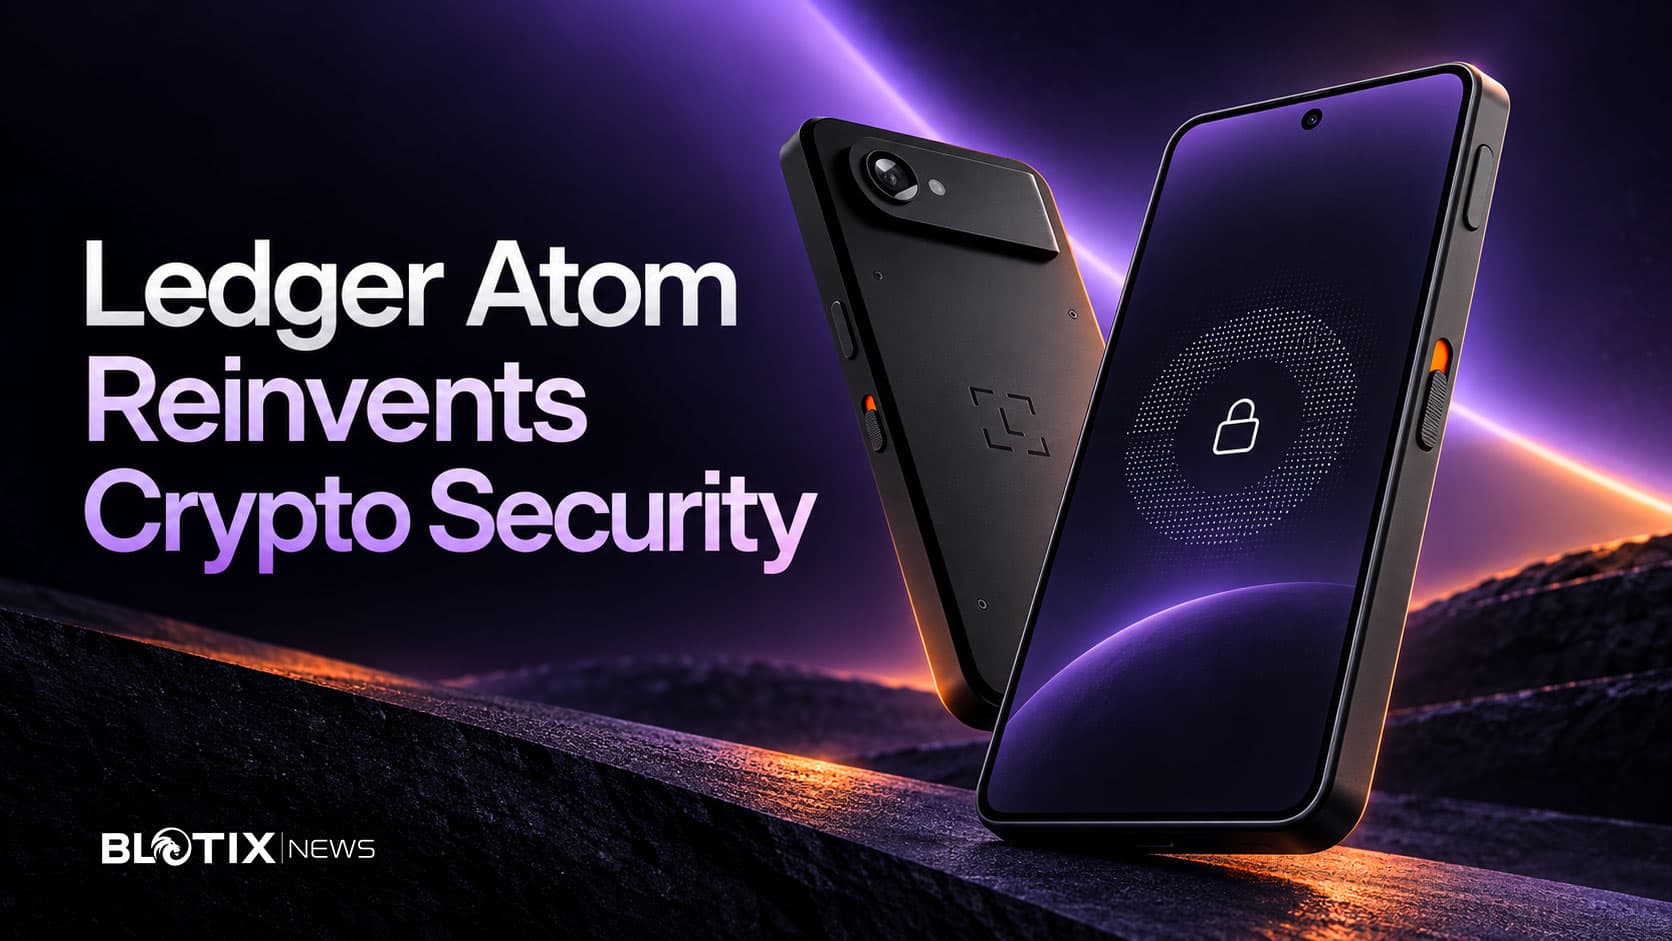
Ledger vuole cambiare il modo in cui le persone custodiscono e utilizzano le criptovalute. L’azienda francese ha presentato Atom, un dispositivo che somiglia a uno smartphone, ma nasce per proteggere denaro digitale, identità e informazioni personali. Il progetto segna un passaggio importante: dai piccoli portafogli hardware, usati soprattutto per autorizzare trasferimenti, a uno strumento con applicazioni, connessione Internet e funzioni di sicurezza integrate.
Atom utilizza Android e potrà ospitare applicazioni quotidiane, comprese piattaforme social e servizi di messaggistica. Non sarà però un telefono tradizionale. La connessione mobile servirà per i dati, mentre chiamate cellulari e SMS non saranno disponibili, nemmeno per contattare i servizi di emergenza. L’obiettivo non è sostituire il cellulare, ma affiancarlo con un dispositivo dedicato alle operazioni più delicate.
La caratteristica centrale è la presenza di due ambienti separati. Quello ordinario permette di navigare, comunicare e utilizzare le app. Quando bisogna confermare una transazione, entra in funzione Ledger OS, un sistema protetto collegato a un chip dedicato. In questa modalità il software comune perde il controllo dello schermo e dei comandi tattili. Chi firma un’operazione può così verificare i dettagli senza affidarsi interamente a un ambiente potenzialmente vulnerabile.
Le chiavi private, necessarie per disporre delle criptovalute, rimangono custodite nel componente sicuro. Anche la frase di recupero, composta da 24 parole e fondamentale per ripristinare l’accesso al portafoglio, viene generata separatamente dalle applicazioni Android. Una distinzione essenziale perché chi entra in possesso di quella sequenza può sottrarre gli asset associati.
La presentazione arriva in un momento difficile per Ledger. Un’indagine su dispositivi distribuiti attraverso il rivenditore CryptoBilis ha evidenziato manomissioni fisiche: componenti nascosti avrebbero intercettato le frasi di recupero e trasmesso i dati all’esterno. Le stime degli investigatori indicano perdite potenziali superiori a 90 milioni di dollari, ma l’ammontare definitivo non è stato confermato dall’azienda. Il caso riguarda la catena distributiva, non una compromissione dimostrata del sistema operativo Ledger.
Per ridurre rischi analoghi, Atom dovrebbe integrare protezioni contro l’apertura della scocca, sensori per rilevare la rimozione dello schermo e confezioni capaci di segnalare eventuali manomissioni. Il monitoraggio continuerebbe anche a dispositivo spento grazie a una batteria autonoma. Inizialmente le vendite passeranno soltanto dal sito ufficiale, limitando l’intervento di intermediari.
Il nuovo prodotto punta anche sulla riservatezza. Un interruttore fisico potrà togliere alimentazione a fotocamera e microfono. Sono previste comunicazioni cifrate tra dispositivi Atom e strumenti per gestire richieste provenienti da assistenti basati sull’intelligenza artificiale. Questi programmi potranno proporre azioni finanziarie, ma il trasferimento di fondi richiederà comunque un’autorizzazione fisica dell’utente.
Sul piano tecnico sono annunciati uno schermo OLED da 6,77 pollici, una batteria sostituibile e aggiornamenti Android per cinque anni. La commercializzazione è prevista per l’estate 2027, con una versione iniziale da 849 dollari e un prezzo successivo indicato in 899 dollari.
Non è la prima volta che un produttore prova a unire smartphone e blockchain. Solana aveva già sperimentato questa strada con Saga e successivamente con Seeker, puntando su telefoni capaci di gestire applicazioni decentralizzate. Ledger parte invece dal principio opposto: mantenere separate le applicazioni di uso quotidiano e il meccanismo che autorizza i movimenti di valore. La differenza interessa anche chi utilizza il portafoglio per accedere a servizi Web3, firmare operazioni digitali o proteggere credenziali professionali, oltre che per scambiare token. Non tutte le funzionalità annunciate saranno necessariamente disponibili subito.
La scommessa di Ledger è ambiziosa: rendere la sicurezza digitale qualcosa da utilizzare ogni giorno, non soltanto quando si conservano Bitcoin o altre criptovalute. Resta da capire se il pubblico accetterà un apparecchio aggiuntivo, costoso e privo delle funzioni telefoniche tradizionali. Soprattutto, la fiducia dovrà essere riconquistata con risultati verificabili, non solo con nuove promesse tecnologiche.
Blotix Press Office
Il mercato delle criptovalute ha ritrovato slancio nell’estate del 2026, ma dietro la crescita dei prezzi si nasconde una contraddizione che merita attenzione. Nel terzo trimestre il valore complessivo delle monete digitali è aumentato del 39,6%, recuperando oltre 840 miliardi di dollari. Alla fine di settembre la capitalizzazione si è avvicinata ai 3.000 miliardi, interrompendo una sequenza di tre trimestri negativi. Eppure gli scambi sono diminuiti: una ripresa evidente nei listini, meno nella partecipazione degli investitori. La crescita della capitalizzazione non equivale a nuovi investimenti dello stesso importo: riflette il valore delle criptovalute in circolazione.
La svolta è arrivata in agosto. Quel mese il mercato ha guadagnato quasi 490 miliardi di dollari, sostenuto dal ritorno degli acquisti e dagli afflussi verso gli ETF su Bitcoin, strumenti finanziari che permettono di esporsi alla criptovaluta attraverso i mercati regolamentati. A favorire il clima è stato anche l’annuncio del Tesoro statunitense di maggiori riacquisti di titoli pubblici a lunga scadenza. Il movimento è proseguito a settembre, nonostante le incertezze normative negli Stati Uniti. Al 30 settembre, comunque, il settore valeva ancora il 4% in meno rispetto all’inizio dell’anno.
Il dato decisivo, tuttavia, riguarda il denaro movimentato. Il volume medio giornaliero degli scambi si è fermato a 73,3 miliardi di dollari, in diminuzione dell’8,6% rispetto al trimestre precedente. Settembre ha mostrato un miglioramento rispetto a luglio, ma non è bastato a invertire la tendenza trimestrale. In altre parole, il mercato è salito senza un equivalente aumento delle operazioni, segnale che invita a distinguere l’entusiasmo per i prezzi dalla solidità della domanda. La liquidità conta perché rende più facile comprare e vendere senza provocare oscillazioni brusche. Quando si assottiglia, anche movimenti relativamente piccoli possono pesare sulle quotazioni.
Fra le maggiori criptovalute è stata Ethereum a sorprendere. Ether ha guadagnato il 71% nel trimestre, raggiungendo 2.684 dollari e facendo meglio di Bitcoin. Gli ETF statunitensi dedicati a questo asset hanno attratto 3,1 miliardi di dollari netti, compensando le uscite registrate nella prima metà dell’anno. Parallelamente, però, gli scambi medi giornalieri su Ethereum sono scesi del 23,2%. Sul fronte tecnologico, inoltre, l’atteso aggiornamento Glamsterdam non è stato attivato sulla rete principale entro settembre.
La fotografia degli exchange conferma un mercato in trasformazione. I primi dieci operatori centralizzati hanno registrato complessivamente 1.650 miliardi di dollari di scambi spot, il 14,2% in meno del trimestre precedente. Binance ha rafforzato la propria posizione, portando la quota di mercato dal 38,7% al 42,7%. La concentrazione dei volumi su un singolo operatore solleva interrogativi sulla concorrenza e sulla distribuzione della liquidità. Sono dati riferiti agli scambi immediati sulle piattaforme centralizzate, non all’intera attività che avviene anche attraverso protocolli decentralizzati.
Diverso il comportamento dei prodotti derivati, utilizzati anche per operazioni speculative con leva finanziaria. Le posizioni aperte sui futures perpetui sono cresciute del 40,6%, superando i 100 miliardi di dollari. Una dinamica che può amplificare i guadagni durante i rialzi, ma anche accelerare le perdite quando i prezzi cambiano direzione. Se troppe posizioni finanziate a debito vengono chiuse forzatamente nello stesso momento, le vendite possono accentuare il ribasso.
Non sono mancate novità fuori dai nomi tradizionali. Il token HYPE di Hyperliquid ha raggiunto un massimo di 98 dollari, mentre Robinhood Chain ha attirato un’intensa attività di scambio, alimentata anche dalle memecoin. Sono esempi di un ecosistema che continua a innovare, ma nel quale la ricerca di rendimenti rapidi convive con rischi elevati.
Il bilancio resta quindi doppio. Il trimestre ha restituito valore agli investitori, senza recuperare completamente le perdite accumulate dall’inizio del 2026. E la nuova volatilità di ottobre ricorda che un forte rimbalzo non equivale, da solo, all’inizio di una crescita stabile.
Blotix Press Office
Per decenni l’oro è stato il simbolo della sicurezza finanziaria. Bitcoin, nato nel 2009, rappresenta invece una sfida alle regole tradizionali del denaro. Sembrano due mondi lontani, ma una domanda sta cambiando il dibattito tra gli investitori: perché scegliere uno soltanto, quando entrambi potrebbero contribuire alla protezione del patrimonio?
La questione è tornata attuale con l’oro scambiato intorno ai 4.200 dollari l’oncia e Bitcoin vicino agli 84.000 dollari, secondo le quotazioni richiamate da CoinDesk il 14 ottobre 2026. Dietro questi prezzi c’è un problema più ampio: il timore che debiti pubblici crescenti e inflazione riducano nel tempo il potere d’acquisto delle valute.
L’oro possiede una caratteristica consolidata: non può essere creato per decisione di un governo. La produzione mineraria aumenta le disponibilità, ma richiede investimenti, tempo e risorse. Bitcoin segue un meccanismo differente. Il suo protocollo prevede un tetto massimo di 21 milioni di unità, con nuove emissioni progressivamente ridotte. Questa scarsità programmata alimenta il paragone con il metallo prezioso.
Le somiglianze, però, non cancellano le differenze. L’oro viene utilizzato da millenni, è custodito dalle banche centrali e dispone di mercati, depositari e regole riconosciuti. Bitcoin ha una storia molto più breve, non genera interessi e registra oscillazioni spesso violente. La sua conservazione richiede inoltre attenzione alle chiavi digitali, agli intermediari e alla sicurezza informatica.
I numeri delle riserve ufficiali raccontano quanto l’oro sia ancora centrale. Secondo il World Gold Council, nel secondo trimestre del 2026 le banche centrali e altre istituzioni pubbliche hanno acquistato 289 tonnellate nette, il 62% in più rispetto allo stesso periodo del 2025. La Polonia ha aggiunto 51 tonnellate e la Cina 33. Per molti Stati, diversificare significa ridurre la dipendenza da una singola valuta internazionale.
Bitcoin sta cercando una strada diversa verso gli investitori istituzionali. Gli ETF spot consentono di esporsi alle sue quotazioni attraverso strumenti finanziari negoziati in Borsa, senza gestire direttamente un portafoglio crittografico. Questo facilita l’accesso, ma non elimina i rischi del sottostante, né rende Bitcoin equivalente all’oro detenuto nelle riserve monetarie.
Esiste poi una distinzione spesso trascurata. Un bene considerato resistente alla svalutazione monetaria non è necessariamente un rifugio durante ogni crisi. Una ricerca pubblicata nel 2025 su Resources Policy ha esaminato oro e Bitcoin rispetto ad azioni, obbligazioni e altri mercati, senza riconoscere a entrambi una protezione sistematica nelle fasi di turbolenza. I loro prezzi possono scendere proprio quando gli investitori cercano sicurezza.
Per costruire un portafoglio conta quindi il ruolo assegnato a ciascun investimento. L’oro può offrire una componente storicamente più consolidata, mentre Bitcoin introduce un’esposizione digitale con prospettive differenti e rischi superiori. Possederli insieme non significa automaticamente ridurre le perdite: il risultato dipende dalle percentuali investite, dalle correlazioni nei diversi periodi e dalla capacità di sopportare forti ribassi.
Per un risparmiatore europeo si aggiunge il cambio: entrambi sono comunemente quotati in dollari, perciò il risultato in euro dipende anche dall’andamento valutario. C’è poi un’altra differenza concreta: l’oro fisico comporta problemi di deposito e assicurazione; un prodotto finanziario sull’oro o su Bitcoin sostituisce queste incombenze con costi, regole e rischi dell’intermediario, da valutare attentamente.
Occorre considerare anche costi di acquisto, commissioni dei fondi, custodia, fiscalità e necessità di liquidità. Chi potrebbe avere bisogno del capitale nel breve periodo affronta problemi diversi da chi investe con un orizzonte pluriennale. Nessuna formula universale sostituisce questa valutazione.
Il punto, dunque, non è proclamare un vincitore tra passato e innovazione. È comprendere che oro e Bitcoin rispondono, con strumenti e fragilità diversi, alla stessa preoccupazione: conservare valore in un’economia nella quale il denaro cambia continuamente. La convivenza può avere senso, purché sia una scelta consapevole e non una promessa di protezione garantita.
Blotix Press Office
Un attacco militare contro un centro informatico può fermare anche un sistema di pagamenti in criptovalute. È quanto suggerisce il caso di A7A5, la stablecoin collegata al rublo russo che, dopo gli attacchi ucraini contro infrastrutture digitali, ha registrato un brusco e immediato crollo delle operazioni. La vicenda mostra come una moneta costruita sulla blockchain possa continuare a esistere mentre i servizi necessari per utilizzarla diventano improvvisamente inaccessibili.
Nella notte tra il 7 e l’8 ottobre 2026, droni ucraini hanno colpito un centro dati di Yandex a Sasovo, in Russia. Un’altra struttura della società è stata interessata da un attacco nella stessa settimana. Yandex fornisce servizi tecnologici e ospita infrastrutture utilizzate da operatori finanziari. Secondo le osservazioni di Tom Robinson, cofondatore della società di analisi blockchain Elliptic, il numero dei trasferimenti di A7A5 è precipitato in coincidenza con questi episodi. La relazione temporale è evidente, anche se non basta da sola a dimostrare ogni passaggio tecnico dell’interruzione.
Prima degli attacchi si registravano circa 600 trasferimenti quotidiani. Il 14 ottobre, i dati consultati sui registri pubblici indicavano soltanto 18 operazioni in ventiquattro ore sulla rete Ethereum e 14 su Tron. Sono numeri modesti per uno strumento che conserva una capitalizzazione stimata tra 455 e 482 milioni di dollari. Anche gli scambi risultavano ridottissimi, con volumi giornalieri compresi indicativamente tra zero e 1.500 dollari. Una capitalizzazione elevata, dunque, non garantisce che sia possibile vendere rapidamente i token. Alcune operazioni residue avvengono su piattaforme decentralizzate come Uniswap.
Il funzionamento di A7A5 aiuta a capire perché questa crisi abbia un significato particolare. Emessa in Kirghizistan, la stablecoin promette di mantenere un valore legato al rublo. Le riserve di copertura sono associate alla banca russa Promsvyazbank, già sottoposta a sanzioni occidentali. Il token è stato utilizzato soprattutto come collegamento tra rubli e USDT, la stablecoin ancorata al dollaro, facilitando trasferimenti attraverso circuiti alternativi a quelli bancari tradizionali.
L’infrastruttura tecnica, tuttavia, resta decisiva. Il servizio di conversione utilizzato dall’ecosistema A7A5 era ospitato da Yandex dal settembre 2025, dopo un precedente periodo di hosting europeo. Le blockchain Ethereum e Tron non sono state disattivate dagli attacchi. A risultare compromessi, secondo le ricostruzioni disponibili, sarebbero invece servizi centralizzati di accesso e scambio. È questa la fragilità emersa: una rete distribuita può dipendere, nella pratica, da pochi punti operativi.
I problemi non riguardano soltanto le statistiche. Dall’8 ottobre, i canali ufficiali hanno comunicato sospensioni inizialmente attribuite a lavori programmati e successivamente a guasti tecnici. Alcuni utenti hanno segnalato interessi non accreditati, difficoltà nel riscuotere titoli già pagati e l’indisponibilità del servizio automatico di assistenza. La società ha promesso il recupero dei pagamenti mancanti e ha indicato modalità di rimborso in rubli presso A7-Finance. Intanto A7 ha avviato un servizio che riceve USDT dalle aziende e paga i fornitori tramite bonifici SWIFT. Il meccanismo potrebbe contribuire a reperire liquidità, senza dimostrare una ripresa del mercato del token.
La pressione su A7A5 era iniziata molto prima dei droni. Nel luglio 2026 Elliptic aveva documentato un calo del 96% dei volumi medi giornalieri rispetto al massimo dell’anno precedente, attribuendolo anche alle sanzioni coordinate di Stati Uniti, Regno Unito e Unione Europea. L’offensiva fisica si è quindi inserita in una crisi già avanzata, non l’ha creata dal nulla.
Per questo alcuni osservatori parlano di sanzioni cinetiche: non soltanto divieti finanziari, ma danni materiali a infrastrutture dalle quali dipendono attività economiche digitali. Il caso A7A5 ricorda che la possibilità di trasferire token non coincide con quella di convertirli, incassarli o recuperarne il valore. Nella finanza digitale, la libertà promessa dal codice incontra ancora i limiti molto concreti dei server, degli intermediari e della guerra.
Blotix Press Office
Una macchina che compra informazioni da un’altra macchina, paga pochi centesimi e riprende a lavorare senza chiedere ogni volta il permesso a una persona. Non è più soltanto un’ipotesi futuristica. Secondo una ricerca pubblicata il 14 ottobre da Chainalysis, sulla blockchain Base sono state registrate oltre 138 milioni di transazioni attraverso x402, il protocollo sviluppato nell’ecosistema Coinbase per consentire pagamenti automatici tra software. Il dato fotografa una parte precisa del fenomeno, non tutti gli acquisti effettuati dall’intelligenza artificiale nel mondo.
Gli agenti AI sono programmi capaci di svolgere attività articolate, scegliere strumenti e interagire con servizi esterni. Quando hanno bisogno di consultare una banca dati, ottenere una risposta da un modello linguistico o utilizzare capacità di calcolo, possono pagare direttamente il fornitore. x402 rende possibile questa operazione collegando la richiesta digitale al pagamento in criptovalute. Base, la rete blockchain sostenuta da Coinbase, offre un’infrastruttura adatta a movimenti frequenti e di piccolo importo.
Qui entrano in gioco le stablecoin, valute digitali progettate per mantenere un valore relativamente stabile, spesso ancorato al dollaro. Le carte tradizionali comportano costi che rendono poco convenienti incassi minuscoli. Sulla blockchain, invece, persino una richiesta informatica di pochi centesimi può diventare una vendita. Nel periodo di sedici mesi concluso a settembre 2026, oltre l’87% dei pagamenti x402 analizzati valeva tra un centesimo di centesimo e dieci centesimi di dollaro.
Non si tratta soltanto di macchine che acquistano altre applicazioni AI. Gli utilizzi comprendono interrogazioni di motori di ricerca, informazioni finanziarie, verifiche del codice informatico e controlli di sicurezza. Un programma potrebbe, per esempio, acquistare un singolo dato necessario a completare un’analisi invece di sottoscrivere un abbonamento mensile. Questa economia del consumo istantaneo apre opportunità a sviluppatori e fornitori di servizi digitali, ma richiede sistemi capaci di controllare spese e autorizzazioni.
La geografia dei pagamenti rivela differenze sorprendenti. Gli indirizzi digitali attribuiti agli Stati Uniti concentrano l’88,1% delle transazioni geograficamente identificabili destinate all’utilizzo di modelli AI a pagamento. La quota americana scende al 41,8% nei servizi per costruire agenti e al 23,2% nell’acquisto di dati e ricerche. Considerando tutti i servizi x402 con provenienza identificabile, gli Stati Uniti rappresentano circa il 30% delle operazioni.
La Cina segue un percorso differente. I portafogli a essa collegati pesano appena lo 0,1% negli acquisti di capacità dei modelli AI, ma generano circa il 90% delle operazioni geolocalizzate rivolte ai servizi di sicurezza e analisi del codice. Una possibile spiegazione risiede nella diffusione di modelli cinesi utilizzabili senza pagare ogni singola interrogazione, come DeepSeek e Qwen. È però un’ipotesi, non la prova di un ritardo tecnologico.
I segnali di continuità aumentano. Fra i portafogli attivi in giornate differenti, quelli ricaricati entro trenta giorni sono passati dal 70,6% all’89,3% confrontando le coorti del terzo trimestre 2025 e del secondo trimestre 2026. Inoltre, il tempo mediano tra primo finanziamento e prima spesa è sceso da 73 giorni a 18 minuti. I wallet sembrano nascere sempre più spesso per pagare un servizio immediato.
Resta necessario distinguere il numero delle operazioni dal loro valore economico. A luglio, circa 75 milioni di pagamenti in trenta giorni hanno movimentato soltanto 24 milioni di dollari. Parte dell’attività potrebbe inoltre essere sperimentale o artificiosamente incentivata. La sfida sarà verificare quanta domanda autentica sostenga questa crescita e definire chi risponde delle decisioni prese dagli agenti. Anche Visa, Mastercard e Stripe stanno esplorando questo settore. Per le imprese il problema non sarà soltanto incassare, ma stabilire limiti di spesa, verificare i fornitori e riconoscere tempestivamente eventuali anomalie nei pagamenti automatici di ciascun singolo agente. La novità non è una macchina che possiede denaro: è un software che inizia a spenderlo per lavorare.
Blotix Press Office