
Blog
- : Sì
- : No
- : Sì
La tokenizzazione non è una promessa futuristica né una moda passeggera del mondo crypto, ma un processo già in atto che sta ridefinendo in profondità l’architettura della finanza globale. A sostenerlo con chiarezza è Keith Grossman, presidente della società di pagamenti crypto MoonPay, secondo cui la trasformazione innescata dalla tokenizzazione sarà più rapida e più dirompente di quella che, tra la fine degli anni Novanta e l’inizio dei Duemila, ha travolto i media tradizionali con l’avvento del digitale. Allora scomparvero i giornali? No. Cambiarono forma, modelli di business, linguaggi e infrastrutture. Oggi, secondo Grossman, sta accadendo lo stesso alla finanza.
Il cuore del cambiamento è la tokenizzazione dei real-world asset, spesso indicata con l’acronimo RWA, ovvero il processo attraverso cui asset tradizionali come titoli di Stato, azioni, fondi, immobili o strumenti di debito vengono rappresentati on-chain su infrastrutture blockchain. Non si tratta di creare nuovi asset speculativi, ma di trasferire il valore esistente in un ambiente tecnologico più efficiente, trasparente e programmabile. Ed è proprio questa caratteristica a rendere la tokenizzazione irresistibile per le istituzioni finanziarie.
Come osserva Grossman, non siamo più nel campo delle ipotesi. BlackRock offre già fondi tokenizzati, Franklin Templeton gestisce fondi monetari tokenizzati su blockchain pubbliche, mentre le grandi banche globali stanno sperimentando depositi tokenizzati, regolamento on-chain e trasferimenti di asset in tempo reale. Il sistema sta cambiando dall’interno, spinto non dall’ideologia, ma dall’efficienza operativa.
Il parallelo con i media è illuminante. La digitalizzazione non ha distrutto il giornalismo, la musica o l’editoria, ma ha abbattuto i costi di distribuzione, ampliato l’accesso globale e costretto gli operatori a ripensare la catena del valore. Allo stesso modo, la tokenizzazione non eliminerà le grandi banche o gli intermediari storici, ma ne trasformerà il ruolo. I nomi come Citigroup, Bank of America e JPMorgan Chase continueranno a esistere, ma in forme profondamente diverse, integrate in un ecosistema finanziario digitale nativo.
Il vero spartiacque è il tempo. La finanza tradizionale è costruita su mercati che chiudono la notte, nei weekend e nei giorni festivi, con tempi di regolamento che possono richiedere giorni. La finanza tokenizzata, invece, è operativa 24/7, con regolamenti che avvengono in pochi minuti. Questo non è un dettaglio tecnico, ma un cambio strutturale che incide su liquidità, gestione del rischio, accesso al capitale e competitività globale.
Non a caso, negli Stati Uniti, la Securities and Exchange Commission e la Commodity Futures Trading Commission hanno pubblicato una dichiarazione congiunta per avviare un quadro normativo che consenta mercati dei capitali operativi 24/7. È un segnale potente, perché indica che anche i regolatori stanno adattando la cornice giuridica a una realtà tecnologica ormai irreversibile.
I vantaggi della tokenizzazione sono molteplici e concreti. L’accesso continuo ai mercati elimina le barriere temporali, rendendo il capitale più fluido. La disintermediazione riduce i costi di transazione, mentre la programmabilità degli asset consente automazioni avanzate, come dividendi automatici, compliance integrata e gestione in tempo reale dei diritti. Inoltre, la possibilità di frazionare gli asset apre i mercati a una platea più ampia di investitori, democratizzando l’accesso a strumenti prima riservati a pochi.
Un passaggio chiave di questa transizione riguarda le infrastrutture di mercato. La Depository Trust and Clearing Corporation, che nel 2024 ha processato circa 3.700.000 miliardi di dollari in volumi di regolamento, ha ottenuto l’approvazione della SEC per iniziare a offrire strumenti finanziari tokenizzati. L’avvio operativo è previsto per la seconda metà del 2026, con un focus iniziale su Treasury statunitensi e indici azionari. È un passaggio storico, perché segna l’ingresso ufficiale della tokenizzazione nel cuore del sistema finanziario globale.
Questo dato smentisce una narrazione ancora diffusa, secondo cui la blockchain sarebbe un mondo parallelo e marginale. Al contrario, le infrastrutture tradizionali stanno incorporando la tecnologia on-chain per aumentare efficienza, sicurezza e velocità. La tokenizzazione non sostituisce la finanza esistente, ma ne rappresenta una evoluzione infrastrutturale, così come Internet lo è stato per l’informazione.
In questo scenario, il vero fattore competitivo non sarà la dimensione o la storia, ma la capacità di anticipare il cambiamento. Come sottolinea Grossman, i vincitori non saranno coloro che tenteranno di ostacolare l’inevitabile, ma le aziende che sapranno ripensare i propri modelli prima che il mercato li costringa a farlo. È una lezione già vista nei media, nella musica, nel commercio elettronico. La finanza, oggi, sta semplicemente raggiungendo lo stesso punto di svolta.
La tokenizzazione rappresenta quindi un cambio di paradigma: dal mercato chiuso e sequenziale a un sistema finanziario globale, continuo e programmabile. Non è solo una questione tecnologica, ma culturale, normativa e strategica. Chi comprenderà per tempo questa transizione potrà guidarla. Chi la ignorerà rischierà di subirla. E come spesso accade nei grandi passaggi storici, la velocità del cambiamento sorprenderà anche chi pensava di essere preparato.
Blotix Press Office
Keith Grossman, presidente di MoonPay, sostiene che la tokenizzazione rivoluzionerà la finanza più rapidamente di quanto i media digitali abbiano trasformato giornali e musica. Non è una provocazione futuristica, ma una lettura lucida di ciò che sta già accadendo. Come la digitalizzazione non ha distrutto l’informazione o l’industria musicale ma le ha costrette a evolvere, così la tokenizzazione degli asset del mondo reale sta spingendo il sistema finanziario verso una nuova architettura operativa, più efficiente, continua e globale.
La tokenizzazione degli asset consiste nella rappresentazione on-chain di strumenti finanziari tradizionali, come fondi, obbligazioni, azioni o asset reali, attraverso la blockchain. Questo passaggio non è più teorico. BlackRock offre già fondi tokenizzati, Franklin Templeton gestisce fondi del mercato monetario tokenizzati su blockchain pubbliche e le principali banche globali stanno sperimentando regolamenti on-chain, depositi tokenizzati e movimentazione di asset in tempo reale. Secondo Grossman, il punto di svolta è già stato superato. Non si discute più se la tokenizzazione arriverà, ma chi saprà adattarsi più velocemente.
I dati rafforzano questa visione. Secondo RWA.XYZ, il mercato degli RWA esclusi le stablecoin ha raggiunto una capitalizzazione prossima ai 19 miliardi di dollari. Non si tratta ancora di cifre sistemiche, ma il ritmo di crescita e soprattutto la qualità degli attori coinvolti indicano una direzione chiara. I grandi gruppi finanziari non stanno scomparendo. Citi, Bank of America e JPMorgan Chase continueranno a esistere, ma, come accadde alle aziende editoriali tra la fine degli anni Novanta e l’inizio dei Duemila, lo faranno attraverso un mezzo diverso, ripensando infrastrutture, processi e modelli di business.
Il cuore della trasformazione sta nei vantaggi strutturali della tokenizzazione. Gli asset tokenizzati permettono l’accesso ai mercati 24 ore su 24, 7 giorni su 7, superando confini geografici e limiti temporali. I tempi di regolamento si riducono da giorni a pochi minuti, grazie alla disintermediazione e all’automazione dei processi. I costi di transazione scendono perché diminuisce il numero di intermediari necessari, mentre per gli investitori istituzionali migliora l’efficienza del capitale e si riduce il rischio di controparte. In un contesto finanziario sempre più competitivo, questi elementi non sono marginali ma decisivi.
La continuità operativa dei mercati è uno degli aspetti più dirompenti. I mercati tradizionali chiudono la sera, nei fine settimana e nei giorni festivi. La finanza tokenizzata, invece, è per sua natura always on. Questo cambio di paradigma ha implicazioni profonde per la liquidità, la gestione del rischio e la formazione dei prezzi. Non a caso, a settembre la Securities and Exchange Commission e la Commodity Futures Trading Commission statunitensi hanno rilasciato una dichiarazione congiunta a favore di un regime dei mercati dei capitali attivo 24/7, riconoscendo implicitamente che l’infrastruttura normativa deve evolvere insieme a quella tecnologica.
Il tema regolatorio resta però centrale. La tokenizzazione si muove all’interno di quadri giuridici complessi, soprattutto quando coinvolge titoli finanziari e mercati regolamentati. Le istituzioni devono garantire conformità alle leggi sui titoli, sicurezza informatica elevata e protezione degli investitori. La maggior parte del valore tokenizzato di RWA, secondo RWA.XYZ, circola oggi su Ethereum, una blockchain pubblica che ha dimostrato maturità tecnologica ma che richiede comunque robuste misure di governance e controllo del rischio.
Un segnale particolarmente rilevante arriva dalle infrastrutture di mercato. La Depository Trust and Clearing Corporation, che nel 2024 ha elaborato transazioni per circa 3,7 quadrilioni di dollari, ha ottenuto l’approvazione della SEC per iniziare a offrire strumenti finanziari tokenizzati. Le previsioni indicano che, nella seconda metà del 2026, DTCC potrebbe iniziare a negoziare asset tokenizzati come Treasury statunitensi e indici azionari. Questo passaggio segna l’ingresso della tokenizzazione nel cuore del sistema finanziario globale, non più come sperimentazione periferica ma come evoluzione infrastrutturale.
Il parallelismo con i media digitali aiuta a comprendere la portata del cambiamento. La digitalizzazione non ha eliminato il giornalismo o la musica, ma ha trasformato distribuzione, modelli di ricavo e rapporti con il pubblico. Allo stesso modo, la tokenizzazione non cancellerà la finanza tradizionale, ma ne cambierà le fondamenta operative. Le istituzioni che sapranno adattarsi integrando la blockchain nei processi core potranno ottenere un vantaggio competitivo duraturo. Chi resisterà, confidando nella sola forza delle strutture esistenti, rischia di perdere rilevanza.
In prospettiva, la finanza tokenizzata promette un sistema più efficiente, trasparente e potenzialmente più inclusivo. L’accesso globale, la riduzione dei costi e la maggiore velocità dei regolamenti possono abbassare le barriere d’ingresso e ampliare la partecipazione ai mercati. Tuttavia, questo scenario richiede un equilibrio delicato tra innovazione tecnologica e responsabilità normativa. La tokenizzazione non è una scorciatoia, ma una trasformazione strutturale che obbliga il settore a ripensare regole, controlli e ruoli.
Il messaggio di Keith Grossman è chiaro. Come nei media, non vincerà chi difende il passato, ma chi comprende il presente e costruisce il futuro. La blockchain non è più un esperimento ai margini della finanza, ma un’infrastruttura che sta ridisegnando tempi, costi e logiche dei mercati. La tokenizzazione è il veicolo di questa trasformazione e, secondo molti osservatori, il suo impatto sarà più rapido e profondo di quanto molti siano ancora disposti ad ammettere.
Blotix Press Office
UniCredit ha emesso la prima nota strutturata tokenizzata riservata a investitori privati in Italia, segnando un passaggio che va oltre la singola operazione finanziaria e tocca il cuore dell’evoluzione bancaria contemporanea. Non si tratta solo di un nuovo prodotto per clienti sofisticati, ma di una dimostrazione concreta di come la blockchain possa essere integrata nei processi bancari tradizionali senza fratture, senza slogan e senza narrazioni futuristiche scollegate dalla realtà. È un passo silenzioso, ma strutturale, che dice molto più di quanto sembri a prima vista.
L’operazione è stata realizzata attraverso la piattaforma tecnologica di BlockInvest e il registro digitale gestito da Weltix, nel pieno rispetto del Decreto FinTech italiano. Questo dettaglio è centrale, perché chiarisce un punto spesso frainteso nel dibattito pubblico: la tokenizzazione non è un territorio extra-legale o sperimentale, ma può essere pienamente compatibile con l’ordinamento vigente, se progettata con rigore giuridico e infrastrutturale. UniCredit non ha “provato” la blockchain, l’ha usata come infrastruttura normativa, integrandola in un processo bancario reale, regolato e destinato a clientela professionale.
Il prodotto è stato strutturato per i clienti del segmento Wealth Management, con capitale protetto e rendimento indicizzato all’Euribor 3M. Qui emerge un altro aspetto rilevante: la tokenizzazione non stravolge la natura finanziaria dello strumento, non lo rende esotico né opaco. Al contrario, conserva categorie ben note alla finanza tradizionale, come la protezione del capitale e l’indicizzazione a un tasso di riferimento, ma ne trasforma l’infrastruttura di emissione, registrazione e regolamento. È in questo passaggio infrastrutturale che si gioca la vera innovazione.
La registrazione su blockchain pubblica consente infatti di ridurre sensibilmente i costi operativi, eliminare il tradizionale processo di censimento presso Monte Titoli e comprimere drasticamente i tempi di emissione e regolamento, che possono avvenire in modo pressoché istantaneo. Questo elemento è tutt’altro che tecnico: incide sulla liquidità, sull’efficienza del capitale, sulla velocità con cui il mercato può reagire. In un contesto in cui la finanza è sempre più chiamata a essere rapida ma tracciabile, la DLT offre una risposta che i sistemi legacy faticano a garantire.
La blockchain, inoltre, introduce un livello di trasparenza e tracciabilità completa delle operazioni che supera i limiti dei sistemi tradizionali, spesso basati su saldi aggregati e riconciliazioni ex post. Qui ogni passaggio è iscritto in un registro distribuito, verificabile, non alterabile. Non è un dettaglio per appassionati di tecnologia, ma un cambiamento che tocca il tema della fiducia, da sempre fondamento della relazione bancaria. La fiducia non viene più solo promessa o garantita dall’istituzione, ma incorporata nell’architettura tecnica.
Questa prima emissione nativa digitale ha avuto anche una funzione interna cruciale. Ha permesso a UniCredit di testare l’intero processo end-to-end, allineando le diverse funzioni della banca a uno standard operativo che non è più teorico, ma concreto. In altre parole, non è stato sperimentato un singolo prodotto, ma un nuovo modo di lavorare, destinato a diventare progressivamente il riferimento per future emissioni. È così che avvengono le trasformazioni reali nel settore finanziario: non per rottura, ma per accumulazione di prassi.
Le parole di Chicco di Stasi, Head of Group Investment Product Solutions and Head of Equity & Credit Sales and Trading, chiariscono bene la direzione strategica. L’innovazione viene descritta come cuore della strategia, non come elemento accessorio o di marketing. La clientela a cui è destinata l’operazione è quella più sofisticata, alla ricerca di soluzioni esclusive e personalizzate, ma il significato va oltre il segmento Wealth. Quando una grande banca integra la tokenizzazione nei suoi processi core, sta implicitamente dichiarando che la digitalizzazione degli strumenti finanziari non è più una possibilità futura, ma una traiettoria irreversibile.
C’è poi un ulteriore livello di lettura. Questa operazione arriva a breve distanza dal primo minibond nativo digitale strutturato emesso dalla banca la settimana precedente. Non si tratta di episodi isolati, ma di una sequenza coerente, che segnala una strategia di posizionamento chiara. UniCredit non si limita a osservare l’evoluzione dei mercati digitali, ma contribuisce a definire nuovi standard, dimostrando che la tokenizzazione può convivere con la solidità bancaria, con la regolazione e con la tutela degli investitori.
In questo senso, la nota strutturata tokenizzata rappresenta una cerniera tra due mondi che per anni sono stati raccontati come contrapposti: la finanza tradizionale e l’innovazione blockchain. Qui non c’è rottura, ma integrazione. La banca resta banca, con i suoi presidi di rischio, la sua compliance e la sua relazione fiduciaria con il cliente. La tecnologia diventa uno strumento di efficienza, controllo e trasparenza, non un fine ideologico.
Guardando al futuro, è difficile immaginare che questo modello resti confinato a poche emissioni pilota. La riduzione dei costi, l’accelerazione dei processi e la maggiore tracciabilità sono vantaggi troppo rilevanti per essere ignorati. È verosimile che la tokenizzazione diventi progressivamente una nuova normalità, prima per prodotti destinati a clientela professionale, poi, con gli opportuni adattamenti, anche per segmenti più ampi.
L’emissione di UniCredit non fa rumore, non promette rivoluzioni e non strizza l’occhio alle mode. Proprio per questo è significativa. Segna il momento in cui la blockchain smette di essere raccontata come alternativa al sistema e inizia a essere assorbita dal sistema, trasformandolo dall’interno. È così che la finanza cambia davvero, un’operazione alla volta, un’infrastruttura alla volta.
Blotix Press Office
Il prelievo bancomat è un gesto quotidiano, apparentemente neutro, che milioni di italiani compiono senza porsi troppe domande. Inserire la carta, digitare il PIN, scegliere l’importo e ritirare il contante è un’operazione che sembra lontana da qualsiasi riflesso fiscale. Eppure, negli ultimi anni, attorno ai prelievi di denaro si è diffusa una crescente attenzione, alimentata dal rafforzamento dei sistemi di tracciabilità finanziaria e dal timore di controlli automatici da parte del fisco. Da qui nasce una convinzione molto diffusa: superata una certa cifra, scatterebbe in modo immediato un controllo fiscale automatico. La realtà, come spesso accade, è più articolata e merita di essere chiarita con precisione.
Nel dibattito pubblico ricorre spesso la cifra dei 3.000 euro, indicata come soglia critica per i prelievi bancomat. È importante chiarire subito un punto fondamentale: non esiste una norma che vieti di prelevare 3.000 euro o più dal proprio conto, né una disposizione che faccia scattare in automatico un accertamento fiscale solo per il superamento di questa cifra. Il denaro depositato sul conto corrente è già, per definizione, denaro tracciato, perché proviene da redditi, bonifici, incassi o altre operazioni registrate dal sistema bancario. Prelevarlo non costituisce, di per sé, un illecito.
Ciò che genera attenzione non è il singolo prelievo in quanto tale, ma il comportamento complessivo del contribuente. Le banche e gli intermediari finanziari sono tenuti, per legge, ad applicare la normativa antiriciclaggio, che impone di segnalare le operazioni sospette all’Unità di Informazione Finanziaria. La segnalazione non scatta al superamento di una soglia fissa, ma quando un’operazione appare incoerente, ingiustificata o anomala rispetto al profilo economico del cliente. Un prelievo elevato, isolato e coerente con il reddito dichiarato difficilmente attira attenzione. Prelievi frequenti, di importi significativi, non compatibili con le entrate ufficiali possono invece accendere un faro.
La cifra dei 3.000 euro viene spesso confusa con altre soglie previste dall’ordinamento. Esiste, ad esempio, un limite all’uso del contante nei pagamenti, che oggi è fissato a 5.000 euro. Questo limite riguarda i pagamenti tra soggetti, non i prelievi dal proprio conto. Prelevare anche somme superiori è lecito, ma utilizzare quel contante per pagamenti oltre la soglia è vietato. Questa distinzione è centrale e spesso ignorata, generando confusione e allarmismo.
Quando si parla di controlli fiscali, occorre distinguere tra automatismi e valutazioni successive. L’Agenzia delle Entrate non riceve una segnalazione automatica ogni volta che un cittadino preleva una certa cifra. Tuttavia, i movimenti bancari possono entrare in un’analisi più ampia, soprattutto se emergono incongruenze tra reddito dichiarato, stile di vita e flussi finanziari. In questo contesto, il prelievo di contante può diventare un elemento indiziario, non una prova, da valutare insieme ad altri dati.
Le conseguenze non sono immediate né automatiche. In caso di approfondimenti, l’amministrazione finanziaria può chiedere al contribuente di giustificare la provenienza e l’utilizzo delle somme. Qui entra in gioco un principio chiave del sistema tributario: la capacità contributiva. Se una persona dichiara redditi modesti ma movimenta grandi quantità di denaro contante, il fisco può legittimamente chiedere spiegazioni. Se le spiegazioni sono coerenti e documentabili, il procedimento si chiude senza conseguenze. Se invece emergono discrepanze rilevanti, possono aprirsi accertamenti fiscali con richieste di imposte, sanzioni e interessi.
È importante sottolineare che prelevare non equivale a spendere e che il fisco guarda soprattutto all’uso finale del denaro. Il contante, per sua natura, è meno tracciabile, ed è per questo che viene osservato con maggiore attenzione rispetto ai pagamenti elettronici. Tuttavia, il sistema non presuppone automaticamente un comportamento illecito. La logica non è punitiva, ma preventiva e di controllo del rischio.
Molti si chiedono come comportarsi per evitare problemi. La risposta non sta in strategie elusive, ma nella coerenza finanziaria. Effettuare prelievi compatibili con il proprio reddito, mantenere una documentazione ordinata, utilizzare strumenti di pagamento tracciabili per le spese più rilevanti e non concentrare in modo anomalo operazioni in contanti sono accorgimenti di buon senso. In caso di esigenze particolari, come spese straordinarie o necessità familiari, è sempre utile poter dimostrare il contesto e la finalità delle operazioni.
Va anche ricordato che il cittadino non è tenuto a giustificare preventivamente ogni prelievo. Le spiegazioni vengono richieste solo se emerge un’anomalia all’interno di un quadro più ampio. Per questo, l’idea di un controllo fiscale automatico legato a una cifra fissa è fuorviante. Il sistema funziona per analisi incrociate, non per soglie rigide applicate in modo meccanico.
In conclusione, il prelievo bancomat resta un’operazione lecita e libera, purché inserita in una gestione finanziaria coerente e trasparente. Non esiste una cifra magica oltre la quale scatta automaticamente il controllo del fisco. Esiste invece un sistema che osserva i comportamenti complessivi e interviene solo quando emergono elementi di reale incoerenza. Conoscere le regole, distinguere tra limiti al contante e controlli fiscali e mantenere una corretta pianificazione finanziaria consente di utilizzare il proprio denaro con serenità, senza timori ingiustificati né rischi inutili.
Blotix Press Office
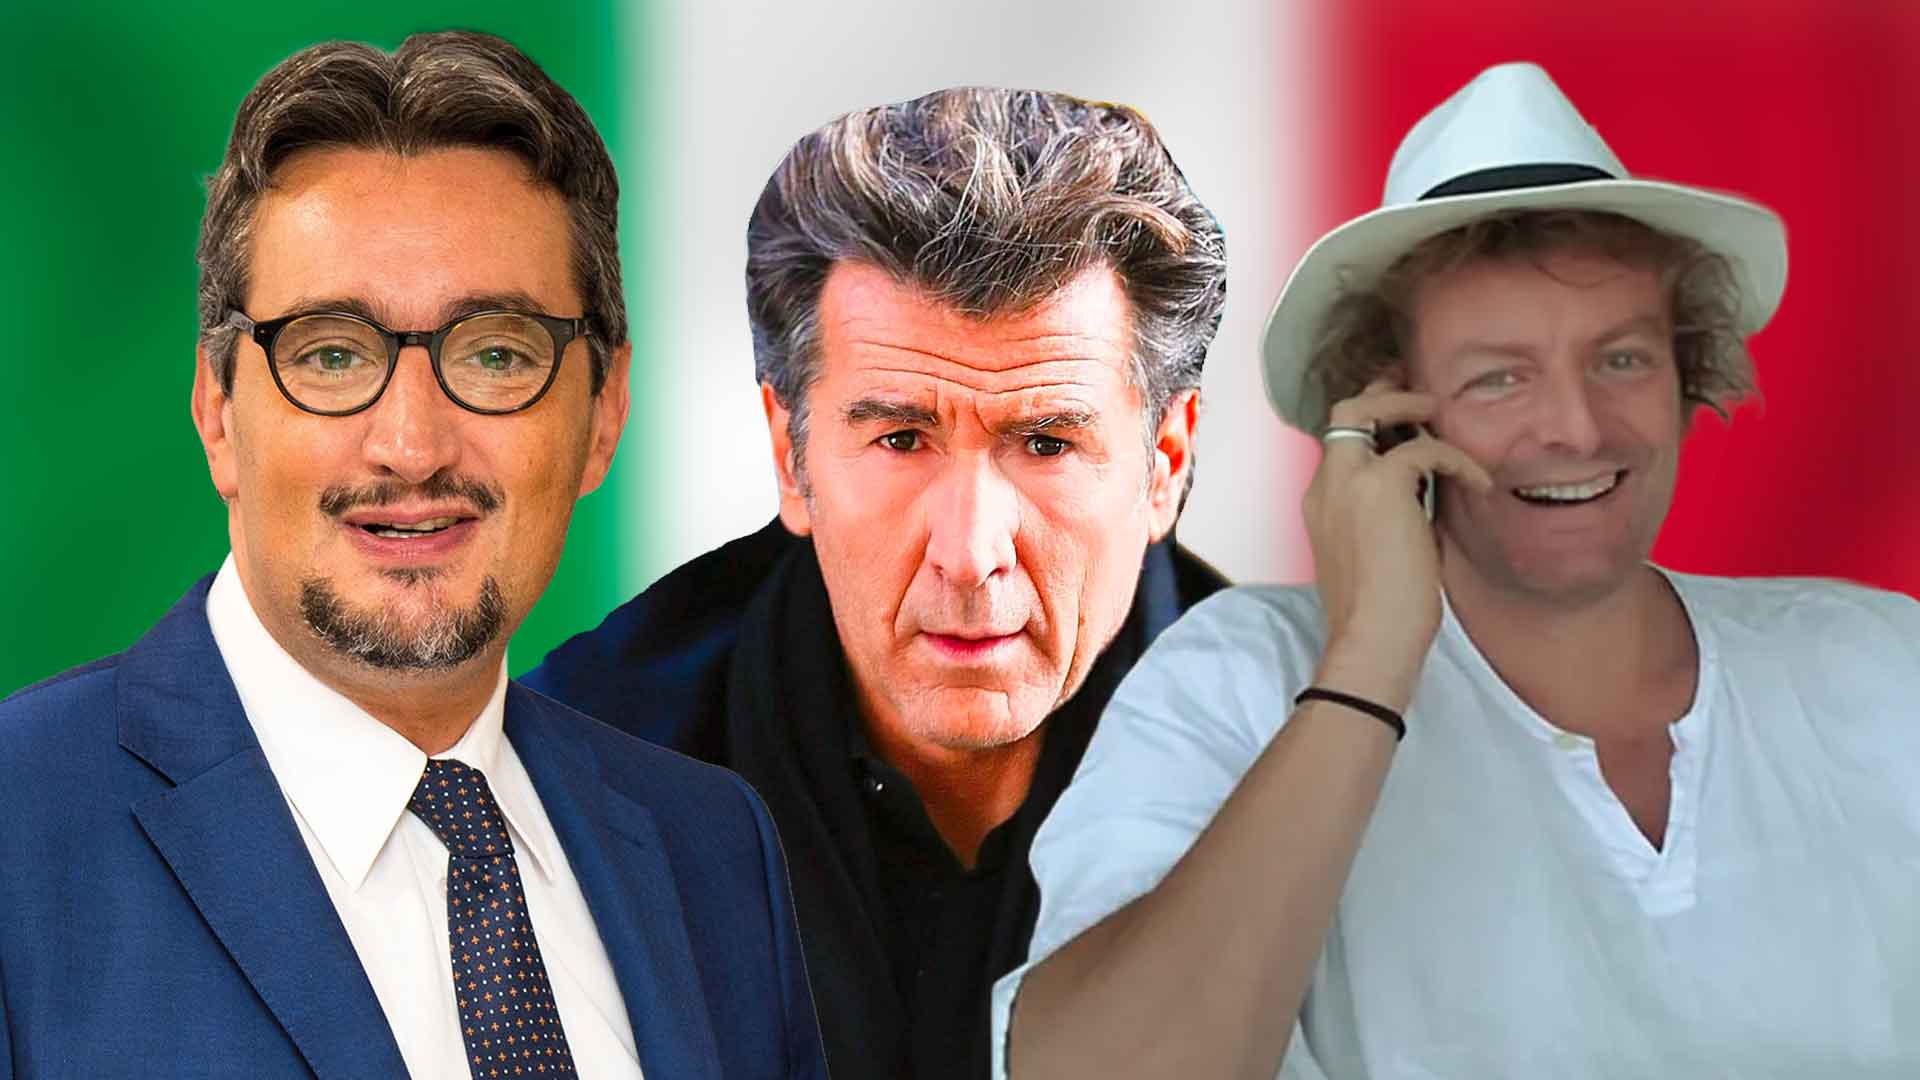
Giovanni Ferrero, Andrea Pignataro e Giancarlo Devasini restano saldamente in cima alla classifica dei più ricchi d’Italia, confermandosi ancora una volta come i protagonisti assoluti del capitalismo nazionale secondo la recente graduatoria dei miliardari stilata da Forbes. Tre figure molto diverse tra loro, per storia personale, settore e stile di vita, ma accomunate da una capacità straordinaria di intercettare e governare le grandi trasformazioni economiche contemporanee, dall’industria alimentare alla finanza dei dati, fino all’universo delle criptovalute.
Il dato che colpisce subito è la dimensione complessiva della ricchezza italiana. I 79 Paperoni censiti da Forbes detengono un patrimonio totale di 357,2 miliardi di dollari, in crescita del 5% rispetto ad aprile e addirittura del 65% rispetto al 2023. Una dinamica che riflette un trend globale ben più ampio. Secondo le stime di UBS, nel mondo 2.919 miliardari hanno visto la propria ricchezza aumentare del 13% in un solo anno, raggiungendo quota 15.800 miliardi. Non si tratta solo di accumulazione, ma anche di trasmissione ereditaria: nei prossimi 15 anni, sempre secondo UBS, circa 5.900 miliardi passeranno di generazione in generazione, con una quota stimata di 90 miliardi riconducibile ai grandi patrimoni italiani.
In testa alla classifica nazionale c’è Giovanni Ferrero, con un patrimonio stimato di 41,3 miliardi di dollari. Presidente e primo azionista del gruppo Ferrero, che nel 2024 ha registrato 18,4 miliardi di ricavi, Ferrero incarna una figura quasi anomala nel panorama dei grandi miliardari. Accanto alla gestione di uno dei marchi più iconici al mondo, coltiva infatti una forte passione per la scrittura, pubblicando romanzi e mantenendo un profilo pubblico estremamente riservato.
Alle sue spalle si colloca Andrea Pignataro, con 36,9 miliardi di patrimonio. È il fondatore di Ion, colosso globale dei software finanziari, ed è anche socio di maggioranza del marchio di abbigliamento sportivo Macron. La sua storia racconta come la vera miniera d’oro dell’economia moderna non siano più solo i prodotti fisici, ma i dati, le infrastrutture digitali e i sistemi che muovono la finanza globale.
Sul terzo gradino del podio resta Giancarlo Devasini, con 22,4 miliardi. Patron di Tether, la società che emette la stablecoin più utilizzata al mondo, Devasini rappresenta il volto italiano della finanza crypto. Negli ultimi giorni ha fatto parlare di sé per l’offerta da 1,1 miliardi di dollari, poi respinta, per l’acquisizione della Juventus, confermando il legame tra nuovi capitali digitali e grandi simboli dell’economia tradizionale.
Scorrendo la classifica emergono poche sorprese. Al quarto posto sale Francesco Gaetano Caltagirone, con 9,8 miliardi, davanti al ceo di Tether Paolo Ardoino. L’assenza più rilevante è quella di Giorgio Armani, scomparso lo scorso settembre, i cui eredi entrano ora in classifica come nuovi protagonisti. A questi si aggiunge Filippo Ghirelli, mentre la donna più ricca d’Italia resta Massimiliana Landini Aleotti, con 8,1 miliardi, espressione di una delle più solide realtà farmaceutiche europee.
Nel complesso, questa classifica racconta un’Italia dove la ricchezza cresce, si concentra e si trasforma. Un Paese in cui convivono dinastie industriali, finanza tecnologica e nuovi capitali crypto, delineando un’élite sempre più globale, interconnessa e proiettata oltre i confini nazionali.
Blotix Press Office
- Destiny l’isola ai Caraibi dove i miliardari vogliono vivere con leggi proprie
- Dal Giappone 100 miliardi che possono cambiare il destino delle crypto
- Bitcoin domina Wall Street mentre DeFi e tokenizzazione crescono nell’ombra
- Tokenizzazione e stablecoin regolamentate verso la finanza invisibile del 2026